Ngành Ngân hàng tiên phong ứng dụng khoa học, công nghệ, góp phần chuyển đổi số quốc gia

Công nghệ & ngân hàng số
Nghị quyết số 57-NQ/TW ngày 22/12/2024 của Bộ Chính trị về đột phá phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số quốc gia (Nghị quyết 57), là một trong “Bộ tứ chiến lược” hướng đến mang lại sản phẩm tiện tích cho người dân, doanh nghiệp, góp phần tăng trưởng kinh tế số, giúp đất nước cất cánh trong thời gian tới. Là ngành tiên phong trong chuyển đổi số, ngành Ngân hàng đã tích cực triển khai Nghị quyết 57, lấy người dân, doanh nghiệp là trung tâm, là động lực, chủ thể cho sự phát triển.
aa

"Bộ tứ chiến lược" gồm: (i) Nghị quyết số 66-NQ/TW, ngày 30/4/2025 của Bộ Chính trị về đổi mới công tác xây dựng và thi hành pháp luật đáp ứng yêu cầu phát triển đất nước trong kỷ nguyên mới; (ii) Nghị quyết số 68-NQ/TW ngày 04/5/2025 của Bộ Chính trị về phát triển kinh tế tư nhân; (iii) Nghị quyết 59-NQ/TW ngày 24/01/2025 của Bộ Chính trị về "hội nhập quốc tế trong tình hình mới"; (iv) Nghị quyết 57-NQ/TW ngày 22/12/2024 của Bộ Chính trị về đột phá phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số quốc gia và Chương trình chuyển đổi số quốc gia.
Ngành Ngân hàng tiên phong ứng dụng khoa học, công nghệ, góp phần chuyển đổi số quốc gia
Ảnh minh họa (Nguồn: Internet)

Kết nối dữ liệu, đồng bộ hạ tầng - Để ngân hàng thành nền tảng tích hợp giá trị số

Quán triệt tinh thần Nghị quyết 57 và chỉ đạo của Chính phủ, với tinh thần “đổi mới mạnh mẽ, quyết liệt, đồng bộ và nhất quán”, Ngân hàng Nhà nước Việt Nam (NHNN) đã thành lập Ban Chỉ đạo ngành về phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số, ban hành Kế hoạch của ngành Ngân hàng triển khai Nghị quyết 57 tại Quyết định 1364/QĐ-NHNN ngày 05/3/2025. Tiếp đó, NHNN đã ban hành Quyết định số 2223/QĐ-NHNN ngày 30/5/2025 để cập nhật theo chương trình hành động của Chính phủ tại Nghị quyết số 71/NQ-CP ngày 01/4/2025 sửa đổi, bổ sung cập nhật Chương trình hành động của Chính phủ thực hiện Nghị quyết 57.

Ngày 27/5/2025, NHNN đã tổ chức Hội nghị phát động phong trào “Cả nước thi đua đổi mới sáng tạo và chuyển đổi số” và “Bình dân học vụ số” ngành Ngân hàng gắn với thực hiện Nghị quyết 57 của Bộ Chính trị. Các phong trào này nhằm phổ cập tri thức và kỹ năng số, khơi dậy ý chí đổi mới trong từng cán bộ, tổ chức tín dụng và toàn hệ thống ngân hàng.

Ngành Ngân hàng đã tiên phong ứng dụng công nghệ số và hoạt động nghiệp vụ và quản trị; phát triển ngân hàng số và hệ sinh thái thanh toán không dùng tiền mặt (TTKDTM) và được ghi nhận là một trong những ngành dẫn đầu về chuyển đổi số, cải cách hành chính và ứng dụng khoa học, công nghệ.

Về hoàn thiện khuôn khổ pháp lý, thời gian qua, NHNN đã trình cấp thẩm quyền ban hành và ban hành nhiều văn bản quy phạm pháp luật, cơ chế chính sách về thanh toán, như: trình Quốc hội thông qua Luật Các tổ chức tín dụng (TCTD) ngày 18/01/2024; trình Chính phủ ban hành Nghị định số 52/2024/NĐ-CP ngày 15/5/2024 về TTKDTM; NHNN đã trình Chính phủ ban hành Nghị định số 94/2025/NĐ-CP ngày 29/4/2025 quy định về cơ chế thử nghiệm có kiểm soát trong lĩnh vực ngân hàng; hoàn thiện dự thảo hồ sơ đề nghị xây dựng Nghị định về dịch vụ Mobile-Money và trình Chính phủ đề xuất gia hạn thời gian thực hiện thí điểm dịch vụ này...

Đồng thời, năm 2024, NHNN đã ban hành 07 thông tư quy định chi tiết, hướng dẫn Luật Các TCTD và Nghị định số 52/2024/NĐ-CP gồm: Thông tư số 07/2024/TT-NHNN ngày 21/6/2024 quy định về Hoạt động đại lý thanh toán; Thông tư số 08/2024/TT-NHNN ngày 25/6/2024 quy định về việc quản lý, vận hành và sử dụng Hệ thống thanh toán điện tử liên ngân hàng Quốc gia; Thông tư số 15/2024/TT-NHNN ngày 28/6/2024 quy định về cung ứng dịch vụ TTKDTM; Thông tư số 17/2024/TT-NHNN ngày 28/6/2024 quy định việc mở và sử dụng tài khoản thanh toán tại tổ chức cung ứng dịch vụ thanh toán; Thông tư số 18/2024/TT-NHNN ngày 28/6/2024 quy định về hoạt động thẻ ngân hàng; Thông tư số 40/2024/TT-NHNN ngày 17/7/2024 quy định về hoạt động cung ứng dịch vụ trung gian thanh toán; Thông tư số 41/2024/TT-NHNN ngày 17/7/2024 quy định về giám sát và thực hiện giám sát các hệ thống thanh toán quan trọng, hoạt động cung ứng dịch vụ trung gian thanh toán.

Về hoàn thiện hạ tầng thúc đẩy chuyển đổi số, hạ tầng phục vụ chuyển đổi số ngành Ngân hàng được chú trọng đầu tư, nâng cấp, phát triển. Theo đó, Hệ thống thanh toán điện tử liên ngân hàng xử lý bình quân 820 nghìn tỉ đồng mỗi ngày, Hệ thống chuyển mạch tài chính và bù trừ điện tử xử lý 26 triệu giao dịch mỗi ngày. Theo NHNN, đến nay, hầu hết dịch vụ ngân hàng cơ bản đã được số hóa trên các kênh điện tử; nhiều ngân hàng ghi nhận trên 95% giao dịch thực hiện qua kênh số thay vì tại quầy truyền thống. Hệ sinh thái ngân hàng số ngày càng đa dạng, thông minh đem lại tiện ích hấp dẫn cho khách hàng, từ chuyển tiền, thanh toán hóa đơn, gửi tiết kiệm đến vay online… ngay trên điện thoại. Nhiều nghiệp vụ cơ bản đã được số hóa hoàn toàn 100% (tiền gửi tiết kiệm, tiền gửi có kỳ hạn, mở và sử dụng tài khoản thanh toán, mở thẻ ngân hàng, ví điện tử, chuyển tiền, cho vay...). Đến nay, có gần 87% người Việt Nam trưởng thành có tài khoản ngân hàng; giá trị TTKDTM gấp 25 lần GDP. Việt Nam cũng tiên phong kết nối thanh toán bán lẻ xuyên biên giới qua mã QR với Thái Lan, Campuchia và Lào, hướng tới mở rộng trong khu vực châu Á. Bên cạnh đó, NHNN là cơ quan với 07 năm liên tiếp dẫn đầu bảng xếp hạng cải cách hành chính của các bộ, cơ quan ngang bộ.

Với ngành Ngân hàng, dữ liệu là chìa khóa kết nối hệ sinh thái mở, biến ngân hàng thành nền tảng tích hợp giá trị số - từ y tế, giáo dục đến thương mại - mang lại trải nghiệm xuyên suốt, liền mạch cho khách hàng. Dữ liệu cũng là yếu tố đầu vào trong tiến trình ra quyết định, nâng cao hiệu quả hoạt động, giúp dự báo rủi ro, ngăn chặn gian lận và bảo vệ hệ thống tài chính quốc gia. Nhận thức rõ vai trò cốt lõi của dữ liệu, ngành Ngân hàng đã không ngừng đổi mới, nâng cấp hạ tầng dữ liệu tâp trung kết nối với các ngành, lĩnh vực khác, từng bước xây dựng một hệ sinh thái số thông minh, bền vững. Về xây dựng dữ liệu, NHNN đã xây dựng Kho dữ liệu NHNN với gần 32 tỉ dòng dữ liệu thông qua việc thu thập dữ liệu từ hơn 1.470 đơn vị và nguồn dữ liệu từ các hệ thống thông tin khác của NHNN; Kho dữ liệu thông tin tín dụng lưu trữ thông tin của trên 54 triệu khách hàng vay.

Về kết nối Cơ sở dữ liệu quốc gia về dân cư phục vụ phát triển kinh tế - xã hội của ngành Ngân hàng, đến hết ngày 16/5/2025, toàn ngành Ngân hàng đã có hơn 113 triệu hồ sơ khách hàng cá nhân (CIF) được đối chiếu sinh trắc học qua CCCD gắn chip hoặc ứng dụng VNeID (đạt gần 100% tổng lượng tài khoản cá nhân phát sinh giao dịch trên kênh số). Đối với khách hàng tổ chức, đã đối chiếu thông tin sinh trắc học hơn 759 nghìn hồ sơ (đạt hơn 70% tổng số lượng tài khoản thanh toán tổ chức phát sinh giao dịch trên kênh số).

Về cải cách hành chính và dịch vụ công: 100% dịch vụ công của NHNN được tích hợp trên Cổng Dịch vụ công quốc gia; gần 99% hồ sơ công việc được xử lý trên môi trường số; 66% giao dịch khách hàng qua kênh số và nhiều ngân hàng triển khai chi nhánh tự phục vụ với định danh sinh trắc học; chỉ số cải cách hành chính (PAR Index) năm 2024 NHNN đạt 93,45% - là điểm số cao nhất NHNN đạt được trong 8 năm theo dõi chấm Par index.

Xác định nguồn nhân lực đóng vai trò then chốt, là yếu tố quyết định sự thành công, NHNN và các TCTD đã quan tâm, đầu tư cho nhân sự công nghệ thông tin và chuyển đổi số cả về số lượng và chất lượng. Trong bối cảnh công nghệ phát triển nhanh trên phạm vi toàn cầu thì “hợp tác quốc tế là chìa khóa”, NHNN và các TCTD đã xây dựng cơ chế hợp tác song phương, đa phương, chủ động kết nối với các tổ chức tài chính quốc tế, các đối tác công nghệ hàng đầu để trao đổi kiến thức, chuyển giao công nghệ. Việc chủ động hội nhập, hợp tác cũng giúp các ngân hàng trong nước thu hút nguồn nhân lực chất lượng cao từ thị trường quốc tế, cũng như mở rộng mạng lưới hoạt động ra nước ngoài.

Phát triển hạ tầng số, nền tảng số hiện đại, bảo đảm an ninh, an toàn

Thời gian tới, nhằm triển khai Nghị quyết 57, thúc đẩy chuyển đổi số ngân hàng, phát triển kinh tế số, chuyển đổi số quốc gia, ngành Ngân hàng tiếp tục triển khai các chính sách và giải pháp sau:

Thứ nhất, đẩy nhanh hoàn thiện thể chế, pháp luật nhằm tao điều kiện cho chuyển đổi số ngân hàng, thúc đẩy tài chính toàn diện. Tập trung triển khai thực hiện Nghị định về TTKDTM, Nghị định về Cơ chế thử nghiệm có kiểm soát trong lĩnh vực ngân hàng; nghiên cứu, xây dựng Nghị định về dịch vụ Mobile-Money…

Đồng thời toàn Ngành cần đẩy mạnh triển khai, hoàn thành các chỉ tiêu tại Kế hoạch triển khai Đề án phát triển TTKDTM giai đoạn 2021 - 2025. Phối hợp chặt chẽ với các đơn vị tiếp tục triển khai có hiệu quả các kế hoạch của ngành Ngân hàng về chuyển đổi số; về triển khai Đề án 06 về phát triển ứng dụng dữ liệu về dân cư, định danh và xác thực điện tử phục vụ chuyển đổi số quốc gia giai đoạn 2022 - 2025, tầm nhìn đến năm 2030; về triển khai Nghị quyết số 57-NQ/TW.

Thứ hai, phát triển hạ tầng số, nền tảng số hiện đại, đảm bảo an ninh, an toàn và bảo mật hoạt động thanh toán, ngân hàng; các đơn vị cung ứng dịch vụ tích cực triển khai các giải pháp an toàn, bảo mật trong thanh toán trực tuyến, thanh toán thẻ ngân hàng, bảo vệ quyền, lợi ích hợp pháp của khách hàng; đầu tư an ninh mạng, bảo mật dữ liệu, xây dựng trung tâm giám sát an ninh mạng và năng lực ứng phó sự cố hiệu quả.

Thứ ba, đẩy mạnh triển khai dịch vụ công trực tuyến ngành Ngân hàng, phấn đấu trong năm 2025 hoàn thành nâng cấp 100% thủ tục hành chính đủ điều kiện lên dịch vụ công trực tuyến toàn trình, nâng cao chất lượng, hiệu quả cung cấp dịch vụ trực tuyến.

Thứ tư, đa dạng và cá nhân hóa dịch vụ ngân hàng số, tăng trải nghiệm; mở rộng tiếp cận dịch vụ tài chính cho đối tượng yếu thế, vùng sâu, vùng xa, biên giới, hải đảo; đồng thời đẩy mạnh truyền thông nhằm nâng cao kiến thức, kỹ năng cho khách hàng trong tiếp cận và sử dụng dịch vụ ngân hàng trên nền tảng số, nhận diện những chiêu trò lừa đảo của tội phạm để phòng tránh.

Thứ tư, phối hợp chặt chẽ với Bộ Công an triển khai hiệu quả Đề án 06; đẩy mạnh kết nối, chia sẻ dữ liệu an toàn giữa các cơ sở dữ liệu quốc gia, chuyên ngành để phát triển hệ sinh thái số thông minh, an toàn và lấy người dân làm trung tâm. Đồng thời phối hợp trong việc ngăn ngừa, phòng, chống tội phạm công nghệ cao trong lĩnh vực ngân hàng.

Thứ năm, cần phát triển nguồn nhân lực, văn hóa học tập, sáng tạo. Theo đó, đa dạng hóa các hình thức đào tạo, các trình độ; quyết liệt triển khai phong trào Bình dân học vụ số; tổ chức đào tạo chuyển đổi số, nâng cao năng lực quản trị, phân tích dữ liệu và đổi mới sáng tạo gắn với phong trào “học tập suốt đời” trong cán bộ, công chức và người lao động ngành Ngân hàng.

Thứ sáu, tăng cường và rộng hợp tác quốc tế, đẩy mạnh hợp tác nghiên cứu khoa học quốc tế, nâng cao năng lực tự chủ công nghệ và phát triển chuyên gia theo chuẩn toàn cầu; khuyến khích và tạo điều kiện cho việc nghiên cứu và phát minh các sản phẩm công nghệ tài chính mới, góp phần vào sự phát triển chung của khoa học công nghệ và tài chính số quốc tế.

Hà Trang
NHNN

Tin bài khác

Phát triển Trung tâm tài chính quốc tế tại Việt Nam: Vai trò kiến tạo của hạ tầng thanh toán xuyên biên giới

Phát triển Trung tâm tài chính quốc tế tại Việt Nam: Vai trò kiến tạo của hạ tầng thanh toán xuyên biên giới

Bài viết nghiên cứu vai trò then chốt của hệ thống thanh toán xuyên biên giới trong lộ trình hình thành Trung tâm tài chính quốc tế (IFC) tại Việt Nam. Bằng phương pháp nghiên cứu định tính, tổng hợp và phân tích dữ liệu thứ cấp kết hợp so sánh điển cứu quốc tế, nghiên cứu chỉ ra rằng mặc dù thị trường công nghệ tài chính (Fintech) Việt Nam đang phát triển mạnh mẽ, hạ tầng thanh toán vẫn còn khoảng cách về chuẩn hóa kỹ thuật (ISO 20022) và năng lực bán buôn so với chuẩn IFC toàn cầu. Kết quả nghiên cứu khẳng định việc nâng cấp hạ tầng mềm và hoàn thiện khung pháp lý thử nghiệm (Sandbox) là điều kiện tiên quyết để thu hút dòng vốn quốc tế. Từ đó, bài viết đề xuất các hàm ý chính sách trọng tâm về khung pháp lý, chuẩn hóa dữ liệu, thí điểm công nghệ chuỗi khối (Blockchain) và gia nhập các mạng lưới thanh toán đa phương nhằm tối ưu hóa năng lực cạnh tranh cho IFC tại Thành phố Hồ Chí Minh và Đà Nẵng.
Ứng dụng hệ sinh thái trí tuệ nhân tạo và tự động hóa trong chiến lược tối ưu hóa phễu chuyển đổi khách hàng tại các ngân hàng thương mại

Ứng dụng hệ sinh thái trí tuệ nhân tạo và tự động hóa trong chiến lược tối ưu hóa phễu chuyển đổi khách hàng tại các ngân hàng thương mại

Trong bối cảnh chuyển đổi số, bài viết đề xuất mô hình kết hợp trí tuệ nhân tạo (AI) và tự động hóa nhằm tối ưu phễu chuyển đổi khách hàng (mô hình mô phỏng hành trình của một khách hàng từ lúc lần đầu biết đến thương hiệu cho đến khi thực hiện hành động mua hàng hoặc sử dụng dịch vụ) tại ngân hàng thương mại, qua đó giảm chi phí thu hút, rút ngắn thời gian ra quyết định tín dụng và cá nhân hóa trải nghiệm khách hàng.
Xây dựng năng lực tự bảo vệ trước rủi ro tâm lý và công nghệ cho thế hệ Z trong bối cảnh thí điểm thị trường tài sản mã hóa tại Việt Nam

Xây dựng năng lực tự bảo vệ trước rủi ro tâm lý và công nghệ cho thế hệ Z trong bối cảnh thí điểm thị trường tài sản mã hóa tại Việt Nam

Trong bối cảnh thị trường tài sản mã hóa tại Việt Nam đang được triển khai thí điểm, thế hệ Z với lợi thế về khả năng tiếp cận công nghệ lại đứng trước nhiều rủi ro đan xen, đặt ra yêu cầu cấp thiết về nâng cao năng lực tài chính số và xây dựng cơ chế bảo vệ khi tham gia thị trường.
Ứng dụng AI thúc đẩy kinh tế xanh và Net-Zero trong doanh nghiệp: Kinh nghiệm quốc tế, bài học cho Việt Nam

Ứng dụng AI thúc đẩy kinh tế xanh và Net-Zero trong doanh nghiệp: Kinh nghiệm quốc tế, bài học cho Việt Nam

Trên cơ sở kinh nghiệm quốc tế, bài viết phân tích vai trò của trí tuệ nhân tạo (AI) trong thúc đẩy kinh tế xanh và thực hiện chiến lược Net-Zero, qua đó, đề xuất bài học và giải pháp giúp doanh nghiệp Việt Nam kết hợp chuyển đổi số với chuyển đổi xanh, hướng đến phát thải ròng bằng “0” vào năm 2050.
Hệ khuyến nghị học liên kết: Xu hướng phát triển trong kỷ nguyên dữ liệu phân tán

Hệ khuyến nghị học liên kết: Xu hướng phát triển trong kỷ nguyên dữ liệu phân tán

Trong bối cảnh dữ liệu ngày càng phân tán và yêu cầu nghiêm ngặt về bảo vệ quyền riêng tư, hệ khuyến nghị học liên kết (Federated Recommender Systems - FRS) nổi lên như một hướng tiếp cận tiềm năng, cho phép khai thác dữ liệu từ nhiều nguồn mà không cần chia sẻ dữ liệu gốc, qua đó mở rộng khả năng ứng dụng trong ngân hàng, thương mại điện tử, y tế và giáo dục.
Ngân hàng thông minh trong kỷ nguyên dữ liệu và AI

Ngân hàng thông minh trong kỷ nguyên dữ liệu và AI

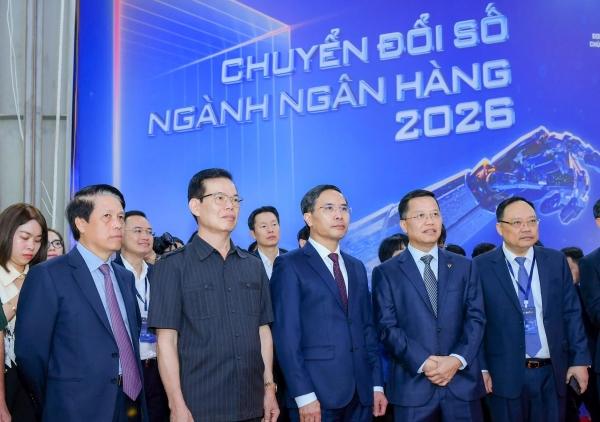
Ngày 18 - 19/8/2026, sự kiện Chuyển đổi số ngành Ngân hàng năm 2026 với chủ đề “Ngân hàng thông minh trong kỷ nguyên dữ liệu và Trí tuệ nhân tạo (AI)” đã chính thức diễn ra tại Hà Nội.
Chuyển đổi số ngân hàng: An toàn số là nền tảng của niềm tin

Chuyển đổi số ngân hàng: An toàn số là nền tảng của niềm tin

Ngành Ngân hàng là một trong những ngành tiên phong trong công cuộc chuyển đổi số, không ngừng đổi mới, ứng dụng công nghệ và khai thác hiệu quả dữ liệu, qua đó góp phần thúc đẩy phát triển kinh tế số, xã hội số và Chính phủ số. Cùng với những thành quả đạt được, an ninh mạng, bảo vệ dữ liệu và phòng, chống gian lận là cấu phần không thể thiếu trong chiến lược chuyển đổi số toàn Ngành. Tinh thần chỉ đạo của Ngân hàng Nhà nước Việt Nam (NHNN) là: Chuyển đổi số phải đi cùng an toàn; khai thác dữ liệu phải đi cùng bảo vệ dữ liệu; ứng dụng AI phải đi cùng quản trị rủi ro; đổi mới sáng tạo phải đi cùng tuân thủ, kiểm soát và trách nhiệm giải trình.
Trí tuệ nhân tạo trong bảo mật dữ liệu chuỗi cung ứng tài chính

Trí tuệ nhân tạo trong bảo mật dữ liệu chuỗi cung ứng tài chính

Bài viết phân tích vai trò của trí tuệ nhân tạo (AI) trong tăng cường bảo mật dữ liệu và quản trị rủi ro an ninh mạng đối với chuỗi cung ứng tài chính (Financial Supply Chain - FSC) trong ngành Ngân hàng, qua đó làm rõ những lợi ích, thách thức và hàm ý nhằm nâng cao hiệu quả ứng dụng AI trong bối cảnh chuyển đổi số.
Xem thêm
Áp dụng bộ chuẩn mực kiểm toán nội bộ toàn cầu tại các ngân hàng thương mại Việt Nam

Áp dụng bộ chuẩn mực kiểm toán nội bộ toàn cầu tại các ngân hàng thương mại Việt Nam

Trong bối cảnh hoạt động ngân hàng ngày càng chịu tác động bởi những rủi ro mới và yêu cầu quản trị ngày càng cao, kiểm toán nội bộ giữ vai trò quan trọng trong củng cố hệ thống kiểm soát, quản trị rủi ro và nâng cao hiệu quả hoạt động.
Phát triển Trung tâm tài chính quốc tế tại Việt Nam: Từ chiến lược đến hành động

Phát triển Trung tâm tài chính quốc tế tại Việt Nam: Từ chiến lược đến hành động

Việc hình thành Trung tâm tài chính quốc tế (IFC) mở ra cơ hội để Việt Nam thu hút dòng vốn toàn cầu, nâng cao năng lực cạnh tranh tài chính khu vực, đồng thời đòi hỏi những đột phá về thể chế, hạ tầng, địa kinh tế và nguồn nhân lực chất lượng cao.
Một số vấn đề pháp lý về thanh toán bằng thẻ ngân hàng ở Việt Nam

Một số vấn đề pháp lý về thanh toán bằng thẻ ngân hàng ở Việt Nam

Sự phát triển nhanh của thanh toán bằng thẻ ngân hàng đang đặt ra những yêu cầu mới đối với khuôn khổ pháp lý, từ điều kiện sử dụng thẻ, phân định trách nhiệm khi phát sinh giao dịch trái phép đến bảo vệ chủ thẻ và phòng ngừa gian lận, đòi hỏi tiếp tục hoàn thiện pháp luật để bảo đảm hoạt động thanh toán an toàn, minh bạch trong môi trường số.
Tác động của bất ổn địa chính trị đến sự ổn định của hệ thống ngân hàng và vai trò của các chính sách vĩ mô

Tác động của bất ổn địa chính trị đến sự ổn định của hệ thống ngân hàng và vai trò của các chính sách vĩ mô

Bất ổn địa chính trị đang trở thành nguồn rủi ro ngày càng lớn đối với hệ thống ngân hàng, đặt ra yêu cầu củng cố năng lực quản trị, nâng cao chất lượng thể chế và vận dụng linh hoạt các chính sách an toàn vĩ mô để tăng sức chống chịu và bảo đảm ổn định tài chính.
Vai trò của Quỹ bảo đảm an toàn hệ thống Quỹ tín dụng nhân dân qua thực tiễn hoạt động cho vay hỗ trợ

Vai trò của Quỹ bảo đảm an toàn hệ thống Quỹ tín dụng nhân dân qua thực tiễn hoạt động cho vay hỗ trợ

Bài viết phân tích thực trạng hoạt động cho vay hỗ trợ của Quỹ bảo đảm an toàn hệ thống Quỹ tín dụng nhân dân - QTDND (Quỹ bảo toàn), qua đó làm rõ những kết quả đạt được, các điểm nghẽn trong thực tiễn triển khai và một số giải pháp nâng cao hiệu quả hoạt động của Quỹ trong thời gian tới.
Thúc đẩy chuyển đổi chuẩn báo cáo tài chính quốc tế tại Việt Nam: Kinh nghiệm quốc tế và hàm ý chính sách

Thúc đẩy chuyển đổi chuẩn báo cáo tài chính quốc tế tại Việt Nam: Kinh nghiệm quốc tế và hàm ý chính sách

Bài viết phân tích kinh nghiệm quốc tế, đánh giá thực trạng triển khai Chuẩn mực Báo cáo tài chính quốc tế (IFRS) tại Việt Nam và đề xuất các giải pháp thúc đẩy quá trình hội tụ IFRS, qua đó góp phần nâng cao tính minh bạch của thông tin tài chính, cải thiện quản trị doanh nghiệp và tăng cường khả năng hội nhập thị trường vốn quốc tế.
Dịch vụ tài chính hiện đại: Khung lý luận, kinh nghiệm quốc tế và định hướng phát triển tại Việt Nam

Dịch vụ tài chính hiện đại: Khung lý luận, kinh nghiệm quốc tế và định hướng phát triển tại Việt Nam

Trong bối cảnh chuyển đổi số diễn ra mạnh mẽ, dịch vụ tài chính hiện đại đang trở thành động lực quan trọng thúc đẩy đổi mới hệ thống tài chính. Bài viết làm rõ cơ sở lý luận, phân tích kinh nghiệm quốc tế và đề xuất một số giải pháp nhằm phát triển hệ sinh thái dịch vụ tài chính hiện đại tại Việt Nam.
Tác động của chuyển đổi số ngân hàng đến năng lực cạnh tranh của các Trung tâm tài chính quốc tế: Phân tích vĩ mô và hàm ý cho Việt Nam

Tác động của chuyển đổi số ngân hàng đến năng lực cạnh tranh của các Trung tâm tài chính quốc tế: Phân tích vĩ mô và hàm ý cho Việt Nam

Bài viết phân tích cơ chế tác động của chuyển đổi số ngân hàng đến năng lực cạnh tranh của các trung tâm tài chính quốc tế (IFC), sử dụng phương pháp phân tích so sánh định tính (QCA) trên một số trường hợp tại châu Á - Thái Bình Dương là Singapore, Hồng Kông, Tokyo, Thượng Hải, Seoul và Sydney. Khung phân tích nhận diện ba yếu tố cốt lõi: Hạ tầng và năng suất hệ thống; đổi mới sáng tạo và hệ sinh thái cộng sinh; thể chế và khung pháp lý thông minh. Kết quả cho thấy chuyển đổi số có lợi suất biên giảm dần, vai trò điều tiết quyết định thuộc về khung pháp lý thông minh tích tụ không gian địa lý được tái định nghĩa theo mật độ dữ liệu, nhân lực số và năng lực xuất khẩu tiêu chuẩn công nghệ. Từ phân tích kinh nghiệm của các IFC trên, bài viết đưa ra các bài học và hàm ý chính sách cho Việt Nam.
So sánh các quy định của Hoa Kỳ và Liên minh châu Âu đối với stablecoin neo tiền pháp định: Một số kinh nghiệm cho Việt Nam

So sánh các quy định của Hoa Kỳ và Liên minh châu Âu đối với stablecoin neo tiền pháp định: Một số kinh nghiệm cho Việt Nam

Sự phát triển nhanh chóng của stablecoin neo tiền pháp định đang đặt ra những yêu cầu mới đối với quản lý nhà nước và khuôn khổ pháp lý. Thông qua phân tích và so sánh kinh nghiệm quốc tế, bài viết làm rõ các vấn đề pháp lý cốt lõi, đồng thời đề xuất định hướng hoàn thiện pháp luật về stablecoin tại Việt Nam.
Kinh nghiệm quốc tế về tự do hóa cán cân tài chính và bài học cho các nền kinh tế đang phát triển

Kinh nghiệm quốc tế về tự do hóa cán cân tài chính và bài học cho các nền kinh tế đang phát triển

Tự do hóa cán cân tài chính vừa tạo động lực thúc đẩy phát triển, vừa tiềm ẩn nhiều rủi ro, đòi hỏi một lộ trình phù hợp; trên cơ sở tổng kết kinh nghiệm quốc tế, bài viết phân tích các điều kiện cốt lõi để bảo đảm quá trình này diễn ra an toàn, hiệu quả và bền vững.

Thông tư số 44/2026/TT-NHNN sửa đổi, bổ sung một số điều của Thông tư số 40/2025/TT-NHNN hướng dẫn về quản lý ngoại hối đối với đầu tư ra nước ngoài trong hoạt động dầu khí

Thông tư số 43/2026/TT-NHNN hướng dẫn hoạt động thanh toán và chuyển tiền liên quan đến kinh doanh chuyển khẩu hàng hóa

Thông tư số 40/2026/TT-NHNN quy định các giới hạn, tỷ lệ đảm bảo an toàn trong hoạt động của quỹ tín dụng nhân dân

Thông tư số 34/2026/TT-NHNN hướng dẫn về quản lý ngoại hối đối với hoạt động đầu tư ra nước ngoài

Thông tư số 23/2026/TT-NHNN sửa đổi, bổ sung một số điều của các văn bản quy phạm pháp luật về quản lý ngoại hối liên quan đến hoạt động cung ứng dịch vụ ngoại hối của các tổ chức không phải là tổ chức tín dụng

Thông tư số 10/2026/TT-NHNN sửa đổi, bổ sung một số điều của Thông tư số 27/2024/TT-NHNN quy định về ngân hàng hợp tác xã, việc trích nộp, quản lý và sử dụng Quỹ bảo đảm an toàn hệ thống quỹ tín dụng nhân dân được sửa đổi, bổ sung bởi Thông tư số 28/2025/TT-NHNN.

Thông tư số 13/2026/TT-NHNN sửa đổi, bổ sung một số điều của Thông tư số 53/2018/TT-NHNN quy định về mạng lưới hoạt động của tổ chức tín dụng phi ngân hàng

Thông tư số 08/2026/TT-NHNN ngày 15 tháng 5 năm 2026 Sửa đổi, bổ sung điểm a khoản 4 Điều 20 Thông tư số 22/2019/TT-NHNN quy định các giới hạn, tỷ lệ bảo đảm an toàn trong hoạt động của ngân hàng, chi nhánh ngân hàng nước ngoài

Nghị quyết số 24/2026/NQ-CP của Chính phủ về cắt giảm, phân cấp, đơn giản hóa thủ tục hành chính, điều kiện kinh doanh lĩnh vực quốc phòng, nội vụ, tài chính, xây dựng, ngoại giao, tư pháp, ngân hàng

Thông tư số 06/2026/TT-NHNN quy định về giám định tư pháp trong lĩnh vực tiền tệ, hoạt động ngân hàng và ngoại hối

Đọc nhiều