Hoàn thiện pháp lý về ứng dụng trí tuệ nhân tạo trong hành trình chuyển đổi số ngân hàng

Công nghệ & ngân hàng số
Ngành Ngân hàng luôn tiên phong trong ứng dụng khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số, trong đó ứng dụng trí tuệ nhân tạo (AI) góp phần nâng cao trải nghiệm khách hàng, đảm bảo an ninh, an toàn hoạt động ngân hàng. Trong bối cảnh tội phạm công nghệ cao ngày càng tinh vi, công tác phòng chống gian lận, bảo vệ người tiêu dùng nói riêng và bảo đảm an ninh, an toàn giao dịch điện tử nói chung là yếu tố then chốt, sống còn của chuyển đổi số. Thời gian tới, Ngân hàng Nhà nước Việt Nam (NHNN) tiếp tục hoàn thiện khung pháp lý hỗ trợ các ngân hàng, định chế tài chính và công ty công nghệ tài chính phát triển AI, đồng thời thúc đẩy chuyển đổi số ngân hàng, góp phần hiện thực hóa các mục tiêu chuyển đổi số quốc gia.
aa

Ứng dụng AI - “lá chắn thép”: Tăng cường bảo mật, nâng cao hiệu quả hoạt động

AI không còn là công nghệ của tương lai mà đang song hành trong hầu hết các hoạt động, giúp hiện đại hóa và chuyển đổi mạnh mẽ lĩnh vực ngân hàng trên toàn cầu. Tại Việt Nam, ngành Ngân hàng đã tích cực triển khai ứng dụng AI nhằm cải tiến hiệu quả hoạt động, tăng cường bảo mật và nâng cao trải nghiệm khách hàng. Cụ thể, các tổ chức tín dụng (TCTD) đã và đang ứng dụng AI vào ba trụ cột chính:

Thứ nhất, nâng cao trải nghiệm khách hàng và cá nhân hóa dịch vụ, với các sản phẩm như: Trợ lý ảo (Chatbot) hỗ trợ, giải đáp thắc mắc của khách hàng một cách nhanh chóng, chính xác, liền mạch 24/7; hệ thống tổng đài tích hợp AI tự động phân loại và xử lý cuộc gọi... Các ứng dụng như: VCB Digibot của Ngân hàng Thương mại cổ phần (NHTMCP) Ngoại thương Việt Nam (Vietcombank); ACB Chatbot của NHTMCP Á Châu (ACB); Virtual Assistant của NHTMCP Quân đội (MB); Chatbot VietinBank iBot của NHTMCP Công thương Việt Nam (VietinBank); BIDV SmartBanker của NHTMCP Đầu tư và Phát triển Việt Nam (BIDV)… hỗ trợ khách hàng 24/7, tư vấn sản phẩm, dịch vụ tài chính, kiểm tra, xác thực các giao dịch.

Thứ hai, AI được ứng dụng trong công tác bảo đảm an ninh, an toàn hệ thống ngân hàng - đóng vai trò như một “lá chắn thép”, chuyển từ thế phòng vệ thụ động sang tích cực phát hiện và ngăn chặn rủi ro từ sớm, từ xa đối với việc phòng chống gian lận, bảo vệ khách hàng và ngân hàng.

Cụ thể, AI được áp dụng sâu rộng ngay từ khâu định danh khách hàng điện tử (eKYC) và sau đó là phân tích hành vi giao dịch của khách hàng theo thời gian thực để phát hiện dấu hiệu bất thường, các thủ đoạn gian lận mới, chủ động hiển thị cảnh báo lừa đảo trước khi khách hàng xác nhận giao dịch.

Các ngân hàng ứng dụng AI để nhận diện khách hàng, bao gồm xác thực sinh trắc học (Face ID, vân tay, giọng nói) để đăng nhập; xác minh danh tính để mở tài khoản số điện tử; nhận dạng ký tự quang học (OCR), tự động trích xuất thông tin từ chứng minh nhân dân/căn cước công dân, hóa đơn, hợp đồng, giúp giảm thời gian xử lý thủ công trong các giao dịch vay, mở thẻ.

Nhiều ngân hàng ứng dụng AI để phân tích rủi ro và phòng, chống gian lận, như sử dụng AI trong phát hiện giao dịch bất thường giúp nhận diện các hoạt động đáng ngờ như rửa tiền, lừa đảo thẻ tín dụng. Chẳng hạn, Vietcombank ứng dụng AI phân tích rủi ro tín dụng, phát hiện giao dịch bất thường; VietinBank ứng dụng công nghệ học sâu (Deep Learning) trong nhận diện và ngăn chặn gian lận thẻ; Techcombank sử dụng AI và công nghệ phân tích dự đoán (Predictive Analytics) để dự đoán rủi ro tín dụng.

Thứ ba, tự động hóa sâu rộng các quy trình nghiệp vụ cốt lõi như nghiệp vụ tín dụng, huy động vốn, thanh toán và dịch vụ ngân quỹ. Nổi bật là việc số hóa và tự động hóa quy trình tín dụng, từ khâu tiếp nhận hồ sơ, ứng dụng AI để chấm điểm tín dụng, thẩm định, đến phê duyệt và giải ngân các khoản vay bằng phương tiện điện tử. Việc này không chỉ giúp rút ngắn đáng kể thời gian xử lý từ vài ngày xuống còn vài giờ hoặc vài phút, mà còn giảm thiểu chi phí vận hành, hạn chế sai sót do con người và nâng cao tính minh bạch. Một số ngân hàng điển hình đã tự động hóa sâu rộng các quy trình nghiệp vụ cốt lõi như: Vietcombank tự động hóa quy trình phê duyệt tín dụng bằng AI và dữ liệu lớn (Big Data); MB triển khai AI hỗ trợ tư vấn tài chính cá nhân; NHTMCP Hàng Hải Việt Nam (MSB) tự động phân loại và xử lý hồ sơ bằng AI và tự động hóa quy trình bằng robot (RPA).

AI trong đánh giá tín dụng được nhiều ngân hàng sử dụng, như chấm điểm tín dụng, khả năng trả nợ của khách hàng để quyết định cấp tín dụng, lãi suất và điều khoản vay; đánh giá rủi ro và kết nối trực tiếp người vay với nhà đầu tư qua cho vay ngang hàng (P2P Lending). Chẳng hạn, hệ thống LiveBank và Credit Scoring của NHTMCP Tiên Phong (TPBank); AI Scoring của Techcombank đánh giá khả năng trả nợ của khách hàng; Credit Scoring AI tích hợp VPBank Neo tự động phê duyệt khoản vay của NHTMCP Việt Nam Thịnh Vượng (VPBank).

AI được ứng dụng trong xây dựng chiến lược kinh doanh, marketing và chăm sóc khách hàng, như sử dụng AI phân tích cảm xúc từ phản hồi khách hàng trên email, mạng xã hội, Chatbot để điều chỉnh chiến dịch marketing; xây dựng hệ thống đề xuất sản phẩm dựa trên lịch sử giao dịch (gói vay, thẻ tín dụng, bảo hiểm), xếp hạng tín dụng khách hàng nhanh chóng. AI còn được các ngân hàng ứng dụng để phân tích và dự báo tài chính, giúp nhận diện xu hướng thị trường, đánh giá rủi ro và dự báo biến động kinh tế, qua đó tối ưu hóa chiến lược đầu tư.

Nhìn chung, việc triển khai AI trong ngành Ngân hàng đang đi đúng hướng và bước đầu gặt hái được những kết quả tích cực, tập trung giải quyết các bài toán thực tiễn về trải nghiệm khách hàng, an toàn bảo mật và tối ưu hóa vận hành, góp phần quan trọng vào sự phát triển ổn định và bền vững của Ngành.

Tuy nhiên, ứng dụng AI cũng đặt các ngân hàng trước một số thách thức trong đó có vấn đề bảo mật dữ liệu. Các hệ thống AI cần lượng lớn dữ liệu để hoạt động (thông tin cá nhân, giao dịch, lịch sử tín dụng). Nếu không được mã hóa hoặc bảo vệ đúng cách, dữ liệu có thể bị đánh cắp hoặc lộ, lọt. Trong khi đó, dữ liệu ngân hàng thường được sử dụng từ nhiều nền tảng độc lập, dẫn đến bị phân tán, khó tích hợp, xây dựng kho dữ liệu tập trung để phục vụ AI, chưa kể, dữ liệu còn thiếu chuẩn hóa định dạng, không đầy đủ. Bên cạnh đó, AI đòi hỏi chi phí rất lớn cho phần cứng, phần mềm và nhân lực.

 Ảnh minh họa (Nguồn: Internet)
Ảnh minh họa (Nguồn: Internet)

Đảm bảo triển khai ứng dụng AI an toàn, hiệu quả trong ngành Ngân hàng

Trong bối cảnh tội phạm công nghệ cao ngày càng tinh vi, NHNN xác định công tác phòng chống gian lận, bảo vệ người tiêu dùng nói riêng và bảo đảm an ninh, an toàn giao dịch điện tử nói chung là yếu tố then chốt, sống còn của chuyển đổi số. NHNN đang nghiên cứu hoàn thiện khung pháp lý hỗ trợ phát triển AI và thúc đẩy chuyển đổi số ngân hàng theo một số định hướng:

Thứ nhất, bám sát các văn bản quy phạm pháp luật của Nhà nước về AI, an ninh mạng, bảo vệ dữ liệu cá nhân (như Luật Trí tuệ nhân tạo, Luật Bảo vệ dữ liệu cá nhân, Luật An ninh mạng…)

Ngày 10/12/2025, Quốc hội đã ban hành Luật Trí tuệ nhân tạo. Đây là văn bản pháp lý cao nhất về AI tại Việt Nam. Các hoạt động ứng dụng AI tại Việt Nam nói chung và trong ngành Ngân hàng nói riêng đều phải tuân thủ Luật Trí tuệ nhân tạo. Luật Trí tuệ nhân tạo đã quy định rõ các nguyên tắc cơ bản trong ứng dụng AI, trong đó phải “bảo đảm công bằng, minh bạch, không thiên lệch, không phân biệt đối xử” cũng như “an toàn hệ thống, an ninh dữ liệu và bảo mật thông tin”.

Tại khoản 4 Điều 6 Luật Trí tuệ nhân tạo quy định: “Chính phủ, Bộ, cơ quan ngang Bộ trong phạm vi chức năng, nhiệm vụ và quyền hạn của mình quy định chi tiết yêu cầu về an toàn, quản lý rủi ro và điều kiện triển khai đối với việc ứng dụng AI trong ngành, lĩnh vực quản lý, bảo đảm phù hợp với quy định của Luật này”.

Căn cứ quy định tại Luật Trí tuệ nhân tạo, NHNN đã lấy ý kiến và chuẩn bị ban hành Thông tư quy định về an toàn, quản lý rủi ro và điều kiện triển khai ứng dụng AI trong ngành Ngân hàng, để bảo đảm có một khung pháp lý hoàn chỉnh, đồng bộ cho các đơn vị trong ngành Ngân hàng tổ chức triển khai ứng dụng AI an toàn, hiệu quả.

Theo NHNN, việc xây dựng Thông tư quy định về an toàn, quản lý rủi ro và điều kiện triển khai ứng dụng AI trong ngành Ngân hàng là cần thiết nhằm: Thiết lập khung yêu cầu tối thiểu về an toàn, quản lý rủi ro và điều kiện triển khai đối với việc ứng dụng AI trong hoạt động ngân hàng, làm cơ sở thống nhất để các TCTD triển khai, đồng thời thúc đẩy việc ứng dụng AI trong hoạt động ngân hàng; kiểm soát, giảm thiểu rủi ro phát sinh từ các ứng dụng AI trong hoạt động nghiệp vụ ngân hàng (như chấm điểm tín dụng, thẩm định cho vay, eKYC, phát hiện gian lận, tư vấn/hỗ trợ ra quyết định), qua đó góp phần bảo đảm an toàn hoạt động ngân hàng và bảo vệ quyền, lợi ích hợp pháp của tổ chức, cá nhân có liên quan; đáp ứng yêu cầu pháp lý và tiến độ ban hành văn bản hướng dẫn thi hành Luật Trí tuệ nhân tạo theo chỉ đạo của cơ quan có thẩm quyền, bảo đảm triển khai đồng bộ, kịp thời trong toàn Ngành.

Về yêu cầu quản lý rủi ro trong ứng dụng AI: Tại Dự thảo Thông tư quy định về an toàn, quản lý rủi ro và điều kiện triển khai ứng dụng AI trong ngành Ngân hàng có quy định việc ứng dụng AI trong ngành Ngân hàng phải tuân thủ quy định của pháp luật về AI và các quy định về quản lý rủi ro của NHNN. Trong đó có quy định một số nội dung cụ thể: (i) Việc phân loại rủi ro của hệ thống AI thực hiện theo quy định của pháp luật về AI; (ii) Thiết lập cơ chế giám sát và can thiệp của con người phù hợp với mức độ rủi ro của hệ thống AI trên nguyên tắc AI không thay thế thẩm quyền và trách nhiệm của con người; đơn vị chịu trách nhiệm cuối cùng trước pháp luật và khách hàng đối với các quyết định do hệ thống AI đưa ra hoặc hỗ trợ đưa ra; (iii) Về trách nhiệm quản lý rủi ro trong ứng dụng AI, hội đồng quản trị chịu trách nhiệm cao nhất về việc ứng dụng AI tại đơn vị mình; (iv) Xây dựng Khung quản lý rủi ro đối với ứng dụng AI và các yêu cầu cụ thể đối với quản lý rủi ro đặc thù đối với ứng dụng AI như rủi ro mô hình AI; rủi ro chuỗi cung ứng; rủi ro từ bên thứ ba...

Về yêu cầu bảo đảm an toàn thông tin, an ninh mạng và quản lý dữ liệu trong ứng dụng AI: Dự thảo Thông tư quy định hệ thống AI phải tuân thủ quy định về an toàn hệ thống thông tin trong hoạt động ngân hàng; được kiểm tra, đánh giá an toàn thông tin trước khi đưa vào vận hành và định kỳ theo mức độ rủi ro, hình thức triển khai; áp dụng biện pháp phòng, chống các rủi ro đặc thù đối với hệ thống AI, đặc biệt đối với hệ thống rủi ro cao. Đơn vị phải giám sát liên tục hiệu năng và hành vi của hệ thống; thực hiện ghi nhật ký và lưu trữ dữ liệu vận hành theo quy định. Đối với dữ liệu, Dự thảo Thông tư yêu cầu bảo đảm dữ liệu huấn luyện, kiểm thử và vận hành đầy đủ, chính xác, có nguồn gốc hợp pháp; thiết lập quy trình kiểm soát chất lượng dữ liệu, phát hiện và xử lý dữ liệu bị sai lệch hoặc bị thao túng; giám sát hiện tượng trôi dữ liệu và tuân thủ quy định về bảo vệ dữ liệu và dữ liệu cá nhân.

Về bảo vệ quyền lợi của khách hàng: Dự thảo Thông tư quy định các yêu cầu về minh bạch thông tin khi triển khai hệ thống AI tương tác với khách hàng; bảo đảm quyền được xem xét lại bởi con người đối với các quyết định được đưa ra hoàn toàn tự động; thiết lập cơ chế tiếp nhận, xử lý khiếu nại và cung cấp thông tin giải thích phù hợp đối với các quyết định của hệ thống AI.

Thứ hai, NHNN tiếp tục cụ thể hóa thành chiến lược và hướng dẫn chuyên ngành. Ngày 03/11/2025, NHNN đã ban hành Chiến lược Chuyển đổi số ngành Ngân hàng đến năm 2030 (Quyết định số 3579/QĐ-NHNN ngày 03/11/2025 của Thống đốc NHNN) và Chiến lược dữ liệu ngành Ngân hàng đến năm 2030 (Quyết định số 3580/QĐ-NHNN ngày 03/11/2025 của Thống đốc NHNN), trong đó chỉ đạo TCTD tiếp tục tăng cường ứng dụng AI trong các hoạt động nghiệp vụ.

Thứ ba, vận hành cơ chế thử nghiệm có kiểm soát: Triển khai Nghị định số 94/2025/NĐ-CP về cơ chế thử nghiệm có kiểm soát trong lĩnh vực ngân hàng; ưu tiên các giải pháp dùng AI trong chấm điểm tín dụng, chia sẻ dữ liệu qua giao diện lập trình ứng dụng mở (Open API), P2P Lending. Cơ chế thử nghiệm có kiểm soát giúp thử nghiệm an toàn, đo lường rủi ro - lợi ích trước khi chuyển hóa kết quả thành quy định lâu dài.

Thứ tư, bảo đảm an toàn hệ thống thông tin, dữ liệu: Mở rộng liên thông với các Cơ sở dữ liệu quốc gia/chuyên ngành để bảo đảm dữ liệu trong ngành Ngân hàng đúng, đủ, sạch, sống, thống nhất, dùng chung. Đồng thời tuân thủ các chuẩn an toàn theo Thông tư số 09/2020/TT-NHNN ngày 21/10/2020 của Thống đốc NHNN quy định về an toàn hệ thống thông tin trong hoạt động ngân hàng và Thông tư số 50/2024/TT-NHNN ngày 31/10/2024 của Thống đốc NHNN quy định về an toàn, bảo mật cho việc cung cấp dịch vụ trực tuyến trong ngành Ngân hàng.

Về phía các ngân hàng, TCTD, để ứng dụng AI một cách an toàn và hiệu quả, các ngân hàng cần xây dựng một chiến lược toàn diện, từ khung pháp lý nội bộ đến hạ tầng kỹ thuật. Theo đó, các ngân hàng cần xây dựng khung quản trị rủi ro và tuân thủ pháp lý; ưu tiên bảo mật và an toàn dữ liệu, cần triển khai ứng dụng AI để phát hiện và cảnh báo tức thì các giao dịch bất thường, gian lận thẻ hoặc giả mạo thông tin; tối ưu hóa quy trình vận hành nội bộ. Đồng thời, các ngân hàng cần chú trọng đào tạo nhân sự, trang bị cho nhân viên các kỹ năng sử dụng AI và phối xây dựng lộ trình ứng dụng AI thống nhất trong toàn hệ thống.

Tài liệu tham khảo

1. Luật Trí tuệ nhân tạo năm 2025 (Luật số 134/2025/QH15).

2. Dự thảo Thông tư quy định về an toàn, quản lý rủi ro và điều kiện triển khai ứng dụng AI trong ngành Ngân hàng.

3. Chiến lược Chuyển đổi số ngành Ngân hàng đến năm 2030 (Quyết định số 3579/QĐ-NHNN ngày 03/11/2025 của Thống đốc NHNN).

4. Chiến lược dữ liệu ngành Ngân hàng đến năm 2030 (Quyết định số 3580/QĐ-NHNN ngày 03/11/2025 của Thống đốc NHNN).

Hà Lan (NHNN)

Tin bài khác

Phát triển Trung tâm tài chính quốc tế tại Việt Nam: Vai trò kiến tạo của hạ tầng thanh toán xuyên biên giới

Phát triển Trung tâm tài chính quốc tế tại Việt Nam: Vai trò kiến tạo của hạ tầng thanh toán xuyên biên giới

Bài viết nghiên cứu vai trò then chốt của hệ thống thanh toán xuyên biên giới trong lộ trình hình thành Trung tâm tài chính quốc tế (IFC) tại Việt Nam. Bằng phương pháp nghiên cứu định tính, tổng hợp và phân tích dữ liệu thứ cấp kết hợp so sánh điển cứu quốc tế, nghiên cứu chỉ ra rằng mặc dù thị trường công nghệ tài chính (Fintech) Việt Nam đang phát triển mạnh mẽ, hạ tầng thanh toán vẫn còn khoảng cách về chuẩn hóa kỹ thuật (ISO 20022) và năng lực bán buôn so với chuẩn IFC toàn cầu. Kết quả nghiên cứu khẳng định việc nâng cấp hạ tầng mềm và hoàn thiện khung pháp lý thử nghiệm (Sandbox) là điều kiện tiên quyết để thu hút dòng vốn quốc tế. Từ đó, bài viết đề xuất các hàm ý chính sách trọng tâm về khung pháp lý, chuẩn hóa dữ liệu, thí điểm công nghệ chuỗi khối (Blockchain) và gia nhập các mạng lưới thanh toán đa phương nhằm tối ưu hóa năng lực cạnh tranh cho IFC tại Thành phố Hồ Chí Minh và Đà Nẵng.
Ứng dụng hệ sinh thái trí tuệ nhân tạo và tự động hóa trong chiến lược tối ưu hóa phễu chuyển đổi khách hàng tại các ngân hàng thương mại

Ứng dụng hệ sinh thái trí tuệ nhân tạo và tự động hóa trong chiến lược tối ưu hóa phễu chuyển đổi khách hàng tại các ngân hàng thương mại

Trong bối cảnh chuyển đổi số, bài viết đề xuất mô hình kết hợp trí tuệ nhân tạo (AI) và tự động hóa nhằm tối ưu phễu chuyển đổi khách hàng (mô hình mô phỏng hành trình của một khách hàng từ lúc lần đầu biết đến thương hiệu cho đến khi thực hiện hành động mua hàng hoặc sử dụng dịch vụ) tại ngân hàng thương mại, qua đó giảm chi phí thu hút, rút ngắn thời gian ra quyết định tín dụng và cá nhân hóa trải nghiệm khách hàng.
Xây dựng năng lực tự bảo vệ trước rủi ro tâm lý và công nghệ cho thế hệ Z trong bối cảnh thí điểm thị trường tài sản mã hóa tại Việt Nam

Xây dựng năng lực tự bảo vệ trước rủi ro tâm lý và công nghệ cho thế hệ Z trong bối cảnh thí điểm thị trường tài sản mã hóa tại Việt Nam

Trong bối cảnh thị trường tài sản mã hóa tại Việt Nam đang được triển khai thí điểm, thế hệ Z với lợi thế về khả năng tiếp cận công nghệ lại đứng trước nhiều rủi ro đan xen, đặt ra yêu cầu cấp thiết về nâng cao năng lực tài chính số và xây dựng cơ chế bảo vệ khi tham gia thị trường.
Ứng dụng AI thúc đẩy kinh tế xanh và Net-Zero trong doanh nghiệp: Kinh nghiệm quốc tế, bài học cho Việt Nam

Ứng dụng AI thúc đẩy kinh tế xanh và Net-Zero trong doanh nghiệp: Kinh nghiệm quốc tế, bài học cho Việt Nam

Trên cơ sở kinh nghiệm quốc tế, bài viết phân tích vai trò của trí tuệ nhân tạo (AI) trong thúc đẩy kinh tế xanh và thực hiện chiến lược Net-Zero, qua đó, đề xuất bài học và giải pháp giúp doanh nghiệp Việt Nam kết hợp chuyển đổi số với chuyển đổi xanh, hướng đến phát thải ròng bằng “0” vào năm 2050.
Hệ khuyến nghị học liên kết: Xu hướng phát triển trong kỷ nguyên dữ liệu phân tán

Hệ khuyến nghị học liên kết: Xu hướng phát triển trong kỷ nguyên dữ liệu phân tán

Trong bối cảnh dữ liệu ngày càng phân tán và yêu cầu nghiêm ngặt về bảo vệ quyền riêng tư, hệ khuyến nghị học liên kết (Federated Recommender Systems - FRS) nổi lên như một hướng tiếp cận tiềm năng, cho phép khai thác dữ liệu từ nhiều nguồn mà không cần chia sẻ dữ liệu gốc, qua đó mở rộng khả năng ứng dụng trong ngân hàng, thương mại điện tử, y tế và giáo dục.
Ngân hàng thông minh trong kỷ nguyên dữ liệu và AI

Ngân hàng thông minh trong kỷ nguyên dữ liệu và AI

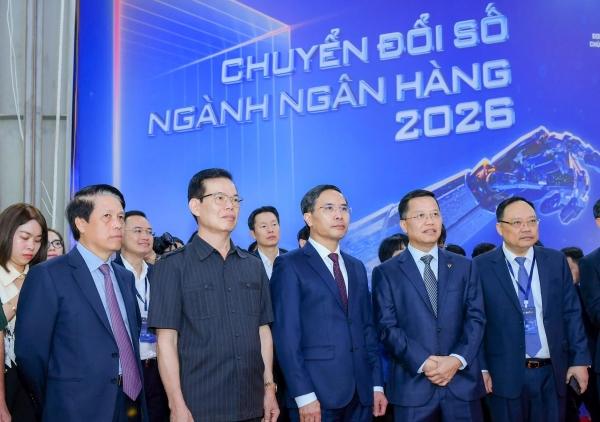
Ngày 18 - 19/8/2026, sự kiện Chuyển đổi số ngành Ngân hàng năm 2026 với chủ đề “Ngân hàng thông minh trong kỷ nguyên dữ liệu và Trí tuệ nhân tạo (AI)” đã chính thức diễn ra tại Hà Nội.
Chuyển đổi số ngân hàng: An toàn số là nền tảng của niềm tin

Chuyển đổi số ngân hàng: An toàn số là nền tảng của niềm tin

Ngành Ngân hàng là một trong những ngành tiên phong trong công cuộc chuyển đổi số, không ngừng đổi mới, ứng dụng công nghệ và khai thác hiệu quả dữ liệu, qua đó góp phần thúc đẩy phát triển kinh tế số, xã hội số và Chính phủ số. Cùng với những thành quả đạt được, an ninh mạng, bảo vệ dữ liệu và phòng, chống gian lận là cấu phần không thể thiếu trong chiến lược chuyển đổi số toàn Ngành. Tinh thần chỉ đạo của Ngân hàng Nhà nước Việt Nam (NHNN) là: Chuyển đổi số phải đi cùng an toàn; khai thác dữ liệu phải đi cùng bảo vệ dữ liệu; ứng dụng AI phải đi cùng quản trị rủi ro; đổi mới sáng tạo phải đi cùng tuân thủ, kiểm soát và trách nhiệm giải trình.
Trí tuệ nhân tạo trong bảo mật dữ liệu chuỗi cung ứng tài chính

Trí tuệ nhân tạo trong bảo mật dữ liệu chuỗi cung ứng tài chính

Bài viết phân tích vai trò của trí tuệ nhân tạo (AI) trong tăng cường bảo mật dữ liệu và quản trị rủi ro an ninh mạng đối với chuỗi cung ứng tài chính (Financial Supply Chain - FSC) trong ngành Ngân hàng, qua đó làm rõ những lợi ích, thách thức và hàm ý nhằm nâng cao hiệu quả ứng dụng AI trong bối cảnh chuyển đổi số.
Xem thêm
Áp dụng bộ chuẩn mực kiểm toán nội bộ toàn cầu tại các ngân hàng thương mại Việt Nam

Áp dụng bộ chuẩn mực kiểm toán nội bộ toàn cầu tại các ngân hàng thương mại Việt Nam

Trong bối cảnh hoạt động ngân hàng ngày càng chịu tác động bởi những rủi ro mới và yêu cầu quản trị ngày càng cao, kiểm toán nội bộ giữ vai trò quan trọng trong củng cố hệ thống kiểm soát, quản trị rủi ro và nâng cao hiệu quả hoạt động.
Phát triển Trung tâm tài chính quốc tế tại Việt Nam: Từ chiến lược đến hành động

Phát triển Trung tâm tài chính quốc tế tại Việt Nam: Từ chiến lược đến hành động

Việc hình thành Trung tâm tài chính quốc tế (IFC) mở ra cơ hội để Việt Nam thu hút dòng vốn toàn cầu, nâng cao năng lực cạnh tranh tài chính khu vực, đồng thời đòi hỏi những đột phá về thể chế, hạ tầng, địa kinh tế và nguồn nhân lực chất lượng cao.
Một số vấn đề pháp lý về thanh toán bằng thẻ ngân hàng ở Việt Nam

Một số vấn đề pháp lý về thanh toán bằng thẻ ngân hàng ở Việt Nam

Sự phát triển nhanh của thanh toán bằng thẻ ngân hàng đang đặt ra những yêu cầu mới đối với khuôn khổ pháp lý, từ điều kiện sử dụng thẻ, phân định trách nhiệm khi phát sinh giao dịch trái phép đến bảo vệ chủ thẻ và phòng ngừa gian lận, đòi hỏi tiếp tục hoàn thiện pháp luật để bảo đảm hoạt động thanh toán an toàn, minh bạch trong môi trường số.
Tác động của bất ổn địa chính trị đến sự ổn định của hệ thống ngân hàng và vai trò của các chính sách vĩ mô

Tác động của bất ổn địa chính trị đến sự ổn định của hệ thống ngân hàng và vai trò của các chính sách vĩ mô

Bất ổn địa chính trị đang trở thành nguồn rủi ro ngày càng lớn đối với hệ thống ngân hàng, đặt ra yêu cầu củng cố năng lực quản trị, nâng cao chất lượng thể chế và vận dụng linh hoạt các chính sách an toàn vĩ mô để tăng sức chống chịu và bảo đảm ổn định tài chính.
Vai trò của Quỹ bảo đảm an toàn hệ thống Quỹ tín dụng nhân dân qua thực tiễn hoạt động cho vay hỗ trợ

Vai trò của Quỹ bảo đảm an toàn hệ thống Quỹ tín dụng nhân dân qua thực tiễn hoạt động cho vay hỗ trợ

Bài viết phân tích thực trạng hoạt động cho vay hỗ trợ của Quỹ bảo đảm an toàn hệ thống Quỹ tín dụng nhân dân - QTDND (Quỹ bảo toàn), qua đó làm rõ những kết quả đạt được, các điểm nghẽn trong thực tiễn triển khai và một số giải pháp nâng cao hiệu quả hoạt động của Quỹ trong thời gian tới.
Thúc đẩy chuyển đổi chuẩn báo cáo tài chính quốc tế tại Việt Nam: Kinh nghiệm quốc tế và hàm ý chính sách

Thúc đẩy chuyển đổi chuẩn báo cáo tài chính quốc tế tại Việt Nam: Kinh nghiệm quốc tế và hàm ý chính sách

Bài viết phân tích kinh nghiệm quốc tế, đánh giá thực trạng triển khai Chuẩn mực Báo cáo tài chính quốc tế (IFRS) tại Việt Nam và đề xuất các giải pháp thúc đẩy quá trình hội tụ IFRS, qua đó góp phần nâng cao tính minh bạch của thông tin tài chính, cải thiện quản trị doanh nghiệp và tăng cường khả năng hội nhập thị trường vốn quốc tế.
Dịch vụ tài chính hiện đại: Khung lý luận, kinh nghiệm quốc tế và định hướng phát triển tại Việt Nam

Dịch vụ tài chính hiện đại: Khung lý luận, kinh nghiệm quốc tế và định hướng phát triển tại Việt Nam

Trong bối cảnh chuyển đổi số diễn ra mạnh mẽ, dịch vụ tài chính hiện đại đang trở thành động lực quan trọng thúc đẩy đổi mới hệ thống tài chính. Bài viết làm rõ cơ sở lý luận, phân tích kinh nghiệm quốc tế và đề xuất một số giải pháp nhằm phát triển hệ sinh thái dịch vụ tài chính hiện đại tại Việt Nam.
Tác động của chuyển đổi số ngân hàng đến năng lực cạnh tranh của các Trung tâm tài chính quốc tế: Phân tích vĩ mô và hàm ý cho Việt Nam

Tác động của chuyển đổi số ngân hàng đến năng lực cạnh tranh của các Trung tâm tài chính quốc tế: Phân tích vĩ mô và hàm ý cho Việt Nam

Bài viết phân tích cơ chế tác động của chuyển đổi số ngân hàng đến năng lực cạnh tranh của các trung tâm tài chính quốc tế (IFC), sử dụng phương pháp phân tích so sánh định tính (QCA) trên một số trường hợp tại châu Á - Thái Bình Dương là Singapore, Hồng Kông, Tokyo, Thượng Hải, Seoul và Sydney. Khung phân tích nhận diện ba yếu tố cốt lõi: Hạ tầng và năng suất hệ thống; đổi mới sáng tạo và hệ sinh thái cộng sinh; thể chế và khung pháp lý thông minh. Kết quả cho thấy chuyển đổi số có lợi suất biên giảm dần, vai trò điều tiết quyết định thuộc về khung pháp lý thông minh tích tụ không gian địa lý được tái định nghĩa theo mật độ dữ liệu, nhân lực số và năng lực xuất khẩu tiêu chuẩn công nghệ. Từ phân tích kinh nghiệm của các IFC trên, bài viết đưa ra các bài học và hàm ý chính sách cho Việt Nam.
So sánh các quy định của Hoa Kỳ và Liên minh châu Âu đối với stablecoin neo tiền pháp định: Một số kinh nghiệm cho Việt Nam

So sánh các quy định của Hoa Kỳ và Liên minh châu Âu đối với stablecoin neo tiền pháp định: Một số kinh nghiệm cho Việt Nam

Sự phát triển nhanh chóng của stablecoin neo tiền pháp định đang đặt ra những yêu cầu mới đối với quản lý nhà nước và khuôn khổ pháp lý. Thông qua phân tích và so sánh kinh nghiệm quốc tế, bài viết làm rõ các vấn đề pháp lý cốt lõi, đồng thời đề xuất định hướng hoàn thiện pháp luật về stablecoin tại Việt Nam.
Kinh nghiệm quốc tế về tự do hóa cán cân tài chính và bài học cho các nền kinh tế đang phát triển

Kinh nghiệm quốc tế về tự do hóa cán cân tài chính và bài học cho các nền kinh tế đang phát triển

Tự do hóa cán cân tài chính vừa tạo động lực thúc đẩy phát triển, vừa tiềm ẩn nhiều rủi ro, đòi hỏi một lộ trình phù hợp; trên cơ sở tổng kết kinh nghiệm quốc tế, bài viết phân tích các điều kiện cốt lõi để bảo đảm quá trình này diễn ra an toàn, hiệu quả và bền vững.

Thông tư số 44/2026/TT-NHNN sửa đổi, bổ sung một số điều của Thông tư số 40/2025/TT-NHNN hướng dẫn về quản lý ngoại hối đối với đầu tư ra nước ngoài trong hoạt động dầu khí

Thông tư số 43/2026/TT-NHNN hướng dẫn hoạt động thanh toán và chuyển tiền liên quan đến kinh doanh chuyển khẩu hàng hóa

Thông tư số 40/2026/TT-NHNN quy định các giới hạn, tỷ lệ đảm bảo an toàn trong hoạt động của quỹ tín dụng nhân dân

Thông tư số 34/2026/TT-NHNN hướng dẫn về quản lý ngoại hối đối với hoạt động đầu tư ra nước ngoài

Thông tư số 23/2026/TT-NHNN sửa đổi, bổ sung một số điều của các văn bản quy phạm pháp luật về quản lý ngoại hối liên quan đến hoạt động cung ứng dịch vụ ngoại hối của các tổ chức không phải là tổ chức tín dụng

Thông tư số 10/2026/TT-NHNN sửa đổi, bổ sung một số điều của Thông tư số 27/2024/TT-NHNN quy định về ngân hàng hợp tác xã, việc trích nộp, quản lý và sử dụng Quỹ bảo đảm an toàn hệ thống quỹ tín dụng nhân dân được sửa đổi, bổ sung bởi Thông tư số 28/2025/TT-NHNN.

Thông tư số 13/2026/TT-NHNN sửa đổi, bổ sung một số điều của Thông tư số 53/2018/TT-NHNN quy định về mạng lưới hoạt động của tổ chức tín dụng phi ngân hàng

Thông tư số 08/2026/TT-NHNN ngày 15 tháng 5 năm 2026 Sửa đổi, bổ sung điểm a khoản 4 Điều 20 Thông tư số 22/2019/TT-NHNN quy định các giới hạn, tỷ lệ bảo đảm an toàn trong hoạt động của ngân hàng, chi nhánh ngân hàng nước ngoài

Nghị quyết số 24/2026/NQ-CP của Chính phủ về cắt giảm, phân cấp, đơn giản hóa thủ tục hành chính, điều kiện kinh doanh lĩnh vực quốc phòng, nội vụ, tài chính, xây dựng, ngoại giao, tư pháp, ngân hàng

Thông tư số 06/2026/TT-NHNN quy định về giám định tư pháp trong lĩnh vực tiền tệ, hoạt động ngân hàng và ngoại hối

Đọc nhiều