Gần đây, lợi dụng tình trạng nhiều người dùng gặp khó khăn khi cập nhật sinh trắc học trên các ứng dụng, kẻ xấu giả danh cán bộ ngân hàng hỗ trợ cài đặt sinh trắc học để lừa đảo, chiếm đoạt tiền trong tài khoản của nạn nhân. Để tăng cường an ninh, bảo mật thông tin cho chính ngân hàng và khách hàng, các ngân hàng thương mại cần liên tục cập nhật, triển khai những giải pháp bảo mật tiên tiến để ứng phó kịp thời các chiêu lừa đảo mới của tội phạm, đồng thời chú trọng công tác truyền thông, giáo dục tài chính, qua đó nâng cao kiến thức, kỹ năng cho người dân, đặc biệt người dân khu vực nông thôn để có thể giao dịch an toàn trên không gian mạng. Việc nâng cao nhận thức và sự phối hợp chặt chẽ giữa ngân hàng và khách hàng là rất quan trọng để bảo vệ an toàn tài chính trong kỷ nguyên số.
Cảnh báo lừa đảo hỗ trợ cài đặt sinh trắc học
Theo Quyết định số 2345/QĐ-NHNN ngày 18/12/2023 của Thống đốc Ngân hàng Nhà nước Việt Nam (NHNN) về triển khai các giải pháp an toàn, bảo mật trong thanh toán trực tuyến và thanh toán thẻ ngân hàng (Quyết định số 2345/QĐ-NHNN), từ ngày 01/7/2024, các giao dịch chuyển tiền điện tử của cá nhân có giá trị trên 10 triệu đồng hoặc tổng giá trị giao dịch chuyển tiền điện tử trong ngày vượt 20 triệu đồng phải áp dụng một trong các biện pháp xác thực sinh trắc học. Ngoài ra, trước khi giao dịch lần đầu bằng ứng dụng ngân hàng điện tử hoặc trước khi giao dịch trên thiết bị khác với thiết bị đang giao dịch lần gần nhất, người dân cũng phải được nhận dạng xác thực sinh trắc học. Để thực hiện giao dịch tuân thủ theo Quyết định số 2345/QĐ-NHNN, người dân, khách hàng cần bổ sung và cập nhật thông tin sinh trắc học với các ngân hàng bằng hai phương thức: Qua ứng dụng ngân hàng điện tử (app) hoặc trực tiếp tới chi nhánh/phòng giao dịch.
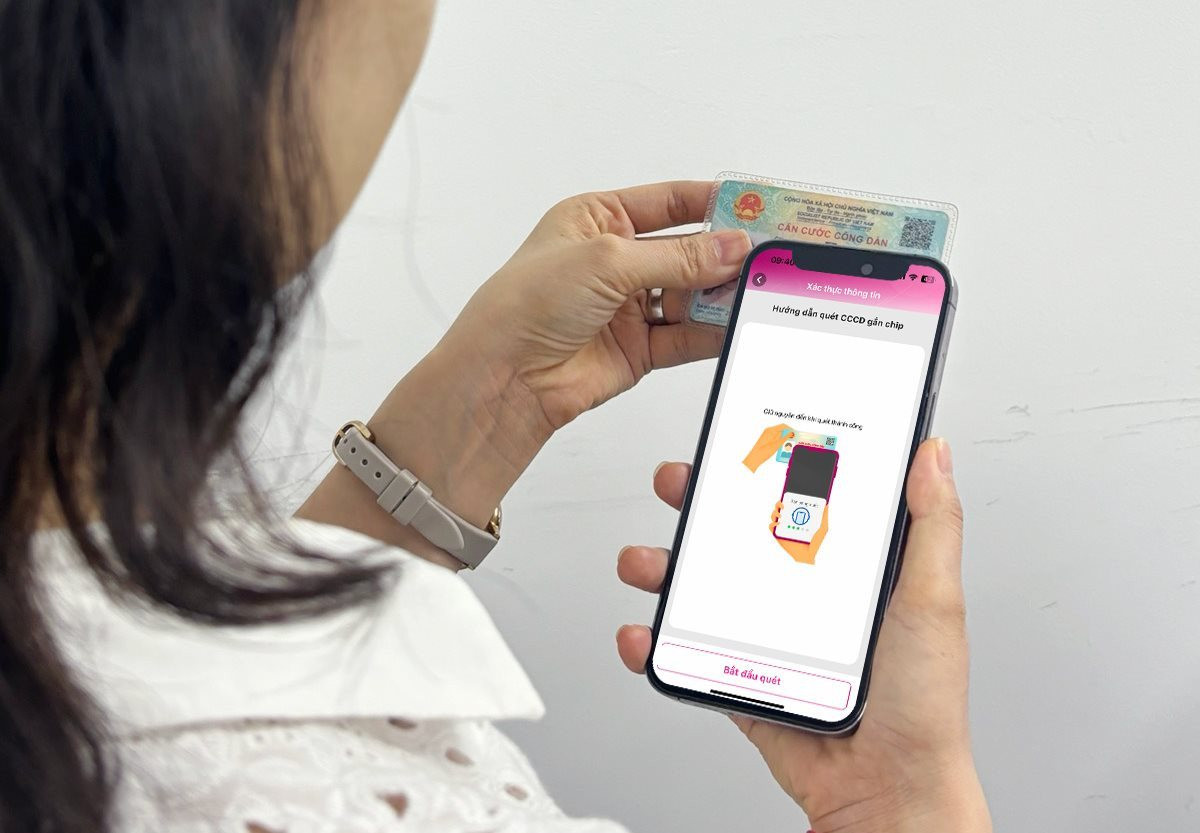
Ảnh minh họa; Nguồn: Internet
Lợi dụng bối cảnh người dân tiến hành bổ sung/cập nhật thông tin sinh trắc học, một số đối tượng lừa đảo đã mạo danh nhân viên ngân hàng hoặc cán bộ quản lý cơ quan nhà nước, liên hệ người dân để “hỗ trợ" nhằm chiếm đoạt tài sản, thông tin. Cụ thể, các đối tượng liên hệ người dân bằng các hình thức như gọi điện, nhắn tin, kết bạn qua các mạng xã hội (Zalo, Facebook, Viber…) để “giả hướng dẫn” thu thập thông tin sinh trắc học.
Sau đó, đối tượng yêu cầu khách hàng cung cấp thông tin cá nhân, thông tin tài khoản ngân hàng, hình ảnh căn cước công dân (CCCD), hình ảnh khuôn mặt, hoặc có thể yêu cầu cuộc gọi video để thu thập thêm giọng nói, cử chỉ, dáng điệu...
Các đối tượng sẽ dẫn dắt người dân truy cập vào đường link lạ để tải và cài đặt ứng dụng lạ trên điện thoại. Những ứng dụng/phần mềm chứa mã độc này có giao diện, hình ảnh gần tương tự với ứng dụng chính thống của Bộ Công an, cơ quan quản lý nhà nước hay các tổ chức tín dụng (TCTD).
Khi lấy được thông tin, các đối tượng sẽ chiếm đoạt tiền trong tài khoản ngân hàng và sử dụng thông tin của người dân vào các mục đích xấu khác như vay tiền, ghi nợ, cá độ...
Theo Bộ Công an, vừa qua, một số đối tượng ở nước ngoài đã liên hệ với các cá nhân ở Việt Nam để nhanh chóng triển khai phương thức lừa đảo, giả danh nhân viên ngân hàng thực hiện hỗ trợ cập nhật sinh trắc học cho người dân. Bộ Công an đã phát hiện có những nhóm lừa đảo hàng trăm đối tượng, hoạt động chuyên nghiệp như một nghề để kiếm sống, chỉ chuyên dành thời gian nghiên cứu các chính sách vừa mới ra đời và từ đó nhanh chóng cho ra đời các kịch bản lừa đảo.
Trước đó, nhận diện các hình thức lừa đảo khách hàng của ngân hàng trên không gian mạng, Cục Công nghệ thông tin (NHNN) cho biết có hai hình thức phổ biến: Thứ nhất, thông qua lợi dụng các kênh truyền thông liên lạc phổ biến như điện thoại, mạng xã hội, SMS… kẻ lừa đảo giả mạo các cơ quan, tổ chức hay người thân thực hiện tấn công vào tâm lý của khách hàng như đe dọa, lợi dụng lòng tham, tình cảm… để yêu cầu nạn nhân trực tiếp chuyển tiền cho tài khoản lừa đảo; thứ hai, lừa đảo chiếm đoạt thông tin đăng nhập và xác thực giao dịch qua ứng dụng ngân hàng điện tử. Kẻ lừa đảo vẫn thông qua các kênh truyền thông phổ biến như mạng xã hội (Facebook, Zalo…), SMS, email, điện thoại… tìm cách để dẫn dụ khách hàng truy cập các đường link giả mạo, cung cấp thông tin bảo mật của ứng dụng ngân hàng điện tử (như: Tên đăng nhập, mật khẩu, mã OTP…); hoặc lừa đảo cài đặt phần mềm giả mạo có chứa mã độc hoặc có chức năng điều khiển từ xa điện thoại của khách hàng, từ đó truy cập trái phép vào ứng dụng ngân hàng điện tử, thực hiện các giao dịch bất hợp pháp nhằm chiếm đoạt tiền của khách hàng.
Đảm bảo an toàn cho khách hàng sử dụng dịch vụ ngân hàng trên không gian mạng
Để phòng, chống các hoạt động lừa đảo trên không gian mạng, trong thời gian qua, ngành Ngân hàng đã và đang tổ chức triển khai nhiều giải pháp mang tính tổng thể, đồng bộ.
Thứ nhất, Thống đốc NHNN đã ban hành các văn bản quy định về an ninh, an toàn thông tin đối với các hệ thống thông tin cung cấp dịch vụ ngân hàng điện tử như: Thông tư số 09/2020/TT-NHNN ngày 21/10/2020 quy định về an toàn hệ thống thông tin trong hoạt động ngân hàng; Thông tư số 47/2014/TT-NHNN ngày 31/12/2014 quy định các yêu cầu kỹ thuật về an toàn bảo mật đối với trang thiết bị phục vụ thanh toán thẻ ngân hàng (được sửa đổi, bổ sung tại Thông tư số 20/2020/TT-NHNN ngày 31/12/2020); Thông tư số 35/2016/TT-NHNN ngày 29/12/2016 quy định về an toàn, bảo mật cho việc cung cấp dịch vụ ngân hàng trên Internet (được sửa đổi, bổ sung tại Thông tư số 35/2018/TT-NHNN ngày 24/12/2018); Chỉ thị số 02/CT-NHNN ngày 13/01/2022 về việc đẩy mạnh chuyển đổi số và bảo đảm an ninh, an toàn thông tin trong hoạt động ngân hàng; Chỉ chị số 02/CT-NHNN ngày 15/01/2024 về đẩy mạnh chuyển đổi số và bảo đảm an ninh, an toàn thông tin trong hoạt động ngân hàng; Quyết định số 2655/QĐ-NHNN ngày 26/12/2019 phê duyệt Chiến lược phát triển công nghệ thông tin ngành Ngân hàng Việt Nam đến năm 2025, định hướng đến năm 2030 (trong đó, nhiệm vụ bảo đảm an toàn thông tin được xác định là một trong những trụ cột chính của phát triển công nghệ ngành Ngân hàng)…
Ngoài ra, các đơn vị chức năng của NHNN cũng thường xuyên có các văn bản chỉ đạo, cảnh báo đến các TCTD, trung gian thanh toán về tình hình tội phạm lừa đảo trên không gian mạng liên quan đến lĩnh vực ngân hàng. Điển hình là Kế hoạch của ngành Ngân hàng triển khai Đề án Phát triển ứng dụng dữ liệu về dân cư, định danh và xác thực điện tử phục vụ chuyển đổi số quốc gia giai đoạn 2022 - 2025, tầm nhìn đến năm 2030 được phê duyệt theo Quyết định số 06/QĐ-TTg ngày 06/01/2022 của Thủ tướng Chính phủ (Đề án 06) và Kế hoạch phối hợp với Bộ Công an triển khai các nhiệm vụ tại Đề án 06 nhằm ứng dụng dữ liệu dân cư, CCCD, tài khoản định danh và xác thực điện tử đối với các hoạt động trong lĩnh vực ngân hàng, góp phần chuyển đổi số, tăng cường hiệu quả công tác đấu tranh phòng, chống các loại tội phạm.
Tiếp đó, ngày 28/6/2024, Thống đốc NHNN đã ban hành hai Thông tư gồm: Thông tư số 17/2024/TT-NHNN quy định việc mở và sử dụng tài khoản thanh toán tại tổ chức cung ứng dịch vụ thanh toán và Thông tư số 18/2024/TT-NHNN quy định về hoạt động thẻ ngân hàng. Đáng chú ý, căn cứ theo quy định tại hai Thông tư nói trên thì từ ngày 01/01/2025 nếu không xác thực sinh trắc học sẽ không thể giao dịch online.
Theo đó, tại khoản 5 Điều 17 Thông tư số 17/2024/TT-NHNN quy định ngân hàng, chi nhánh ngân hàng nước ngoài hướng dẫn khách hàng sử dụng tài khoản thanh toán đảm bảo nguyên tắc:
a) Phạm vi sử dụng và hạn mức giao dịch theo từng đối tượng khách hàng phù hợp với quy định về quản lý rủi ro và thỏa thuận mở và sử dụng tài khoản thanh toán theo quy định tại điểm c khoản 1 Điều 19 Thông tư này1.
b) Có đủ thông tin cần thiết để kiểm tra, đối chiếu, xác minh thông tin nhận biết khách hàng trong quá trình sử dụng tài khoản thanh toán.
c) Chỉ được thực hiện rút tiền, giao dịch thanh toán bằng phương tiện điện tử trên tài khoản thanh toán khi đã hoàn thành việc đối chiếu khớp đúng giấy tờ tùy thân và thông tin sinh trắc học của chủ tài khoản hoặc người đại diện (đối với khách hàng cá nhân) hoặc người đại diện hợp pháp (đối với khách hàng tổ chức) với: (i) Dữ liệu sinh trắc học được lưu trong bộ phận lưu trữ thông tin được mã hóa của thẻ CCCD hoặc thẻ CCCD của người đó đã được xác thực chính xác là do cơ quan Công an cấp hoặc thông qua xác thực tài khoản định danh điện tử của người đó do Hệ thống định danh và xác thực điện tử tạo lập; hoặc (ii) Dữ liệu sinh trắc học được thu thập thông qua gặp mặt trực tiếp người đó đối với trường hợp là người nước ngoài không sử dụng danh tính điện tử, người gốc Việt Nam chưa xác định được quốc tịch; hoặc (iii) Dữ liệu sinh trắc học đã được thu thập và kiểm tra (đảm bảo sự khớp đúng giữa dữ liệu sinh trắc học của người đó với dữ liệu sinh trắc học trong bộ phận lưu trữ thông tin được mã hóa của thẻ CCCD hoặc thẻ CCCD đã được xác thực chính xác là do cơ quan Công an cấp hoặc với dữ liệu sinh trắc học của người đó thông qua xác thực tài khoản định danh điện tử do Hệ thống định danh và xác thực điện tử tạo lập); hoặc (iv) Dữ liệu sinh trắc học của người đó được lưu trong Cơ sở dữ liệu quốc gia về dân cư trong trường hợp sử dụng thẻ CCCD không có bộ phận lưu trữ thông tin được mã hóa.
Bên cạnh đó, tại khoản 6 Điều 16 Thông tư số 18/2024/TT-NHNN cũng nêu rõ, thẻ chỉ được sử dụng để thực hiện giao dịch bằng phương tiện điện tử khi đã hoàn thành việc đối chiếu thông tin khớp đúng với giấy tờ tùy thân và thông tin sinh trắc học của chủ thẻ.
Như vậy, kể từ ngày 01/01/2025 (ngày hai quy định trên hiệu lực thi hành) nếu khách hàng không thực hiện cung cấp dữ liệu sinh trắc học, đồng thời chưa được kiểm tra đối chiếu thì sẽ bị dừng toàn bộ các giao dịch trực tuyến. Trường hợp có nhu cầu thì chỉ có thể trực tiếp đến ngân hàng để thực hiện giao dịch. Những quy định mới tại hai Thông tư này sẽ góp phần tăng cường an ninh, an toàn tài khoản cho khách hàng và trong hoạt động thẻ ngân hàng, đảm bảo phù hợp với các quy định pháp luật có liên quan.
Thứ hai, ngành Ngân hàng đã và đang triển khai các giải pháp về mặt quy trình, công nghệ nhằm phòng, chống lừa đảo, gian lận trong lĩnh vực ngân hàng, trong đó có: Làm sạch dữ liệu khách hàng, loại bỏ các tài khoản ngân hàng không chính chủ; tăng cường triển khai các biện pháp xác thực đa thành tố, xác thực mạnh nhằm giảm thiểu rủi ro trong giao dịch thanh toán trực tuyến của khách hàng như OTP cơ bản, OTP nâng cao, chữ ký số, các biện pháp xác thực mạnh bằng sinh trắc học (qua dữ liệu CCCD gắn chíp, VNeID); tích hợp các biện pháp bảo vệ tăng cường (như: Áp dụng các cơ chế giám sát, phòng chống giao dịch bất thường, giao dịch gian lận đối với kênh ngân hàng điện tử để có cảnh báo sớm và biện pháp ngăn chặn kịp thời với các giao dịch đáng ngờ của khách hàng; thực hiện nhận diện khách hàng (KYC) đối với các giao dịch nhạy cảm như chuyển tiền số lượng lớn, kích hoạt lại thiết bị mới; tăng cường sử dụng dịch vụ, công nghệ mới để sớm phát hiện các vụ việc lộ, lọt thông tin tài khoản, xác thực của khách hàng trên mạng Internet...).
Thứ ba, trong công tác tuyên truyền, cảnh báo phòng, chống lừa đảo: Trong 5 năm qua, NHNN đã có hơn 90 lượt văn bản chỉ đạo, cảnh báo về công tác bảo đảm an ninh, an toàn thông tin và phòng, chống lừa đảo qua mạng gửi các đơn vị trong Ngành trong đó yêu cầu các đơn vị triển khai đồng bộ các giải pháp để nâng cao nhận thức về an ninh, an toàn thông tin cho toàn thể nhân viên và khách hàng của ngân hàng.
NHNN đã đẩy mạnh công tác truyền thông, giáo dục tài chính với nhiều nội dung phong phú, cách thể hiện đa dạng, có tính lan tỏa cao, vừa dễ hiểu với công chúng thông qua các tác phẩm báo chí, các chương trình gameshows, giáo dục tài chính trên truyền hình, qua mạng xã hội... Theo đó, nội dung truyền thông bao gồm phổ biến kiến thức, hướng dẫn người dân, doanh nghiệp hiểu rõ và sử dụng các sản phẩm, dịch vụ ngân hàng trên nền tảng số một cách an toàn, đúng quy định pháp luật, đồng thời tuyên truyền, nâng cao nhận thức, cảnh giác của người dân về những rủi ro an ninh, an toàn thông tin, các thủ đoạn, hành vi tội phạm, lừa đảo phổ biến mới xuất hiện liên quan đến hoạt động ngân hàng.
Về phía các TCTD cũng thường xuyên, liên tục thực hiện công tác truyền thông tới khách hàng về các biện pháp bảo đảm an ninh, an toàn thông tin khi sử dụng các dịch vụ ngân hàng điện tử qua website, ứng dụng Internet Banking/Mobile Banking, thư điện tử, tin nhắn, banner, poster tại các điểm giao dịch, cũng như tận dụng các kênh thông tin có tính lan tỏa cao như mạng xã hội.
Thứ tư, ngành Ngân hàng tăng cường phối hợp với các cơ quan chức năng trong phòng, chống lừa đảo qua mạng. Trong thời gian qua, ngành Ngân hàng đã phối hợp chặt chẽ với Bộ Công an, Bộ Thông tin và Truyền thông và các tổ chức liên quan trong công tác bảo đảm an ninh, an toàn thông tin và phòng, chống lừa đảo qua mạng trong ngành Ngân hàng. Các TCTD đã tích cực phối hợp với các đơn vị chức năng Bộ Công an, Bộ Thông tin và Truyền thông trong công tác phòng, chống lừa đảo trên không gian mạng, thông qua các công tác: (i) Phối hợp cung cấp thông tin trong điều tra, xử lý các vụ việc lừa đảo liên quan đến khách hàng của ngân hàng, bảo đảm lợi ích chính đáng của khách hàng; (ii) Phối hợp tuyên truyền, phổ biến nâng cao nhận thức, kỹ năng về an ninh, an toàn thông tin tới nhân viên và khách hàng của ngân hàng để phòng, chống lừa đảo qua mạng.
Nâng cao kỹ năng bảo mật cho khách hàng khi giao dịch ngân hàng trên nền tảng số
Về phía người dân, khi thực hiện giao dịch ngân hàng trên nền tảng số cần lưu ý các cảnh báo từ các TCTD, đồng thời trang bị kiến thức, kỹ năng bảo mật thông tin cá nhân và tài khoản…
Trước tình trạng lừa đảo gia tăng liên quan đến cập nhật sinh trắc học nói trên, người dân cần hết sức cảnh giác khi được liên hệ bởi các cá nhân tự xưng là cán bộ ngân hàng, cơ quan công an. Người dân cần xác minh lại thông qua số điện thoại được cung cấp trên cổng thông tin chính thống của các đơn vị trên; tuyệt đối không ấn vào những đường link lạ, không cài đặt phần mềm từ nguồn không xác định.
Về phía các ngân hàng thương mại cũng liên tục có những khuyến cáo tới khách hàng. Theo đó, khách hàng chỉ cập nhật dữ liệu sinh trắc học thông qua ứng dụng ngân hàng điện tử chính thống của ngân hàng hoặc trực tiếp tại các điểm giao dịch của ngân hàng trên toàn quốc; không cung cấp, cập nhật dữ liệu sinh trắc học qua bất kỳ trang web hoặc ứng dụng khác; tuyệt đối không cung cấp OTP, mật khẩu, số thẻ, thông tin cá nhân, hình ảnh CCCD, dữ liệu sinh trắc học... cho bất kì ai kể cả nhân viên ngân hàng. Nhân viên ngân hàng không yêu cầu khách hàng cung cấp thông tin cá nhân qua các kênh như gọi điện, nhắn tin SMS, email, phần mềm chat (Zalo, Viber, Facebook…). Trong trường hợp gặp khó khăn khi thực hiện cập nhật thông tin sinh trắc học hay khi thực hiện xác thực với các giao dịch trực tuyến theo quy định, khách hàng có thể thực hiện theo hướng dẫn đăng tải trên website ngân hàng hoặc liên hệ trực tiếp tại các quầy giao dịch, chi nhánh ngân hàng. Trường hợp nghi ngờ hoặc phát hiện bất cứ tin nhắn, cuộc gọi, email có dấu hiệu lừa đảo, khách hàng liên lạc ngay với Trung tâm hỗ trợ khách hàng 24/7 theo hotline, các điểm giao dịch ngân hàng gần nhất hoặc cơ quan Công an để được hỗ trợ. Khách hàng cần nâng cao ý thức cảnh giác, thường xuyên cập nhật thông tin về các vụ lừa đảo sử dụng công nghệ cao để có thông tin đầy đủ về phương thức thủ đoạn của tội phạm; chủ động bảo vệ thông tin cá nhân, đó là tài sản bảo mật hợp pháp, không khai báo thông tin cá nhân trong những trường hợp không cần thiết.
Thời gian tới, các TCTD cần tăng cường hơn nữa các giải pháp về công nghệ bảo mật, tiến tới phát hiện sớm để kịp thời ngăn chặn những giao dịch bất thường, đáng ngờ, bảo vệ an toàn tài khoản cho khách hàng. Chẳng hạn, áp dụng các cơ chế giám sát, phòng chống giao dịch bất thường, giao dịch gian lận đối với kênh ngân hàng điện tử để có cảnh báo sớm và biện pháp ngăn chặn kịp thời với các giao dịch đáng ngờ của khách hàng. Thực hiện nhận diện khách hàng đối với các giao dịch nhạy cảm như chuyển tiền số lượng lớn, kích hoạt lại thiết bị mới. Đồng thời, đẩy mạnh việc phối hợp giữa các ngân hàng trong nghiên cứu áp dụng cơ chế phát hiện, cảnh báo và ngăn chặn sử dụng ứng dụng Mobile Banking đối với các thiết bị bị phá khóa hoặc thiết bị đã kích hoạt quyền trợ năng. Áp dụng các cơ chế phát hiện đăng nhập trên thiết bị lạ. Việc kích hoạt thiết bị điện tử giao dịch Internet Banking cũng được áp dụng các biện pháp xác thực mạnh với quy trình xác thực lại chặt chẽ đòi hỏi sự tương tác chủ động của khách hàng thay vì các yếu tố xác thực tĩnh.
Bên cạnh đó, các ngân hàng cần tăng cường sử dụng dịch vụ, công nghệ mới để sớm phát hiện các vụ việc lộ, lọt thông tin tài khoản, xác thực của khách hàng trên mạng Internet cũng như có cơ chế nhanh chóng gỡ bỏ các website giả mạo. Cùng với đó, các TCTD chú trọng đào tạo đội ngũ cán bộ, nhân viên thành thạo và am hiểu quy trình xử lý với các vụ việc lừa đảo và cách ứng xử phù hợp với khách hàng.
Các TCTD cần phối hợp nghiên cứu, xây dựng, thử nghiệm và sớm đưa vào triển khai hệ thống giám sát các tài khoản thanh toán, ví điện tử nghi ngờ gian lận, giả mạo. Hệ thống giám sát này cho phép các tổ chức thành viên tham gia thực hiện báo cáo thông tin về các tài khoản đáng ngờ khi phát hiện và chia sẻ thông tin tới các thành viên khác. Trên cơ sở nguồn dữ liệu tập trung của hệ thống giám sát và nguồn dữ liệu về danh sách tài khoản đã tham gia vào quá trình luân chuyển dòng tiền lừa đảo đã được Bộ Công an thu thập, các TCTD có thể đưa ra các quyết định thực hiện ngăn chặn giao dịch ngay lập tức hoặc yêu cầu xác thực, định danh tài khoản trước thực hiện giao dịch trực tuyến.
Các ngân hàng cần liên tục cập nhật các giải pháp công nghệ tiên tiến, kết hợp nhiều lớp bảo mật để chống lại các cuộc tấn công Deepfake. Việc nâng cao nhận thức và sự phối hợp chặt chẽ giữa ngân hàng và khách hàng là rất quan trọng để bảo vệ an toàn tài chính trong kỷ nguyên số.
Đặc biệt, bên cạnh sự nỗ lực của ngành Ngân hàng, cần thiết lập các cơ chế trao đổi, phản ứng nhanh với các đơn vị chức năng liên quan như Cục An toàn thông tin (Bộ Thông tin và Truyền thông) thiết lập kênh phản ứng nhanh để ngăn chặn kịp thời các website giả mạo các tổ chức trong ngành Ngân hàng. Khi phát hiện có website giả mạo, các ngân hàng sẽ cung cấp thông tin cho Cục An toàn thông tin thông qua kênh phản ứng nhanh để chỉ đạo các nhà cung cấp dịch vụ Internet thiết lập chính sách an ninh mạng ngăn chặn truy cập; tăng cường sự phối hợp giữa NHNN và Bộ Công an trong triển khai Đề án 06 và trong việc phát hiện, ngăn chặn, xử lý tội phạm công nghệ cao, lừa đảo...
1 Điểm c khoản 1 Điều 19: Xác định các loại rủi ro có thể phát sinh trong hoạt động mở, sử dụng tài khoản thanh toán và biện pháp xử lý rủi ro tương ứng. Biện pháp xử lý rủi ro bao gồm:
(i) Quy định về phạm vi, hạn mức giao dịch theo các mức độ rủi ro phân theo đối tượng khách hàng; trong đó có quy định cụ thể biện pháp quản lý rủi ro với đối tượng khách hàng chưa đủ 18 tuổi.
(ii) Các trường hợp phải thực hiện cập nhật, xác minh lại thông tin nhận biết khách hàng, bao gồm các trường hợp theo quy định tại khoản 4 Điều này.
(iii) Các trường hợp áp dụng từ chối hoặc tạm dừng thực hiện rút tiền, các giao dịch thanh toán bằng phương tiện điện tử.
Tài liệu tham khảo:
1. Quyết định số 2345/QĐ-NHNN ngày 18/12/2023 của Thống đốc NHNN về triển khai các giải pháp an toàn, bảo mật trong thanh toán trực tuyến và thanh toán thẻ ngân hàng.
2. Thông tư số 17/2024/TT-NHNN ngày 28/6/2024 của Thống đốc NHNN quy định việc mở và sử dụng tài khoản thanh toán tại tổ chức cung ứng dịch vụ thanh toán.
3. Thông tư số 18/2024/TT-NHNN ngày 28/6/2024 của Thống đốc NHNN quy định về hoạt động thẻ ngân hàng.
4. https://www.shb.com
Linh Anh (NHNN)
https://tapchinganhang.gov.vn