Việt Nam là một trong những quốc gia có mức tăng trưởng về thanh toán điện tử cao nhất thế giới, khoảng 35% mỗi năm, trong đó ví điện tử đang là một trong những lựa chọn của phương thức thanh toán hiện đại và tiện ích. Bên cạnh đó, các đơn vị cung ứng dịch vụ ví điện tử ngày càng tăng đã tạo nên cuộc cạnh tranh quyết liệt nhằm chiếm lĩnh thị phần. Bài viết này nhằm khái quát thực trạng phát triển của ví điện tử tại Việt Nam trong những năm gần đây và một số cơ hội cũng như thách thức mà thị trường ví điện tử phải đối mặt trong thời gian tới.
1. Đặt vấn đề
Theo thống kê của Appota (Công ty Công nghệ giải trí Việt Nam) năm 2018, Việt Nam có 72% dân số sở hữu điện thoại thông minh, 68% sử dụng smartphone để truy cập Internet (nhiều hơn máy tính), 25% sử dụng Internet trên di động hàng ngày; nhiều người Việt sở hữu trên 2 thiết bị di động kết nối mạng, với bình quân là 1,7 thiết bị/người. Mặt khác, khảo sát tiêu dùng toàn cầu năm 2019 của PwC (một trong bốn công ty kiểm toán, tài chính ngân hàng hàng đầu thế giới) đối với 27 nước/vùng lãnh thổ cho thấy, dự kiến Việt Nam sẽ là thị trường tăng trưởng nhanh nhất về thanh toán di động trong năm 2019. Tỷ lệ người tiêu dùng thanh toán bằng di động ở Việt Nam tăng từ mức 37% vào năm 2018 lên mức 61% năm 2019 và đây cũng là mức tăng cao nhất trong số 6 quốc gia Đông Nam Á tham gia khảo sát. Trong khi đó, tỷ lệ này tại Thái Lan tăng từ 19% lên 67%, Malaysia từ 17% lên 40% và Philippines từ 14% lên 45%, Singapore từ 12% lên 46%, còn Indonesia tăng từ 9% lên mức 47%.
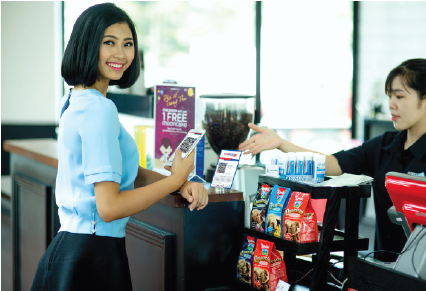
Ví điện tử đang ngày càng trở thành một hình thức thanh toán quen thuộc
của người tiêu dùng hiện nay
Năm 2018, thanh toán qua Internet của Việt Nam có tốc độ tăng trưởng 33,6% về số món và 19,5% về số tiền so với năm 2017. Thanh toán qua điện thoại di động còn đạt mức tăng trưởng ấn tượng hơn, với 41,4% về số món và 169,5% về số tiền so với năm 2017. Từ đó có thể thấy, Việt Nam là một trong những thị trường ứng dụng thanh toán di động tiềm năng, phát triển nhanh trên thế giới và có sức tác động mạnh mẽ, thúc đẩy sự tăng trưởng của các hình thức thanh toán hiện đại nói chung và ví điện tử nói riêng.
Bên cạnh đó, kết quả khảo sát của Ngân hàng Thế giới cho thấy, thanh toán không dùng tiền mặt đã trở thành phương tiện thanh toán phổ biến tại nhiều quốc gia phát triển trên thế giới với giá trị chi tiêu của người dân chiếm tới hơn 90% tổng số giao dịch hàng ngày. Điển hình như, ở Mỹ, tỷ lệ tiền mặt trong tổng lượng tiền của nền kinh tế chỉ chiếm khoảng 7,7% và 10% ở khu vực sử dụng đồng Euro vào năm 2016. Bên cạnh đó, Việt Nam cũng đang hướng tới một nền kinh tế 90% không dùng tiền mặt vào năm 2020 bằng cách giảm các giao dịch tiền mặt và tăng thanh toán điện tử. Theo đó, ít nhất 50% tổng số hộ gia đình ở thành phố sử dụng dịch vụ thanh toán điện tử cho giao dịch hàng ngày vào năm 2020. Là một phương tiện thanh toán trung gian, ví điện tử sẽ góp phần quan trọng để Việt Nam thực hiện được mục tiêu đề ra.
2. Sự phát triển của ví điện tử tại Việt Nam trong những năm gần đây
2.1. Tổng quan về ví điện tử
Ra đời năm 2008 trong bối cảnh thị trường thương mại điện tử đang cần những công cụ thanh toán phù hợp, ví điện tử được kỳ vọng giúp người mua và người bán kết nối nhanh chóng với nhau. Đây là một loại tài khoản điện tử dùng để thanh toán các giao dịch trực tuyến, giúp người dùng thanh toán các loại phí trên Internet như hóa đơn tiền điện, tiền nước, cước Internet, cước truyền hình cáp, mua vé máy bay, thanh toán vay tiêu dùng, chuyển tiền, mua sắm online,…
Ví điện tử là một ví ảo lưu trữ thông tin thẻ thanh toán trên máy tính hoặc thiết bị di động, để tạo điều kiện thuận lợi không chỉ cho mua hàng trực tuyến mà cả thanh toán tại các điểm bán lẻ (Tolety, 2018).
Theo Pachpande và Kamble (2018), ví điện tử là một loại thẻ hoạt động bằng điện tử và cũng được sử dụng cho các giao dịch được thực hiện trực tuyến thông qua máy tính hoặc điện thoại thông minh và tiện ích của nó giống như thẻ tín dụng hoặc thẻ ghi nợ.
Tính đến hết năm 2019, Việt Nam có 32 tổ chức không phải là ngân hàng được Ngân hàng Nhà nước cho phép cung cấp dịch vụ ví điện tử. Điều này đã đáp ứng cơ bản nhu cầu thanh toán của người tiêu dùng trong bối cảnh thương mại điện tử phát triển mạnh mẽ như hiện nay với một số tiện ích như:
- Hình thức nạp tiền và thanh toán đa dạng, nhanh chóng, tiện lợi bao gồm cả các website lẫn các ứng dụng di động. Khách hàng có thể thực hiện việc thanh toán mua hàng, trả tiền dịch vụ ở bất kì nơi đâu, bất kì lúc nào chỉ bằng một vài thao tác đơn giản kèm theo một bước xác nhận mật khẩu giao dịch;
- Giúp tiết kiệm thời gian làm việc và di chuyển của người dùng, thực hiện các giao dịch thanh toán dễ dàng và nhanh chóng. Song song đó, người dùng có thể thực hiện truy vấn thông tin tài khoản mọi lúc mọi nơi, đặc biệt không cần phải mang theo tiền mặt, tránh tình trạng bị rơi tiền hay bị đánh cắp;
- Thanh toán qua ví điện tử giúp bảo mật các giao dịch, cho phép thanh toán những khoản chi phí nhỏ, dễ sử dụng, phổ biến (vì nó có thể không cần liên kết với tài khoản ngân hàng trong quá trình thanh toán) và phạm vi sử dụng rộng. Ngoài ra, ví điện tử có thể được sử dụng cho thanh toán thông thường hàng ngày và các ứng dụng khác như một thẻ thông minh cũng như thanh toán qua Internet (Sahut, 2008).
Tuy nhiên, bên cạnh những tiện ích mà ví điện tử mang lại, vẫn còn một số tồn đọng cần phải khắc phục khi giao dịch như: hệ thống bảo mật chưa thật sự làm người dùng tin tưởng; Nơi chấp nhận thanh toán bằng ví điện tử chưa nhiều; Người dùng bị tốn phí trong quá trình sử dụng, thậm chí phí này cao hơn so với phí sử dụng các dịch vụ ngân hàng số như Internet banking, mobile banking,... Ngoài ra, người dùng có thể bị đánh cắp thông tin cá nhân, thông tin tài khoản, bị mất tiền khi máy tính, điện thoại cá nhân thường xuyên truy cập vào các website không đáng tin cậy, có chứa mã độc.
Bên cạnh đó, theo Poliushkevych (2019), vấn đề quan trọng nhất trong việc sử dụng các hình thức thanh toán hiện đại nói chung cũng như ví điện tử nói riêng là về khuôn khổ pháp luật hoàn hảo. Ở hầu hết các quốc gia, chưa có phương pháp hiệu quả nào cho quy định pháp lý về lưu thông loại hình tiền điện tử. Chính vì thế, trong quá trình sử dụng, quyền lợi của người dùng sẽ không được bảo vệ khi rủi ro, gian lận xảy ra. Dó đó, đây là một trong các yếu tố ảnh hưởng đến việc phát triển của ví điện tử tại Việt Nam cũng như một số quốc gia trên thế giới. Điều này một phần đã giải thích vì sao mặc dù tốc độ phát triển của thương mại điện tử tại Việt Nam không ngừng tăng lên nhưng ví điện tử vẫn chưa được nhiều người biết đến, sử dụng rộng rãi.
2.2. Thực trạng phát triển ví điện tử tại Việt Nam trong những năm gần đây
Theo Asian Banker Research, dự kiến năm 2020 tại Việt Nam tổng số người dùng ví điện tử dự kiến sẽ vượt mốc 10 triệu người. Với thị trường đầy tiềm năng này, các ví điện tử đang thi nhau nở rộ để chiếm lĩnh thị trường thương mại điện tử. Thực tế cũng cho thấy, trong những năm vừa qua, tại thị trường Việt Nam, các công ty công nghệ tài chính (Fintech) đã cạnh tranh quyết liệt giành thị phần béo bở này khi cho ra mắt hàng loạt các loại ví điện tử có thương hiệu như Momo, Samsung Pay, VTC Pay, Bankplus, Payoo, ZaloPay, 1Pay, Bảo Kim, Vimo, Mobivi, eDong, Ví FPT, eMonkey, Pay365, TopPay, Ngân Lượng, AirPay,… Cụ thể, tính đến tháng 12/2019 có 32 tổ chức không phải là ngân hàng đã được NHNN cấp phép hoạt động cung ứng các dịch vụ trung gian thanh toán. Phần lớn các đơn vị này cung cấp dịch vụ ví điện tử, cổng thanh toán điện tử, hỗ trợ thu hộ chi hộ, chuyển tiền điện tử (Hồng Hà, 2019).
Với thế mạnh về sự tiện dụng và hệ sinh thái phong phú, MoMo - ví điện tử của Công ty Cổ phần Dịch vụ Di động Trực tuyến nhanh chóng được các ngân hàng kết nối. Tính hết tháng 10/2019, MoMo là đối tác liên kết trực tiếp của 16 ngân hàng, hiện đã có khoảng 8 triệu người dùng tại Việt Nam, mục tiêu tăng lên 16 triệu người dùng vào cuối năm 2019. Căn cứ trên mức độ phổ biến, từ số liệu thuê bao và thị phần mà chính các doanh nghiệp ví điện tử công bố thì MoMo đang là ví điện tử có thị phần lớn nhất và được yêu thích nhất tại Việt Nam. Về khối lượng giao dịch, MoMo đã tăng hơn 3 lần trong năm 2018. MoMo cũng đã đạt tới 200 triệu giao dịch/năm với tổng giá trị thanh toán đạt 1,2 tỷ USD/năm (Thủy Diệu, 2019). Bên cạnh Momo, còn có nhiều tên tuổi từ các nhà đầu tư trong và ngoài nước như Airpay, Moca, Payoo, Zalopay, VinIDPay,… Năm 2018, tổng giá trị thực hiện qua hệ thống kết nối thanh toán của Công ty cổ phần Thanh toán Quốc gia Việt Nam đạt 1,75 triệu tỷ đồng, tăng trưởng 164% so với năm 2017. (Hình 1)

Sự sôi động và hấp dẫn của ví điện tử đã thu hút các ngân hàng thương mại cũng như các công ty, tập đoàn công nghệ lớn từng bước thâm nhập vào thị trường. Đến nay, một số ngân hàng đã phát triển hệ thống thanh toán điện tử: Ví điện tử Bank Plus ra đời là sự kết nối giữa Viettel và MBBank bảo trợ; VPBank với Timo và Maritime Bank với MEED, LienVietPostbank với Ví Việt. Tháng 12/2018, Sacombank cũng chính thức ra mắt ví Sacombank Pay được tích hợp đầy đủ các tính năng, tiện ích ngân hàng hiện đại nhằm mang đến cho khách hàng nhiều trải nghiệm thú vị trong lĩnh vực ngân hàng số. Sacombank Pay với QR code đạt chuẩn quốc tế và hệ sinh thái rất lớn sẽ đem đến nhiều tiện ích cho người dùng. Hiện mạng lưới các điểm chấp nhận thanh toán của Sacombank đạt trên 2.500 đại lý và kế hoạch năm 2019 dự tính tăng lên 30 - 40%.
Không những thế, thị trường năng động và sôi nổi của ví điện tử tại Việt Nam cũng tạo ra sức hấp dẫn đối với các nhà đầu tư nước ngoài. Một số doanh nghiệp nước ngoài chọn cách bắt tay với các doanh nghiệp nội trong cuộc đua giành thị phần ví điện tử phải kể đến Quỹ đầu tư Standard Chartered Private Equity và Ngân hàng đầu tư toàn cầu Goldman Sachs đã hợp tác với CTCP M_Services bỏ vốn vào Momo. VNPT Epay có 65% vốn sở hữu thuộc quỹ đầu tư của Hàn Quốc; 90% vốn của CTCP 1Pay thuộc về Tập đoàn TrueMoney đến từ Thái Lan,… Trong khi đó, một số doanh nghiệp có tiềm lực tài chính mạnh lại chọn cách tự tạo ra sản phẩm của chính mình thâm nhập vào thị trường Việt Nam. EVENS E-CASH, một doanh nghiệp công nghệ đến từ Hàn Quốc, đã phát đi thông báo dự kiến năm 2020 sẽ chính thức có mặt tại thị trường Việt Nam.
3. Cơ hội và thách thức đối với thị trường ví điện tử tại Việt Nam
3.1. Cơ hội
Ví điện tử đang ngày càng trở thành một hình thức thanh toán quen thuộc của người tiêu dùng hiện nay, đặc biệt là giới trẻ. Với xu hướng số phát triển mạnh mẽ và nhiều tiện ích, ví điện tử có tiềm năng để phát triển mạnh mẽ trong tương lai gần. Thị trường ví điện tử ở Việt Nam hiện nay đang bùng nổ với sự xuất hiện của nhiều cái tên mới, tăng con số ví điện tử lên hơn 20 với những tiện ích đa dạng. Theo ước tính của Ngân hàng Nhà nước Việt Nam sẽ có khoảng hơn 10 triệu người dùng ví điện tử ở nước ta năm 2020. Qua đó, có thể thấy thị trường phát triển của ví điện tử tại Việt Nam còn nhiều cơ hội đang chờ đón phía trước.
Thứ nhất, tại Việt Nam, Chính phủ đặt ra mục tiêu, cuối năm 2020, tỷ trọng tiền mặt trên tổng phương tiện thanh toán ở mức thấp nhất hơn 10% và 8% vào năm 2025. Điều này có nghĩa là trong thời gian tới ví điện tử sẽ có nhiều tiềm năng để phát triển;
Thứ hai, cũng trong thời gian gần đây, các ví điện tử không ngừng cung cấp thêm nhiều tính năng để phục vụ khách hàng và đạt mục tiêu chiếm lĩnh thị phần. Ngoài việc ứng dụng công nghệ thanh toán quét QR, một số ví điện tử tiếp tục ứng dụng công nghệ quét AR cho phép khách hàng xem và tiếp nhận thông tin theo cách mới mẻ, không gây nhàm chán. Chính vì thế, cuộc cách mạng công nghiệp 4.0 đã tạo ra nhiều cơ hội để phát triển các hình thức thanh toán hiện đại, dễ sử dụng nói chung và ví điện tử nói riêng.
Thứ ba, hơn nữa, khu vực nông thôn đang được nhiều công ty Fintech hướng tới trong tương lai. Hiện nay, tại Việt Nam chương trình mục tiêu quốc gia về xây dựng nông thôn mới rất được quan tâm với tham vọng đến năm 2015 có 20% số xã đạt tiêu chuẩn nông thôn mới và đến năm 2020 có 50% số xã đạt tiêu chuẩn nông thôn mới theo Bộ tiêu chí quốc gia về nông thôn mới. Ngoài ra, trong những năm gần đây với sự phát triển của khu vực nông thôn thì việc sử dụng điện thoại, Internet hay các phương tiện thanh toán hiện đại như ví điện tử cũng được nhiều người dân ở khu vực này quan tâm. Từ đó có thể thấy, đây là thị trường đầy tiềm năng phát triển đối với ví điện tử.
Thứ tư, ngày nay, số lượng người sử dụng điện thoại thông minh và sử dụng điện thoại vào Internet tăng lên đáng kể. Theo tổng hợp từ báo cáo Digital marekting năm 2019 của WeareSocial và Hootsuite, trong số 64 triệu người dùng Internet tại Việt Nam thì số lượng người dùng truy cập bằng thiết bị di động là 61,73 triệu người (chiếm 96% số người sử dụng internet). Bên cạnh đó, theo số liệu thống kê năm 2019, tỷ lệ người Việt Nam sử dụng Internet hàng ngày là 94% và 6% là số người sử dụng Internet ít nhất một lần trong tuần. Qua số liệu thống kê có thể thấy, người dùng Internet ở Việt Nam không tách rời các hoạt động liên quan đến Internet quá một tuần. Điều đó cho thấy cơ hội gia tăng số lượng người dùng ví điện tử trong tương lai rất lớn.
Thứ năm, hiện nay, thương mại di động đã trở thành một phương thức giao dịch quen thuộc của các công ty thương mại lớn trên thế giới và đang ngày càng phát triển tại Việt Nam. Nó làm thay đổi cách thức mua bán, giao nhận hàng hóa của con người. Đặc biệt, đối với người tiêu dùng: thương mại điện tử giúp họ có nhiều lựa chọn về sản phẩm, dịch vụ; giảm thiểu thời gian mua hàng và chi phí đi lại; tạo cơ hội mua được sản phẩm với giá bán thấp hơn, tiếp cận được nhiều thông tin hơn,… Song hành cùng sự phát triển của thương mại điện tử đó là các hình thức thanh toán hiện đại như thẻ ngân hàng, ví điện tử hoặc thanh toán trực tuyến thông qua smartphones với dịch vụ Mobile Banking, Internet Banking. Do đó, sự bùng nổ của thương mại điện tử sẽ là một trong những cơ hội lớn cho sự phát triển của ví điện tử trong tương lai.
3.2. Thách thức
Tuy có nhiều tính năng đáp ứng nhu cầu của người dùng hiện đại như tiết kiệm thời gian, chi phí, thanh toán nhanh chóng, đơn giản và có nhiều ưu đãi nhưng ví điện tử cũng gặp phải không ít thách thức trong quá trình phát triển thị trường.
Thứ nhất, thói quen thanh toán bằng tiền mặt ở Việt Nam rất lớn cùng với tâm lý lo sợ lừa đảo và rủi ro trong quá trình thanh toán nên một bộ phận người tiêu dùng Việt vẫn chọn hình thức thanh toán bằng tiền mặt. Mặc dù có khá nhiều ví điện tử xuất hiện trong thời gian gần đây nhưng chưa có giải pháp nào nổi bật, tạo ra xu thế cho thị trường. Đây cũng là những trở ngại lớn nhất cho người tiêu dùng và sự phát triển chung của thị trường.
Thứ hai, vấn đề rủi ro gian lận trong thanh toán ví điện tử. Đây là một thách thức lớn đối với sự phát triển của ví điện tử trong thời gian tới. Thực tế cho thấy có rất nhiều người ngại sử dụng các phương tiện thanh toán di động vì mức độ rủi ro của nó như mất tiền, đánh cắp thông tin cá nhân, lừa đảo,… Rủi ro gian lận là một trong các lý do khiến người tiêu dùng ngại sử dụng ví điện tử. Ngoài ra, nỗi sợ bị tấn công hoặc đối mặt với cuộc tấn công phần mềm độc hại hoặc bị rò rỉ dữ liệu cũng là nguyên nhân khiến người tiêu dùng cảm thấy không an toàn khi sử dụng phương thức thanh toán hiện đại này.
Thứ ba, một bộ phận người tiêu dùng Việt vẫn chưa bắt kịp những tiến bộ công nghệ đang diễn ra trên toàn cầu. Họ chưa nhận thức và ít tin tưởng về những hình thức thanh toán hiện đại nói chung và ví điện tử nói riêng. Mặc dù ra đời từ năm 2008 nhưng chỉ trong ba năm gần đây khái niệm về ví điện tử mới được nhiều người biết đến và chấp nhận sử dụng. Sự thiếu hiểu biết khiến họ nghĩ rằng ví điện tử không phải là một phương tiện thanh toán thuận tiện, an toàn và đặt ra một số câu hỏi xoay quanh như: Nếu điện thoại của người dùng bị hack thì sao? Nếu người dùng mất thiết bị thì sao, có mất tiền trong ví hay không? Điều gì xảy ra nếu người dùng bị khóa hoặc mất quyền truy cập?
Thứ tư, hiện vẫn chưa có hành lang pháp lý đầy đủ và chính thức đối với hình thức thanh toán qua ví điện tử. Nói cách khác, chưa có chế tài hay bộ luật nào quy định về tính pháp lý của ví điện tử và những rủi ro cũng như đảm bảo sự an toàn đối với tài sản của người dùng mỗi khi có tranh chấp. Vì vậy, luật bảo vệ người tiêu dùng trực tuyến cần được chặt chẽ và thực thi nghiêm ngặt hơn, nhằm khuyến khích người tiêu dùng thanh toán qua ví điện tử nhiều hơn.
4. Một số đề xuất
Thực tế cho thấy, cuộc cách mạng công nghệ 4.0 đã thay đổi thói quen kinh doanh và thanh toán tiêu dùng của người Việt Nam. Thêm vào đó, trong giai đoạn hiện nay khi ngành ngân hàng đang đẩy mạnh thực hiện Quyết định số 2545/QĐ-TTg phê duyệt Đề án phát triển thanh toán không dùng tiền mặt tại Việt Nam giai đoạn 2016 - 2020, với mục tiêu giảm tỷ trọng tiền mặt trên tổng phương tiện thanh toán ở mức thấp hơn 10% vào cuối năm 2020 thì sự ra đời và phát triển của ví điện tử là điều tất yếu. Tuy nhiên, với tâm lý người dân còn e ngại về độ an toàn của các dịch vụ thanh toán trực tuyến, đồng thời thói quen sử dụng tiền mặt từ lâu thì bên cạnh việc gia tăng tiện ích, các ví phải đặc biệt chú trọng đến bảo đảm an toàn, bảo mật cho khách hàng mới có thể phát triển nhanh, bền vững được. Từ phân tích thực trạng thanh toán bằng hình thức ví điện tử trong thời gian qua, để phát triển thanh toán hình thức này tại Việt Nam trong thời gian tới, bài viết xin đưa ra một số đề xuất khuyến nghị như sau:
Một là, hoàn thiện và đồng bộ hóa hành lang pháp lý để quản lý, giám sát, tạo điều kiện thuận lợi đối với các hình thức thanh toán điện tử mới, ban hành quy định về trách nhiệm của nhà cung cấp dịch vụ, người sử dụng và bên thứ ba, đảm bảo an ninh, an toàn và hoạt động ổn định, hạn chế rủi ro phát sinh. Xây dựng các cơ chế, chính sách khuyến khích phát triển, tạo môi trường cạnh tranh bình đẳng giữa các ngân hàng thương mại và các tổ chức không phải ngân hàng, tăng cường các biện pháp bảo vệ lợi ích hợp pháp của người sử dụng các dịch vụ thanh toán điện tử.
Hai là, đa dạng tính năng các ví điện tử nhằm đáp ứng nhu cầu tối đa của khách hàng: Đa dạng tính năng là yêu cầu tất yếu giúp người sử dụng có thể nạp tiền vào ví với nhiều cách thức: nạp tiền từ thẻ điện thoại, nạp tiền thông qua tài khoản thanh toán, chuyển khoản thông qua ngân hàng, Internet Banking, Mobile Banking…
Ba là, đẩy mạnh công tác thông tin tuyên truyền, công tác truyền thông và phối hợp với cơ quan báo chí để thực hiện các chương trình truyền thông nhằm nâng cao nhận thức và củng cố niềm tin của người tiêu dùng. Bên cạnh đó tập trung phát triển, mở rộng các mô hình ứng dụng các phương tiện và hình thức thanh toán mới, hiện đại, phục vụ cho khu vực nông thôn, vùng sâu, vùng xa.
Bốn là, tăng cường an ninh mạng, bảo mật, an toàn thông tin: Cần có biện pháp đảm bảo an ninh, an toàn cho các hệ thống thanh toán quan trọng. Phối hợp chặt chẽ, hiệu quả với các cơ quan chức năng bảo vệ pháp luật. Bên cạnh đó, NHNN nên chủ động theo dõi, cập nhật tình hình an ninh mạng trong nước và quốc tế để cảnh báo cũng như chỉ đạo các đơn vị trong toàn Ngành kịp thời phòng chống, xử lý các rủi ro, lỗ hổng bảo mật công nghệ thông tin.
5. Kết luận
Trước nhu cầu cao về tính tiện ích trong bối cảnh xã hội ngày càng phát triển nhanh và mạnh như hiện nay, các công ty Fintech cần xây dựng một hệ sinh thái thanh toán qua ví điện tử. Đây là loại hình hoạt động mới, dự báo thị trường đầy tiềm năng, vì vậy, việc tạo môi trường kinh doanh phục vụ vì lợi ích quốc gia và cộng đồng doanh nghiệp trong nước là thực sự cần thiết. Vì thế, cơ quan quản lý chuyên ngành cần tạo điều kiện để doanh nghiệp trong nước nắm bắt được cơ hội, tính chủ động trong hoạt động kinh doanh của mình.
TÀI LIỆU THAM KHẢO:
Tiếng Việt
[1] Hồng Hà (2019), “Nóng bỏng cuộc đua mở ví điện tử”, http://tapchitaichinh.vn/ngan-hang/nong-bong-cuoc-dua-mo-vi-dien-tu-313455.html, truy cập ngày 23/11/2019.
[2] Thủy Diệu (2019), “Thị trường ví điện tử: Lo nhà đầu tư nước ngoài thao túng”, http://vneconomy.vn/thi-truong-vi-dien-tu-lo-nha-dau-tu-nuoc-ngoai-thao-tung-20190826163232352.htm, truy cập ngày 21/11/2019.
Tiếng Anh
[1] Pachpande, B. R., & Kamble, A. A. (2018). Study of e-wallet awareness and its usage in Mumbai. Journal of Commerce and Management Thought, 9(1), 33-45.
[2] Poliushkevych, A. V. (2019). Advantages and disadvantages of using electronic money. In Наукові розробки молоді на сучасному етапі. Київський національний університет технологій та дизайну.
[3] Sahut, J. M. (2008). The adoption and diffusion of electronic wallets: The case of monéo. Journal of Internet Banking and Commerce, 13(1), 1-9.
[4] Tolety, R. K. (2018). E-Wallets-Their cause, Rise and Relevance, International Journal of Research in IT and Management (IJRIM). Vol. 8, Issue 7, 1-8.
Nguyễn Thị Ánh Ngọc
Đặng Thùy Linh
Nguyễn Thị Diễm
Theo TCNH số 8/2020
https://tapchinganhang.gov.vn