"Dòng chảy" tín dụng hỗ trợ người dân, doanh nghiệp bứt tốc cuối năm

Chính sách
Những tháng cuối năm, doanh nghiệp tập trung tăng cường sản xuất, kinh doanh để đạt mục tiêu tăng trưởng nên nhu cầu tín dụng cũng sẽ tăng theo.
aa

Những tháng cuối năm, doanh nghiệp tập trung tăng cường sản xuất, kinh doanh để đạt mục tiêu tăng trưởng nên nhu cầu tín dụng cũng sẽ tăng theo. Trước nhu cầu trên, các ngân hàng tích cực triển khai nhiều gói tín dụng với lãi suất rất thấp nhằm đáp ứng nhu cầu vốn lưu động cho mùa kinh doanh cuối năm.
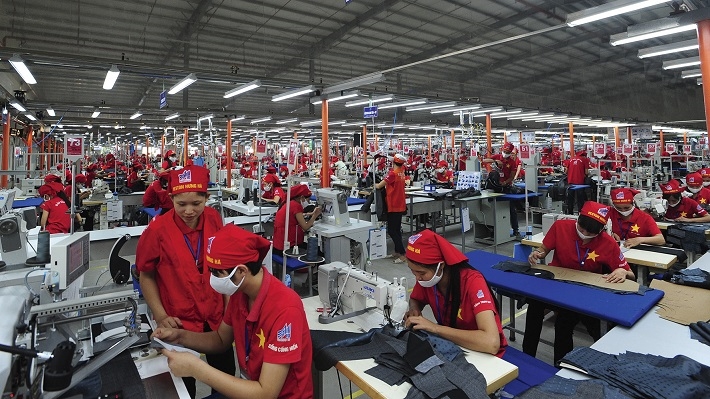

Doanh nghiệp bước vào cao điểm sản xuất cuối năm


Vốn rẻ chờ doanh nghiệp

Nhờ có nguồn vốn kịp thời từ ngân hàng, thời gian qua, nhiều doanh nghiệp đã từng bước vượt qua khó khăn, tiếp tục mở rộng sản xuất, kinh doanh trong thời điểm cuối năm. Bà Võ Thị Bích Hạnh - chủ cơ sở sản xuất bánh tráng Thành Danh có địa chỉ tại Thành phố Hồ Chí Minh cho biết, cơ sở đã được ngân hàng hỗ trợ vay vốn hiệu quả, từ dây chuyền sản xuất trị giá ban đầu khoảng 1 tỉ đồng, đến nay cơ sở đã nâng cấp quy mô, đầu tư hệ thống sản xuất bánh tráng, giá trị lên đến 8 tỉ đồng với công suất khoảng 6 tấn/ngày. Mới đây, cơ sở này còn đầu tư thêm dây chuyền sản xuất bánh tráng với hệ thống sấy bằng năng lượng mặt trời trị giá 11 tỉ đồng, công suất bình quân đạt 9 tấn/ngày. Nhờ có dây chuyền sản xuất mới đầu tư, doanh nghiệp đã cho ra sản phẩm đạt chất lượng tốt nhất, đáp ứng yêu cầu khắt khe của thị trường tiêu thụ cao cấp. Hiện nay, sản phẩm của cơ sở đã có mặt ở nhiều thị trường trong và ngoài nước, trong đó, 50% sản phẩm của cơ sở tiêu thụ trong nước; 50% tại thị trường Mỹ và Pháp.

Trong khi đó, để hiện thực hóa mục tiêu cung cấp những sản phẩm thang máy Made in Vietnam đầu tiên đạt tiêu chuẩn quốc tế, doanh nghiệp đã hợp tác với các thương hiệu nổi tiếng trên thế giới, sử dụng trí tuệ nhân tạo để tạo ra những là sản phẩm Việt Nam đạt chất lượng quốc tế. Chia sẻ về nguồn vốn để thực hiện những kế hoạch trên, ông Nguyễn Tài Minh Cường, Giám đốc Điều hành Trung tâm Thang máy Itek (Công ty cổ phần dụng cụ cơ khí xuất khẩu - EMTC Hà Nội) cho biết: “Nhờ chương trình kết nối ngân hàng - doanh nghiệp, công ty tiếp cận được nguồn vốn có lãi suất thấp. Lãi suất doanh nghiệp được nhận khá ưu đãi nên chúng tôi có điều kiện mở rộng sản xuất trong những tháng cuối năm 2024 cũng như đầu năm 2025”.

Để có được kết quả này, thời gian qua, Chính phủ, Ngân hàng Nhà nước Việt Nam (NHNN) đã có những chỉ đạo quyết liệt trong việc đồng hành cùng doanh nghiệp phục hồi sản xuất, kinh doanh. Nhiều ngân hàng kịp thời áp dụng gói vay ưu đãi, mang đến cơ hội tiếp cận nguồn vốn nhanh chóng và dễ dàng cho doanh nghiệp dịp cuối năm.

Điển hình như gói tín dụng “Tiếp vốn nhanh - Kinh doanh bứt phá” được triển khai trên toàn hệ thống Ngân hàng Thương mại cổ phần Bắc Á từ ngày 24/10/2024 đến hết ngày 30/4/2025. Theo đó, ngân hàng này dành 3.000 tỉ đồng cho khách hàng doanh nghiệp vay phục vụ mục đích sản xuất, kinh doanh với lãi suất cố định từ 6 - 6,59%/năm; giảm thêm lãi suất tối đa 0,2%/năm cho doanh nghiệp hoạt động trong ngành, nghề, lĩnh vực ưu tiên. Trong khi đó, Ngân hàng Thương mại cổ phần Sài Gòn - Hà Nội (SHB) mở rộng gói tín dụng “Tiếp sức vốn vay - Đường dài vững bước” lên 16.000 tỉ đồng, lãi suất từ 4,8% dành cho các doanh nghiệp trong ngành, nghề, lĩnh vực ưu tiên giúp bổ sung nguồn vốn lưu động, đầu tư sản xuất, kinh doanh. Tương tự, Ngân hàng Thương mại cổ phần Lộc Phát Việt Nam (LPBank) cũng tiếp tục triển khai chương trình “Tiếp sức vốn vay - Lãi suất trao tay” có tổng hạn mức 3.000 tỉ đồng để bảo đảm cung cấp đủ nguồn lực tài chính cho doanh nghiệp trong lĩnh vực sản xuất, kinh doanh, đầu tư, đặc biệt là những doanh nghiệp nhỏ và vừa (DNNVV).

Là một trong những ngân hàng dành nguồn lực hàng đầu cho lĩnh vực ưu tiên là nông nghiệp - nông thôn, ông Hoàng Minh Ngọc - Phó Tổng Giám đốc Ngân hàng Nông nghiệp và Phát triển nông thôn Việt Nam (Agribank) cho biết, từ đầu năm đến nay, Agribank đã triển khai 6 gói tín dụng ưu đãi dành cho doanh nghiệp. Điển hình như gói tín dụng quy mô 20.000 tỉ đồng có lãi suất chỉ từ 2,6%/năm cho kỳ hạn dưới 3 tháng dành cho các doanh nghiệp trong lĩnh vực nông thủy sản, chế biến và nhập khẩu nguyên phụ liệu. Ngoài ra, Agribank còn có gói tín dụng 60.000 tỉ đồng, lãi suất chỉ từ 3,5%/năm đối với kỳ hạn dưới 3 tháng cho doanh nghiệp quy mô lớn hoạt động trong lĩnh vực sản xuất, chế biến, kinh doanh nông - lâm - thủy, hải sản, nghề muối, nông nghiệp ứng dụng công nghệ cao, nông nghiệp sạch...; gói tín dụng 50.000 tỉ đồng dành cho phát triển nông nghiệp công nghệ cao và nông nghiệp sạch, với lãi suất giảm từ 0,5 - 1,5% cho những khách hàng tham gia chuỗi sản xuất nông nghiệp sạch. "Chính sách không thiếu, vấn đề là làm thế nào để giữa ngân hàng và khách hàng tiếp cận nhiều hơn", ông Hoàng Minh Ngọc khẳng định.

Tuy nhiên, có một bộ phận nhỏ doanh nghiệp phản ánh rằng, trong một số trường hợp, việc tiếp cận nguồn vốn tín dụng còn gặp đôi chút khó khăn mặc dù ngành Ngân hàng đưa ra nhiều chính sách hỗ trợ về lãi suất cũng như cơ cấu, giữ nguyên nhóm nợ. Tính đến ngày 31/10/2024, tăng trưởng tín dụng của nền kinh tế đạt 10,08% so với cuối năm 2023. Điều này đặt ra nhiều thách thức trong việc hoàn thành mục tiêu tăng trưởng tín dụng của NHNN năm 2024 là 15%.

Tăng cường các hoạt động kết nối

Chia sẻ với báo chí, Phó Thống đốc NHNN Phạm Quang Dũng nhận định, sức hấp thụ vốn tín dụng của doanh nghiệp và người dân vẫn thấp, nhiều doanh nghiệp thu hẹp hoặc ngừng sản xuất do thiếu đơn hàng, giải thể, đóng cửa, sức khỏe tài chính bị giảm sút; xu hướng thắt chặt, cắt giảm chi tiêu của người dân dẫn đến cầu tín dụng thấp. Bên cạnh đó, áp lực đối với tín dụng ngân hàng tiếp tục tăng cao trong bối cảnh các kênh huy động vốn khác của nền kinh tế gặp nhiều khó khăn, chưa phát huy hiệu quả. Thị trường bất động sản chưa hồi phục và ổn định, sự khó khăn của thị trường bất động sản còn ảnh hưởng tới nhiều ngành vệ tinh cũng như cầu tiêu dùng về nhà ở.

Theo các chuyên gia, việc tiếp cận tín dụng cần nhìn nhận từ hai phía, ngân hàng và doanh nghiệp. 98% doanh nghiệp tại Việt Nam là DNNVV, với quy mô vốn, năng lực tài chính, trình độ quản trị còn hạn chế. Phần lớn DNNVV không có báo cáo tài chính được kiểm toán, báo cáo thuế lại có sự khác biệt với báo cáo tài chính nội bộ, chứng từ kế toán không đáp ứng các chuẩn mực theo quy định nên ngân hàng khó xem xét cấp tín dụng. Trong khi đó, đứng ở góc độ ngân hàng, dù cần đẩy mạnh tăng trưởng tín dụng nhưng vẫn phải thận trọng để kiểm soát rủi ro nợ xấu, không thể cho vay bằng mọi giá.

Để giải quyết vấn đề trên, các chương trình kết nối ngân hàng - doanh nghiệp thường xuyên được tổ chức ở các tỉnh, thành phố sẽ giúp doanh nghiệp và ngân hàng có cơ hội đối thoại trực tiếp, nắm bắt khó khăn, vướng mắc liên quan đến việc tiếp cận nguồn vốn ngân hàng. TS. Nguyễn Đức Hưởng, chuyên gia tài chính - ngân hàng cho rằng, ngành Ngân hàng đã đặt mục tiêu tăng trưởng tín dụng năm 2024 là 15%. Việc hỗ trợ vay vốn từ chương trình kết nối ngân hàng - doanh nghiệp một cách thực chất cũng là giải pháp quan trọng, giúp ngành Ngân hàng hoàn thành mục tiêu tăng trưởng tín dụng. Ngoài tăng khả năng tiếp cận vốn cho doanh nghiệp, ngân hàng nên tiếp tục hỗ trợ khách hàng cơ cấu lại thời hạn trả nợ, khoanh nợ cũ, xem xét cho vay mới khôi phục sản xuất, kinh doanh... từ đó tăng mức độ hấp thụ vốn của nền kinh tế.

Chia sẻ mục tiêu tăng trưởng tín dụng năm nay, PGS.,TS. Phạm Mạnh Hùng, Phó Viện trưởng Viện Nghiên cứu Khoa học Ngân hàng, Học viện Ngân hàng cho biết, với tốc độ tăng trưởng như hiện tại cũng như dấu hiệu nền kinh tế khởi sắc năm nay, khả năng đạt được mục tiêu tăng trưởng tín dụng 15% là khả quan. Tuy nhiên, hoạt động tín dụng cũng như hoạt động sản xuất, kinh doanh của cả nước trong năm nay vẫn có thể gặp rất nhiều biến động về địa chính trị trên toàn cầu, cũng như những thay đổi về chính sách tiền tệ của các quốc gia. Chính vì thế, các giải pháp để thúc đẩy tăng trưởng tín dụng cần được triển khai đồng bộ, hiệu quả từ cơ cấu sản phẩm cho đến đối tượng khách hàng, hướng đến các lĩnh vực có nhu cầu vốn thực của nền kinh tế. Các doanh nghiệp cần phải có những kế hoạch, phương án kinh doanh cụ thể ứng biến với những kịch bản khác nhau, kịch bản đó dựa trên những giả định về lãi suất, về tình hình kết quả kinh doanh của doanh nghiệp.
Bên cạnh các giải pháp từ phía ngành Ngân hàng, Phó Thống đốc NHNN Phạm Quang Dũng cho rằng, cần có chính sách tổng thể từ phía các bộ, ngành, địa phương. Cụ thể, cần tiếp tục cải thiện môi trường đầu tư, kinh doanh; củng cố niềm tin của thị trường vào sự phục hồi, tăng trưởng kinh tế, qua đó khôi phục kỳ vọng mở rộng đầu tư của doanh nghiệp, thúc đẩy tiêu dùng của người dân. Theo đó, thúc đẩy các động lực tăng trưởng truyền thống đầu tư, tiêu dùng, xuất khẩu; tiếp tục triển khai các giải pháp kích cầu tiêu dùng trong nước; tiếp tục triển khai có hiệu quả các chính sách miễn, giảm, gia hạn thời hạn nộp thuế, phí, lệ phí, tiền sử dụng đất; mở rộng chính sách tài khóa hợp lý, có trọng tâm, trọng điểm; đẩy nhanh tiến độ tháo gỡ khó khăn và phát triển bền vững các thị trường chứng khoán, trái phiếu doanh nghiệp, thị trường bất động sản.

Đặc biệt, theo các chuyên gia, để tăng khả năng hấp thụ vốn của nền kinh tế hay thúc đẩy doanh nghiệp phát triển trong giai đoạn hiện nay, cần sự tham gia hỗ trợ rất lớn từ các chính sách kích cầu tiêu dùng nội địa; chính sách ưu đãi thu hút vốn đầu tư; chính sách hỗ trợ dự án sớm triển khai; xây dựng môi trường đầu tư, kinh doanh thân thiện, giúp doanh nghiệp hoạt động thuận lợi. Sự ổn định và phát triển trong hoạt động sản xuất, kinh doanh của các doanh nghiệp là điều kiện tiên quyết để thúc đẩy tăng trưởng tín dụng cũng như bảo đảm an toàn hoạt động của hệ thống ngân hàng.


Hương Giang
https://tapchinganhang.gov.vn

Tin bài khác

Áp dụng bộ chuẩn mực kiểm toán nội bộ toàn cầu tại các ngân hàng thương mại Việt Nam

Áp dụng bộ chuẩn mực kiểm toán nội bộ toàn cầu tại các ngân hàng thương mại Việt Nam

Trong bối cảnh hoạt động ngân hàng ngày càng chịu tác động bởi những rủi ro mới và yêu cầu quản trị ngày càng cao, kiểm toán nội bộ giữ vai trò quan trọng trong củng cố hệ thống kiểm soát, quản trị rủi ro và nâng cao hiệu quả hoạt động.
Phát triển Trung tâm tài chính quốc tế tại Việt Nam: Từ chiến lược đến hành động

Phát triển Trung tâm tài chính quốc tế tại Việt Nam: Từ chiến lược đến hành động

Việc hình thành Trung tâm tài chính quốc tế (IFC) mở ra cơ hội để Việt Nam thu hút dòng vốn toàn cầu, nâng cao năng lực cạnh tranh tài chính khu vực, đồng thời đòi hỏi những đột phá về thể chế, hạ tầng, địa kinh tế và nguồn nhân lực chất lượng cao.
Một số vấn đề pháp lý về thanh toán bằng thẻ ngân hàng ở Việt Nam

Một số vấn đề pháp lý về thanh toán bằng thẻ ngân hàng ở Việt Nam

Sự phát triển nhanh của thanh toán bằng thẻ ngân hàng đang đặt ra những yêu cầu mới đối với khuôn khổ pháp lý, từ điều kiện sử dụng thẻ, phân định trách nhiệm khi phát sinh giao dịch trái phép đến bảo vệ chủ thẻ và phòng ngừa gian lận, đòi hỏi tiếp tục hoàn thiện pháp luật để bảo đảm hoạt động thanh toán an toàn, minh bạch trong môi trường số.
Tác động của bất ổn địa chính trị đến sự ổn định của hệ thống ngân hàng và vai trò của các chính sách vĩ mô

Tác động của bất ổn địa chính trị đến sự ổn định của hệ thống ngân hàng và vai trò của các chính sách vĩ mô

Bất ổn địa chính trị đang trở thành nguồn rủi ro ngày càng lớn đối với hệ thống ngân hàng, đặt ra yêu cầu củng cố năng lực quản trị, nâng cao chất lượng thể chế và vận dụng linh hoạt các chính sách an toàn vĩ mô để tăng sức chống chịu và bảo đảm ổn định tài chính.
Vai trò của Quỹ bảo đảm an toàn hệ thống Quỹ tín dụng nhân dân qua thực tiễn hoạt động cho vay hỗ trợ

Vai trò của Quỹ bảo đảm an toàn hệ thống Quỹ tín dụng nhân dân qua thực tiễn hoạt động cho vay hỗ trợ

Bài viết phân tích thực trạng hoạt động cho vay hỗ trợ của Quỹ bảo đảm an toàn hệ thống Quỹ tín dụng nhân dân - QTDND (Quỹ bảo toàn), qua đó làm rõ những kết quả đạt được, các điểm nghẽn trong thực tiễn triển khai và một số giải pháp nâng cao hiệu quả hoạt động của Quỹ trong thời gian tới.
Hoàn thiện yêu cầu về lập và trình bày báo cáo lưu chuyển tiền tệ theo IAS 7

Hoàn thiện yêu cầu về lập và trình bày báo cáo lưu chuyển tiền tệ theo IAS 7

Bài viết phân tích những định hướng sửa đổi quan trọng của Chuẩn mực Kế toán Quốc tế số 7 (IAS 7) về báo cáo lưu chuyển tiền tệ, đồng thời đánh giá tác động đối với doanh nghiệp, nhà đầu tư và cơ quan quản lý trong bối cảnh tăng cường tính minh bạch của báo cáo tài chính.
Đạo đức trong ngành tài chính, ngân hàng hướng tới phát triển bền vững: Tổng quan lý thuyết và bài học thực tiễn

Đạo đức trong ngành tài chính, ngân hàng hướng tới phát triển bền vững: Tổng quan lý thuyết và bài học thực tiễn

Trong bối cảnh ngành tài chính - ngân hàng chuyển đổi mạnh mẽ dưới tác động của toàn cầu hóa và công nghệ số, đạo đức và lòng tin ngày càng trở thành nền tảng quan trọng đối với quản trị, kiểm soát rủi ro và phát triển bền vững của hệ thống tài chính.
Dòng vốn ngân hàng tiếp tục hướng tới doanh nghiệp nhỏ và vừa, lĩnh vực ưu tiên, động lực tăng trưởng

Dòng vốn ngân hàng tiếp tục hướng tới doanh nghiệp nhỏ và vừa, lĩnh vực ưu tiên, động lực tăng trưởng

Ngành Ngân hàng đang đẩy mạnh các chương trình tín dụng ưu đãi, tập trung hỗ trợ doanh nghiệp nhỏ và vừa, các lĩnh vực ưu tiên, những động lực tăng trưởng, góp phần thúc đẩy sản xuất, kinh doanh, tạo động lực cho nền kinh tế.
Xem thêm
Áp dụng bộ chuẩn mực kiểm toán nội bộ toàn cầu tại các ngân hàng thương mại Việt Nam

Áp dụng bộ chuẩn mực kiểm toán nội bộ toàn cầu tại các ngân hàng thương mại Việt Nam

Trong bối cảnh hoạt động ngân hàng ngày càng chịu tác động bởi những rủi ro mới và yêu cầu quản trị ngày càng cao, kiểm toán nội bộ giữ vai trò quan trọng trong củng cố hệ thống kiểm soát, quản trị rủi ro và nâng cao hiệu quả hoạt động.
Phát triển Trung tâm tài chính quốc tế tại Việt Nam: Từ chiến lược đến hành động

Phát triển Trung tâm tài chính quốc tế tại Việt Nam: Từ chiến lược đến hành động

Việc hình thành Trung tâm tài chính quốc tế (IFC) mở ra cơ hội để Việt Nam thu hút dòng vốn toàn cầu, nâng cao năng lực cạnh tranh tài chính khu vực, đồng thời đòi hỏi những đột phá về thể chế, hạ tầng, địa kinh tế và nguồn nhân lực chất lượng cao.
Một số vấn đề pháp lý về thanh toán bằng thẻ ngân hàng ở Việt Nam

Một số vấn đề pháp lý về thanh toán bằng thẻ ngân hàng ở Việt Nam

Sự phát triển nhanh của thanh toán bằng thẻ ngân hàng đang đặt ra những yêu cầu mới đối với khuôn khổ pháp lý, từ điều kiện sử dụng thẻ, phân định trách nhiệm khi phát sinh giao dịch trái phép đến bảo vệ chủ thẻ và phòng ngừa gian lận, đòi hỏi tiếp tục hoàn thiện pháp luật để bảo đảm hoạt động thanh toán an toàn, minh bạch trong môi trường số.
Tác động của bất ổn địa chính trị đến sự ổn định của hệ thống ngân hàng và vai trò của các chính sách vĩ mô

Tác động của bất ổn địa chính trị đến sự ổn định của hệ thống ngân hàng và vai trò của các chính sách vĩ mô

Bất ổn địa chính trị đang trở thành nguồn rủi ro ngày càng lớn đối với hệ thống ngân hàng, đặt ra yêu cầu củng cố năng lực quản trị, nâng cao chất lượng thể chế và vận dụng linh hoạt các chính sách an toàn vĩ mô để tăng sức chống chịu và bảo đảm ổn định tài chính.
Vai trò của Quỹ bảo đảm an toàn hệ thống Quỹ tín dụng nhân dân qua thực tiễn hoạt động cho vay hỗ trợ

Vai trò của Quỹ bảo đảm an toàn hệ thống Quỹ tín dụng nhân dân qua thực tiễn hoạt động cho vay hỗ trợ

Bài viết phân tích thực trạng hoạt động cho vay hỗ trợ của Quỹ bảo đảm an toàn hệ thống Quỹ tín dụng nhân dân - QTDND (Quỹ bảo toàn), qua đó làm rõ những kết quả đạt được, các điểm nghẽn trong thực tiễn triển khai và một số giải pháp nâng cao hiệu quả hoạt động của Quỹ trong thời gian tới.
Thúc đẩy chuyển đổi chuẩn báo cáo tài chính quốc tế tại Việt Nam: Kinh nghiệm quốc tế và hàm ý chính sách

Thúc đẩy chuyển đổi chuẩn báo cáo tài chính quốc tế tại Việt Nam: Kinh nghiệm quốc tế và hàm ý chính sách

Bài viết phân tích kinh nghiệm quốc tế, đánh giá thực trạng triển khai Chuẩn mực Báo cáo tài chính quốc tế (IFRS) tại Việt Nam và đề xuất các giải pháp thúc đẩy quá trình hội tụ IFRS, qua đó góp phần nâng cao tính minh bạch của thông tin tài chính, cải thiện quản trị doanh nghiệp và tăng cường khả năng hội nhập thị trường vốn quốc tế.
Dịch vụ tài chính hiện đại: Khung lý luận, kinh nghiệm quốc tế và định hướng phát triển tại Việt Nam

Dịch vụ tài chính hiện đại: Khung lý luận, kinh nghiệm quốc tế và định hướng phát triển tại Việt Nam

Trong bối cảnh chuyển đổi số diễn ra mạnh mẽ, dịch vụ tài chính hiện đại đang trở thành động lực quan trọng thúc đẩy đổi mới hệ thống tài chính. Bài viết làm rõ cơ sở lý luận, phân tích kinh nghiệm quốc tế và đề xuất một số giải pháp nhằm phát triển hệ sinh thái dịch vụ tài chính hiện đại tại Việt Nam.
Tác động của chuyển đổi số ngân hàng đến năng lực cạnh tranh của các Trung tâm tài chính quốc tế: Phân tích vĩ mô và hàm ý cho Việt Nam

Tác động của chuyển đổi số ngân hàng đến năng lực cạnh tranh của các Trung tâm tài chính quốc tế: Phân tích vĩ mô và hàm ý cho Việt Nam

Bài viết phân tích cơ chế tác động của chuyển đổi số ngân hàng đến năng lực cạnh tranh của các trung tâm tài chính quốc tế (IFC), sử dụng phương pháp phân tích so sánh định tính (QCA) trên một số trường hợp tại châu Á - Thái Bình Dương là Singapore, Hồng Kông, Tokyo, Thượng Hải, Seoul và Sydney. Khung phân tích nhận diện ba yếu tố cốt lõi: Hạ tầng và năng suất hệ thống; đổi mới sáng tạo và hệ sinh thái cộng sinh; thể chế và khung pháp lý thông minh. Kết quả cho thấy chuyển đổi số có lợi suất biên giảm dần, vai trò điều tiết quyết định thuộc về khung pháp lý thông minh tích tụ không gian địa lý được tái định nghĩa theo mật độ dữ liệu, nhân lực số và năng lực xuất khẩu tiêu chuẩn công nghệ. Từ phân tích kinh nghiệm của các IFC trên, bài viết đưa ra các bài học và hàm ý chính sách cho Việt Nam.
So sánh các quy định của Hoa Kỳ và Liên minh châu Âu đối với stablecoin neo tiền pháp định: Một số kinh nghiệm cho Việt Nam

So sánh các quy định của Hoa Kỳ và Liên minh châu Âu đối với stablecoin neo tiền pháp định: Một số kinh nghiệm cho Việt Nam

Sự phát triển nhanh chóng của stablecoin neo tiền pháp định đang đặt ra những yêu cầu mới đối với quản lý nhà nước và khuôn khổ pháp lý. Thông qua phân tích và so sánh kinh nghiệm quốc tế, bài viết làm rõ các vấn đề pháp lý cốt lõi, đồng thời đề xuất định hướng hoàn thiện pháp luật về stablecoin tại Việt Nam.
Kinh nghiệm quốc tế về tự do hóa cán cân tài chính và bài học cho các nền kinh tế đang phát triển

Kinh nghiệm quốc tế về tự do hóa cán cân tài chính và bài học cho các nền kinh tế đang phát triển

Tự do hóa cán cân tài chính vừa tạo động lực thúc đẩy phát triển, vừa tiềm ẩn nhiều rủi ro, đòi hỏi một lộ trình phù hợp; trên cơ sở tổng kết kinh nghiệm quốc tế, bài viết phân tích các điều kiện cốt lõi để bảo đảm quá trình này diễn ra an toàn, hiệu quả và bền vững.

Thông tư số 44/2026/TT-NHNN sửa đổi, bổ sung một số điều của Thông tư số 40/2025/TT-NHNN hướng dẫn về quản lý ngoại hối đối với đầu tư ra nước ngoài trong hoạt động dầu khí

Thông tư số 43/2026/TT-NHNN hướng dẫn hoạt động thanh toán và chuyển tiền liên quan đến kinh doanh chuyển khẩu hàng hóa

Thông tư số 40/2026/TT-NHNN quy định các giới hạn, tỷ lệ đảm bảo an toàn trong hoạt động của quỹ tín dụng nhân dân

Thông tư số 34/2026/TT-NHNN hướng dẫn về quản lý ngoại hối đối với hoạt động đầu tư ra nước ngoài

Thông tư số 23/2026/TT-NHNN sửa đổi, bổ sung một số điều của các văn bản quy phạm pháp luật về quản lý ngoại hối liên quan đến hoạt động cung ứng dịch vụ ngoại hối của các tổ chức không phải là tổ chức tín dụng

Thông tư số 10/2026/TT-NHNN sửa đổi, bổ sung một số điều của Thông tư số 27/2024/TT-NHNN quy định về ngân hàng hợp tác xã, việc trích nộp, quản lý và sử dụng Quỹ bảo đảm an toàn hệ thống quỹ tín dụng nhân dân được sửa đổi, bổ sung bởi Thông tư số 28/2025/TT-NHNN.

Thông tư số 13/2026/TT-NHNN sửa đổi, bổ sung một số điều của Thông tư số 53/2018/TT-NHNN quy định về mạng lưới hoạt động của tổ chức tín dụng phi ngân hàng

Thông tư số 08/2026/TT-NHNN ngày 15 tháng 5 năm 2026 Sửa đổi, bổ sung điểm a khoản 4 Điều 20 Thông tư số 22/2019/TT-NHNN quy định các giới hạn, tỷ lệ bảo đảm an toàn trong hoạt động của ngân hàng, chi nhánh ngân hàng nước ngoài

Nghị quyết số 24/2026/NQ-CP của Chính phủ về cắt giảm, phân cấp, đơn giản hóa thủ tục hành chính, điều kiện kinh doanh lĩnh vực quốc phòng, nội vụ, tài chính, xây dựng, ngoại giao, tư pháp, ngân hàng

Thông tư số 06/2026/TT-NHNN quy định về giám định tư pháp trong lĩnh vực tiền tệ, hoạt động ngân hàng và ngoại hối