 |
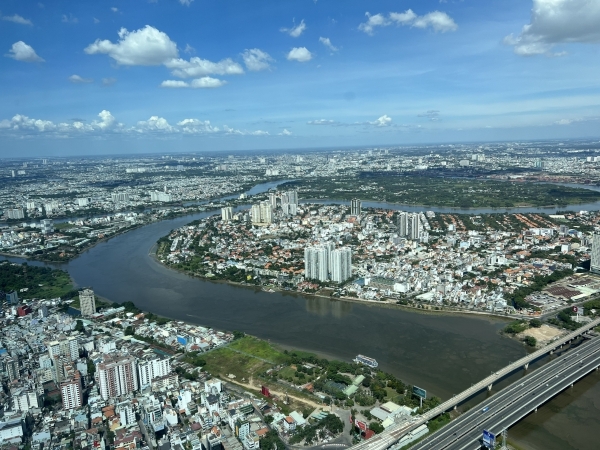
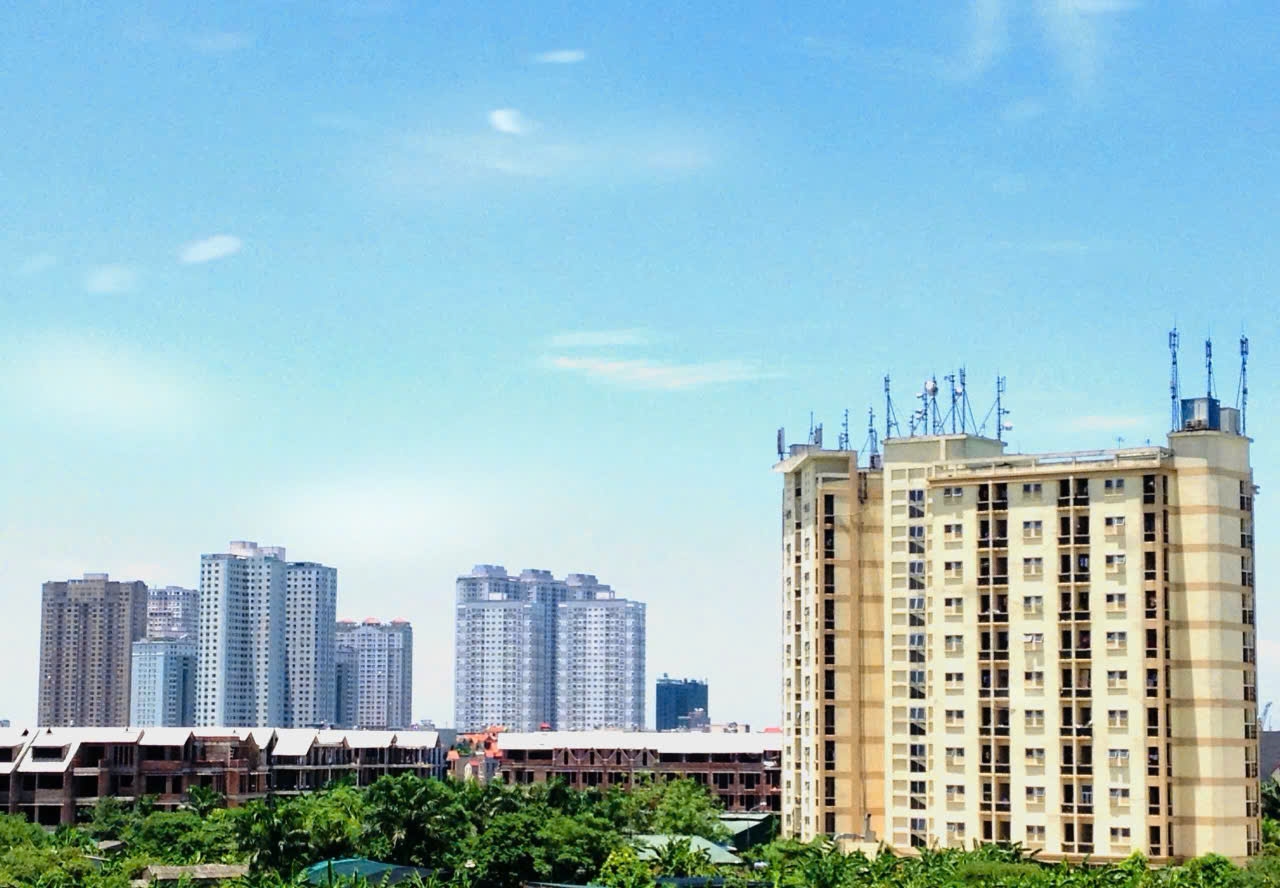
| Năm 2025, dòng vốn sẽ chảy mạnh vào phân khúc đất nền do nhiều dự án đấu thầu đất được tiếp tục triển khai tại Hà Nội, Thành phố Hồ Chí Minh và nhiều địa phương khác (Ảnh: Trần Hiền) |
Quy mô dòng vốn bất động sản sẽ gia tăng
Theo Quỹ Tiền tệ Quốc tế (IMF), Việt Nam sẽ trải qua một giai đoạn tăng trưởng kinh tế mạnh mẽ và là đại diện Đông Nam Á duy nhất lọt vào top 10 các nền kinh tế mới nổi có tốc độ tăng trưởng nhanh nhất thế giới, với dự báo tăng trưởng 6,4% từ năm 2024 đến năm 2029…
Năm 2025, kế hoạch đầu tư vốn ngân sách nhà nước ước gần 800.000 tỉ đồng, cao hơn so với con số hơn 670.000 tỉ đồng vốn kế hoạch năm 2024. Việt Nam tiếp tục mở rộng phát triển công nghiệp và đầu tư mạnh mẽ vào hạ tầng giao thông, đặc biệt là các tuyến đường cao tốc, sân bay mới và hệ thống đường sắt đô thị, cũng như nhiều công trình lớn khác.
Đà tăng trưởng kinh tế tích cực và mở rộng thu hút đầu tư trực tiếp nước ngoài (FDI) đang và sẽ tiếp tục thúc đẩy nhu cầu nhà ở, văn phòng và các dự án bất động sản thương mại, giúp giá trị bất động sản cũng sẽ gia tăng, tạo ra lợi nhuận hấp dẫn cho nhà đầu tư.
Ngoài ra, tình hình lạm phát được kiểm soát và với chính sách tiền tệ linh hoạt, lãi suất cho vay mua nhà được dự báo sẽ ở mức hợp lý, tạo điều kiện thuận lợi cho người mua và nhà đầu tư bất động sản.
Đặc biệt, theo chỉ đạo của Thủ tướng Chính phủ tại Công điện số 137/CĐ-TTg ngày 20/12/2024 về việc thúc đẩy tăng trưởng kinh tế năm 2025, cả nước tập trung ưu tiên thúc đẩy mạnh mẽ tăng trưởng kinh tế gắn với ổn định kinh tế vĩ mô, kiểm soát lạm phát, bảo đảm các cân đối lớn và có thặng dư cao; tăng tốc, bứt phá, phấn đấu tốc độ tăng trưởng GDP cả nước năm 2025 đạt trên 8% (cao hơn chỉ tiêu Quốc hội giao là từ 6,5 - 7% và phấn đấu đạt 7 - 7,5%); tăng trưởng GRDP của địa phương tối thiểu ở mức 8 - 10%, nhất là Thành phố Hà Nội, Thành phố Hồ Chí Minh (nhiều địa phương đã đặt mục tiêu tăng trưởng GRDP tới hai con số); điều tiết tỉ giá, lãi suất phù hợp với diễn biến kinh tế vĩ mô và mục tiêu đề ra, đáp ứng nhu cầu vốn cho nền kinh tế; giữ vững ổn định thị trường tiền tệ, ngoại hối, thị trường vàng và an toàn hệ thống các tổ chức tín dụng; hạ lãi suất cho vay; triển khai hiệu quả các chương trình tín dụng ưu đãi (gói tín dụng nhà ở xã hội, hỗ trợ nông, lâm, thủy sản…); thực hiện đồng bộ các giải pháp tháo gỡ khó khăn, vướng mắc trong triển khai các dự án bất động sản, nhà ở xã hội và thúc đẩy thị trường bất động sản phát triển an toàn, lành mạnh, bền vững; triển khai hiệu quả gói tín dụng 145 nghìn tỉ đồng cho nhà ở xã hội; quyết tâm xây dựng 100 nghìn căn nhà ở xã hội đến hết năm 2025.
Tập trung đẩy mạnh giải ngân vốn đầu tư công ngay từ đầu năm 2025, nhất là các chương trình, dự án, công trình quan trọng quốc gia, các Chương trình mục tiêu quốc gia; tập trung tháo gỡ khó khăn, vướng mắc trong thực hiện các dự án hạ tầng quy mô lớn, đặc biệt trong công tác bồi thường, hỗ trợ, tái định cư. Bảo đảm nguồn cung nguyên vật liệu, kiểm soát giá nguyên vật liệu, chỉ tiêu sử dụng đất để đẩy nhanh tiến độ, bảo đảm chất lượng các dự án cao tốc. Tiếp tục đầu tư hoàn thiện hạ tầng nông nghiệp, nông thôn, hạ tầng ứng phó với biến đổi khí hậu, hạ tầng năng lượng; xây dựng Trung tâm tài chính quốc tế và khu vực tại Thành phố Hồ Chí Minh và Đà Nẵng, thành lập Khu thương mại tự do tại một số địa phương; tận dụng dư địa về nợ công, nợ Chính phủ, bội chi để huy động thêm nguồn lực cho đầu tư phát triển. Tháo gỡ vướng mắc để khơi thông, huy động và sử dụng hiệu quả các nguồn lực từ thị trường chứng khoán, trái phiếu doanh nghiệp. Phát triển kinh tế tư nhân trở thành một trong những động lực quan trọng của nền kinh tế; xây dựng cơ chế phát triển mạnh doanh nghiệp dân tộc, quy mô lớn; tập trung rà soát, phân loại và đề xuất cơ chế, chính sách để tháo gỡ các vướng mắc khó khăn cho các dự án, sớm đưa vào sử dụng, giải phóng nguồn lực góp phần phát triển kinh tế - xã hội; phấn đấu tỉ lệ giải ngân năm 2025 đạt tối thiểu 95% kế hoạch được giao.
Các nút thắt thể chế đang từng bước được tháo gỡ sẽ góp phần khơi thông dòng vốn trên thị trường bất động sản, gắn với triển khai các chính sách như: Luật Đất đai; Luật Nhà ở; Luật Kinh doanh bất động sản; Luật Đấu thầu; Luật Các tổ chức tín dụng; Luật Quy hoạch đô thị, nông thôn; Luật Quy hoạch; Luật Đầu tư; Luật Đầu tư theo phương thức đối tác công tư; Nghị quyết số 161/2024/QH15 của Quốc hội “Tiếp tục nâng cao hiệu lực, hiệu quả việc thực hiện chính sách, pháp luật về quản lý thị trường bất động sản và phát triển nhà ở xã hội”; Nghị quyết số 171/2024/QH15 của Quốc hội về thí điểm thực hiện dự án nhà ở thương mại thông qua thỏa thuận về nhận quyền sử dụng đất hoặc đang có quyền sử dụng đất; Nghị định số 08/2023/NĐ-CP ngày 05/3/2023 của Chính phủ sửa đổi, bổ sung và ngưng hiệu lực thi hành một số điều tại các nghị định quy định về chào bán, giao dịch trái phiếu doanh nghiệp riêng lẻ tại thị trường trong nước và chào bán trái phiếu doanh nghiệp ra thị trường quốc tế; Thông tư số 02/2023/TT-NHNN ngày 23/4/2023 của Thống đốc NHNN quy định về việc tổ chức tín dụng, chi nhánh ngân hàng nước ngoài cơ cấu lại thời hạn trả nợ và giữ nguyên nhóm nợ nhằm hỗ trợ khách hàng gặp khó khăn…
Các chính sách tài chính và tiền tệ được điều hành linh hoạt, hiệu quả hơn, bao gồm cả đối với thị trường trái phiếu doanh nghiệp, mang lại nguồn lực quan trọng và hỗ trợ cho sự phục hồi của thị trường bất động sản.
Đồng thời, Ban Chỉ đạo của Chính phủ, các Tổ công tác của Chính phủ, Thủ tướng Chính phủ, Tổ công tác của một số địa phương đã và đang phối hợp, tháo gỡ khó khăn cho các dự án bất động sản, đi đôi với nỗ lực của các doanh nghiệp bất động sản tái cấu trúc doanh nghiệp, tái cơ cấu đầu tư, cơ cấu lại sản phẩm để tồn tại chờ cơ hội phục hồi trở lại.
Đặc biệt, thời điểm kết thúc năm 2024 được đánh dấu bởi việc 63/63 tỉnh, thành đã công bố quy hoạch tổng thể được phê duyệt, là nền tảng quan trọng để gỡ nút thắt quy hoạch và giải bài toán phát triển đô thị hóa vừa có quản lý nhà nước, vừa có tính thị trường, góp phần hoàn thiện hành lang pháp lý cho thị trường bất động sản, phục hồi tích cực cả về niềm tin chính sách, thị trường và sự quan tâm của nhà đầu tư, cũng như nguồn cung, giá cả, giao dịch trên thị trường bất động sản, mở ra chu kỳ mới cho thị trường theo hướng an toàn, lành mạnh, bền vững hơn.
Bất động sản công nghiệp sẽ hút vốn mạnh nhất
Bất động sản công nghiệp và hậu cần năm 2025 tiếp tục là điểm sáng của thị trường, là tâm điểm thu hút vốn đầu tư nước ngoài, gắn với nhu cầu thuê cao, nguồn cung và giá thuê tăng ổn định tại các thị trường trọng điểm. Từ đó, tạo tác động lan tỏa cho dòng đầu tư phát triển nhà, đáp ứng nhu cầu nhà ở cho công nhân, các khu vực dịch vụ hỗ trợ và thương mại tại các khu vực này.
Lực đẩy chính của xu hướng này đến từ dòng vốn FDI vào các ngành sản xuất, đặc biệt là xu hướng đa dạng hóa chuỗi cung ứng và dịch chuyển sản xuất khỏi Trung Quốc.
Niềm tin thị trường của các doanh nghiệp FDI được củng cố qua con số vốn FDI đăng ký vào ngành kinh doanh bất động sản năm 2024 tăng đến gần 90% so với cùng kỳ, đạt khoảng 5,63 tỉ USD và tổng vốn FDI thực hiện năm thứ 3 liên tiếp đạt trên 20 tỉ USD. Theo khảo sát của JETRO (Nhật Bản), trong hai năm 2024 - 2025, có hơn 60% công ty Nhật Bản tại Việt Nam có kế hoạch mở rộng kinh doanh tại Việt Nam do coi Việt Nam là điểm phát triển kinh doanh hấp dẫn nhất trong ASEAN. Google chính thức mở văn phòng tại Việt Nam vào tháng 4/2025 và Nvidia mở trung tâm R&D để phát triển ứng dụng trí tuệ nhân tạo tại Việt Nam.
Những nỗ lực cải thiện khung pháp lý bất động sản và phát triển hạ tầng đang góp phần giúp thị trường Việt Nam ngày càng hấp dẫn hơn với các nhà đầu tư quốc tế.
Nhà ở xã hội có sức bật mới
Năm 2025 dòng vốn đầu tư và khả năng thanh khoản cho phân khúc nhà ở xã hội sẽ được cải thiện và bứt phá gắn với hệ quả tích cực từ triển khai Quyết định số 338/QĐ-TTg ngày 03/4/2023 của Thủ tướng Chính phủ phê duyệt Đề án "Đầu tư xây dựng ít nhất 01 triệu căn hộ nhà ở xã hội cho đối tượng thu nhập thấp, công nhân khu công nghiệp giai đoạn 2021 - 2030"; Chỉ thị số 34-CT/TW ngày 24/5/2024 của Ban Bí thư về tăng cường sự lãnh đạo của Đảng đối với công tác phát triển nhà ở xã hội trong tình hình mới (Chỉ thị số 34-CT/TW) và Quyết định số 927/QĐ-TTg ngày 30/8/2024 của Thủ tướng Chính phủ ban hành kế hoạch triển khai thực hiện Chỉ thị số 34-CT/TW.
Ngày 10/12/2024, Thủ tướng Chính phủ Phạm Minh Chính đã ký Công điện số 130/CĐ-TTg về việc đôn đốc tập trung chỉ đạo, tháo gỡ kịp thời các khó khăn, vướng mắc để thúc đẩy triển khai các dự án nhà ở xã hội (Công điện số 130/CĐ-TTg). Theo nội dung Công điện, Bộ trưởng Bộ Xây dựng phải đôn đốc các địa phương thực hiện rà soát, bổ sung quy hoạch, bố trí quỹ đất để phát triển nhà ở xã hội khu vực đô thị, nhà ở công nhân theo quy định pháp luật; thực hiện nghiêm quy định dành quỹ đất 20% làm nhà ở xã hội trong các dự án nhà ở, khu đô thị và bảo đảm nhu cầu phát triển nhà ở xã hội trên địa bàn; tăng cường thanh tra, kiểm tra, xử lý vi phạm trong việc thực hiện pháp luật về phát triển nhà ở xã hội...
Theo Bộ Xây dựng, đến nay, 51 địa phương đã ban hành văn bản hướng dẫn, 12 địa phương khác đang thẩm định để sớm ban hành….
Hiện nay, trên cả nước đã triển khai 644 dự án nhà ở xã hội với quy mô 580.109 căn nhà, trong đó 96 dự án đã hoàn thành, cung cấp 57.652 căn; 133 dự án đang được khởi công với quy mô 110.217 căn và 415 dự án được chấp thuận chủ trương đầu tư, quy mô 412.240 căn. Ngoài ra, chương trình tín dụng 120.000 tỉ đồng hỗ trợ nhà ở xã hội đã được triển khai với 16 dự án ký kết hợp đồng vay vốn, tổng mức cam kết cấp tín dụng đạt 4.200 tỉ đồng, dư nợ là 1.727 tỉ đồng.
Hà Nội sẽ hoàn thành khoảng 16.000/18.700 chỉ tiêu căn nhà ở xã hội được giao giai đoạn 2021 - 2025 và giai đoạn 2026 - 2030 sẽ cung cấp thêm khoảng 57.000 căn, tức là sẽ bảo đảm hoàn thành chỉ tiêu được giao về phát triển nhà ở xã hội trong Đề án 1 triệu căn nói trên. Hiện nay, Hà Nội đang triển khai 69 dự án với quy mô khoảng 4,17 triệu m2 sàn, tương đương 73.300 căn hộ. Trong năm 2025, Thành phố dự kiến khởi công hai dự án nhà ở xã hội tập trung tại Tiên Dương 1 và Tiên Dương 2 với tổng diện tích 80 ha; đang rà soát và bổ sung 15 khu đất mới để xây dựng nhà ở xã hội đồng bộ về hạ tầng kỹ thuật và xã hội; đồng thời, bố trí 2 - 3 khu đất để xây dựng nhà ở công nhân tại các khu công nghiệp.
Thành phố Hồ Chí Minh được giao chỉ tiêu phát triển nhà ở xã hội giai đoạn 2021 - 2025 của Thành phố này là 2,5 triệu m2 sàn, tương đương 35.000 căn hộ. Từ năm 2021 đến nay, Thành phố Hồ Chí Minh đã hoàn thành 5 dự án với quy mô 2.377 căn nhà ở xã hội và một phần dự án nhà lưu trú công nhân với 368 căn. Hiện tại, Thành phố Hồ Chí Minh đang thi công 4 dự án, tổng quy mô 2.874 căn. Ngoài ra, 21 doanh nghiệp đã đăng ký tham gia, dự kiến xây dựng 52.000 căn hộ tại quỹ đất tự tạo lập. Cùng với 8.000 căn từ 7 khu đất mời gọi đầu tư và 10.000 căn từ nguồn đầu tư công, Thành phố Hồ Chí Minh đặt mục tiêu cơ bản đạt 70.000 căn nhà ở xã hội đến năm 2030.
Bộ Xây dựng cam kết sẽ tiếp tục đồng hành cùng các địa phương để tháo gỡ khó khăn trong phát triển nhà ở xã hội như: Thủ tục đầu tư phức tạp, thiếu quy định về hoàn trả chi phí bồi thường, giải phóng mặt bằng và sự chậm trễ trong bố trí đất công phục vụ các dự án an sinh xã hội... nhằm đẩy mạnh các dự án nhà ở xã hội trên toàn quốc.
Đất nền và nhà ở thương mại khởi sáng hơn
Năm 2025, dòng vốn sẽ chảy mạnh vào phân khúc đất nền do nhiều dự án đấu thầu đất được tiếp tục triển khai tại Hà Nội, Thành phố Hồ Chí Minh và nhiều địa phương khác.
Theo Công điện số 82/CĐ-TTg ngày 21/8/2024 và Công điện 134/CĐ-TTg ngày 14/12/2024 của Thủ tướng Chính phủ về việc kịp thời chấn chỉnh công tác đấu giá quyền sử dụng đất, các địa phương đang nỗ lực chấn chỉnh công tác đấu giá quyền sử dụng đất, bảo đảm đúng pháp luật, công khai, minh bạch, lựa chọn hình thức, phương thức đấu giá phù hợp để hạn chế hành vi thông đồng, dìm giá hoặc thổi giá, thao túng giá để trục lợi, gây nhiễu loạn thị trường. Kịp thời phát hiện, xử lý nghiêm các trường hợp vi phạm trong đấu giá quyền sử dụng đất, ngăn chặn hành vi lợi dụng đấu giá quyền sử dụng đất để trục lợi, gây nhiễu loạn thị trường; công khai quy hoạch, kế hoạch sử dụng đất, quy hoạch xây dựng, quy hoạch đô thị khu vực tổ chức đấu giá quyền sử dụng đất và các khu vực lân cận; rà soát, điều chỉnh, bổ sung giá đất tương ứng trong bảng giá đất tại khu vực, vị trí tổ chức đấu giá theo quy định của pháp luật về đất đai, bảo đảm giá khởi điểm đưa ra đấu giá phải phù hợp với điều kiện cơ sở hạ tầng đã đầu tư và mặt bằng giá đất thực tế tại khu vực tổ chức đấu giá; bổ sung quy định rút ngắn thời hạn nộp tiền trúng đấu giá, xác định mức tiền phải nộp lần đầu phù hợp để hạn chế tình trạng bỏ cọc; đẩy mạnh ứng dụng công nghệ thông tin, chuyển đổi số trong công tác tổ chức đấu giá quyền sử dụng đất, quản lý chặt thông tin về lịch sử tham gia đấu giá và dòng tiền trong tài khoản thanh toán của người trúng đấu giá, nhất là người tham gia đấu giá bỏ giá cao bất thường hoặc trúng giá cao nhưng bỏ cọc...
Dòng vốn cũng sẽ tiếp tục chảy trong phân khúc nhà ở thương mại do những nỗ lực tháo gỡ vướng mắc pháp lý. Nhiều địa phương như Thành phố Hồ Chí Minh, Bình Định, Bình Dương đã có những bước tiến đáng kể trong việc giải quyết các vấn đề pháp lý. Từ đó, tạo niềm tin cho sự phục hồi mạnh mẽ của thị trường trong năm 2025.
Theo ước tính từ nhiều nguồn, thị trường chung cư sẽ được bổ sung 23.000 - 30.000 căn năm 2025 và 24.000 căn năm 2026, gấp gần ba lần so với năm 2023. Đặc biệt, dòng vốn cho phân khúc nhà ở thương mại còn tăng do giá chung cư sẽ điều chỉnh về mức phù hợp hơn.
Nhìn chung, thị trường bất động sản sẽ khởi sắc rõ rệt từ quý II/2025 và phát triển sôi động hơn năm trước trên mọi phân khúc, dù tốc độ không đồng đều. Cơ hội cao hơn thuộc về những dự án bảo đảm đủ điều kiện về quy định pháp luật, có vị trí chiến lược và kết nối tốt với các tiện ích và phát triển cơ sở hạ tầng, chủ đầu tư có năng lực tài chính và uy tín trong việc bàn giao đúng tiến độ, cấp sổ hồng và dịch vụ hậu mãi; nhu cầu sẽ tập trung vào căn hộ trung cấp, nhà phố/biệt thự xanh, đất nền có hạ tầng, tiện ích tốt và các dự án bất động sản áp dụng công nghệ tiên tiến, giúp nâng cao hiệu quả quản lý và gia tăng giá trị bất động sản. Các dự án “smart home” và có yếu tố bảo vệ môi trường với hệ thống quản lý thông minh sẽ thu hút sự quan tâm của người mua nhà, đặc biệt là thế hệ trẻ. Các căn hộ nhỏ, thiết kế thuận tiện cho cuộc sống đơn thân hoặc gia đình ít nhân khẩu tiếp tục dẫn dắt xu hướng đầu tư thời gian tới… Việc mở rộng đầu tư vào các khu vực ven đô hoặc những tỉnh thành đang trên đà phát triển công nghiệp và đô thị hóa sẽ mang lại nhiều cơ hội tiềm năng.
Tuy nhiên, dòng chảy vốn thị trường vẫn có sự khác biệt rõ rệt giữa các phân khúc, khu vực, loại hình sản phẩm và thậm chí giữa các doanh nghiệp cung ứng. Nhiều doanh nghiệp bất động sản trong năm 2025 vẫn chịu nhiều sức ép từ tình trạng sử dụng đòn bẩy tài chính cao và khả năng trả nợ hạn chế. Dòng vốn sẽ dịch chuyển dần sang các bất động sản vùng ven đô thị và tỉnh thành cấp 2, cấp 3, nơi có mức giá thấp hơn, tương lai còn nhiều dư địa tăng trưởng; đất nền đã tách thửa, có pháp lý “chuẩn chỉ” tại khu vực hạ tầng phát triển, tiềm năng cao và các dự án đại đô thị của chủ đầu tư lớn cũng sẽ hấp dẫn người mua …
Dòng vốn năm 2025 cũng chịu áp lực giá đất tăng, nhất là với các dự án bất động sản cao cấp, kéo theo áp lực tăng chi phí đầu tư và giá bán khó giảm, dẫn đến sự chững lại trong khả năng hấp thụ của thị trường. Điều này đòi hỏi nhiều thay đổi thích ứng từ Chính phủ về thuế đất, tiền thuê đất và định giá đất minh bạch, rõ ràng, bám sát với thực tế.
Ngoài ra, việc cải thiện các điều kiện để cấp Giấy chứng nhận quyền sử dụng đất cho các lô đất đang sử dụng chưa có sổ, không vướng tranh chấp cũng mang đến cơ hội thanh khoản và tăng giá tốt hơn không chỉ cho chính bản thân những sản phẩm đất thuộc diện này, mà cả các loại hình bất động sản khác ở cùng khu vực.
Đồng thời, phân khúc đất nền sẽ là loại hình bị tác động mạnh nhất từ quy định cấm phân lô bán nền tại 105 thành phố và thị xã, khiến nguồn cung giảm…
Cũng bởi vậy, nhu cầu về sự bổ sung và đồng bộ hóa các công cụ hỗ trợ phát triển thị trường bất động sản như hệ thống tư vấn định giá, thẩm định giá, chỉ số bất động sản nói chung và cho từng phân khúc; các công cụ tái thế chấp, quỹ tiết kiệm tương hỗ, quỹ đầu tư tín thác và các công cụ tài chính phái sinh mới là rất lớn và hết sức cần thiết để thị trường bất động sản có thêm động lực và giá đỡ mới, an toàn và lành mạnh, chuyên nghiệp bước vào chu kỳ mới, đồng hành cùng cả nước bước vào kỷ nguyên mới, kỷ nguyên vươn mình…/.
TS.Nguyễn Minh Phong