Agribank tiên phong đầu tư phát triển nông nghiệp sạch, nông nghiệp công nghệ cao

Hoạt động ngân hàng
Ngân hàng Nông nghiệp và Phát triển nông thôn Việt Nam (Agribank) xác định cho vay nông nghiệp, nông dân, nông thôn là trọng tâm, trong đó nông nghiệp ứng dụng công nghệ cao là lĩnh vực được ưu tiên, với nhiều giải pháp hỗ trợ phát triển bền vững.
aa

Phát triển nông nghiệp công nghệ cao là xu hướng tất yếu của ngành Nông nghiệp Việt Nam hiện nay và là một trong những lĩnh vực ưu tiên của Chính phủ và Ngân hàng Nhà nước Việt Nam (NHNN). Ngân hàng Nông nghiệp và Phát triển nông thôn Việt Nam (Agribank) xác định cho vay nông nghiệp, nông dân, nông thôn là trọng tâm, trong đó nông nghiệp ứng dụng công nghệ cao là lĩnh vực được ưu tiên, với nhiều giải pháp hỗ trợ phát triển bền vững.

Ưu tiên nguồn vốn phát triển nông nghiệp sạch, nông nghiệp công nghệ cao

Với vai trò chủ lực trong phát triển nông nghiệp, nông dân, nông thôn, Agribank luôn dành 60 - 70% tổng dư nợ đầu tư cho lĩnh vực này và chiếm trên 50% thị phần tín dụng dành cho “Tam nông”. Agribank đồng thời triển khai hiệu quả nhiều chương trình tín dụng chính sách và các chương trình mục tiêu quốc gia về xây dựng nông thôn mới, giảm nghèo bền vững… giúp khách hàng được tiếp cận nguồn vốn ưu đãi cho lĩnh vực nông nghiệp và yên tâm sản xuất, kinh doanh.
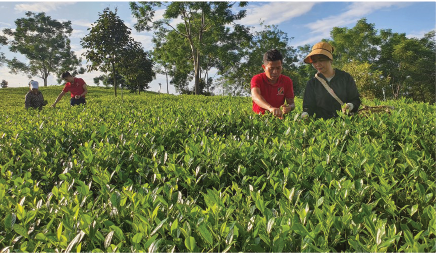


Agribank chủ động và tích cực đầu tư phát triển nông nghiệp sạch, nông nghiệp công nghệ cao

Agribank không ngừng nỗ lực cải tiến quy trình, áp dụng công nghệ, rút gọn thời gian thẩm định dự án, phương án vay vốn, đồng thời tiết giảm chi phí để mở rộng vốn cho đầu tư tín dụng, giúp khách hàng tiếp cận vốn vay một cách nhanh chóng. Bên cạnh đó, Agribank phối hợp chặt chẽ với chính quyền địa phương, các bộ, ban, ngành nhằm triển khai các dự án phát triển nông nghiệp công nghệ cao, đồng thời tháo gỡ khó khăn cho khách hàng. Agribank đang tích cực thực hiện chính sách về thúc đẩy ngân hàng xanh, cam kết áp dụng tiêu chuẩn ESG và tích hợp vào chiến lược kinh doanh để góp phần xanh hóa hoạt động ngân hàng, bảo vệ môi trường và hỗ trợ cộng đồng.

Agribank là Ngân hàng tiên phong dành nguốn vốn 50.000 tỉ đồng để triển khai chương trình cho vay khuyến khích phát triển nông nghiệp ứng dụng công nghệ cao, nông nghiệp sạch. Theo đó, giảm lãi suất cho vay từ 0,5%/năm đến 1,5%/năm cho khách hàng tham gia vào chuỗi sản xuất nông nghiệp sạch. Bên cạnh đó, khách hàng vay vốn theo chương trình phát triển nông nghiệp ứng dụng công nghệ cao, nông nghiệp sạch của Agribank được miễn, giảm các loại phí dịch vụ… doanh số cho vay từ khi bắt đầu triển khai chương trình của Agribank đã đạt trên 25.000 tỉ đồng.

Agribank tích cực và chủ động tham gia các chương trình, đề án, dự án như: Đề án phát triển bền vững 1 triệu héc-ta chuyên canh lúa chất lượng cao và giảm phát thải thấp gắn với tăng trưởng xanh vùng Đồng bằng sông Cửu Long (ĐBSCL) đến năm 2030; dự án nâng cao chất lượng, an toàn sản phẩm nông nghiệp và phát triển chương trình khí sinh học; dự án nguồn lợi ven biển vì sự phát triển bền vững; quản lý rủi ro thiên tai; hỗ trợ nông nghiệp carbon thấp; cấp nước sạch và vệ sinh nông thôn vùng Đồng bằng sông Hồng; điện gió; đưa vốn tín dụng vào công cuộc chống hạn, mặn vùng ĐBSCL…

Nhiều vùng nông nghiệp sạch, nông nghiệp công nghệ cao đã được phát triển từ nguồn vốn Agribank

Từ nguồn vốn Agribank, nhiều doanh nghiệp và hộ sản xuất đã phát triển kinh tế, làm giàu trên chính mảnh đất quê hương, nhiều vùng nông nghiệp sạch, công nghệ cao đã được hình thành trên khắp cả nước.

Gia đình anh Đinh Công Vàng (tỉnh Ninh Thuận) trước đây, buôn bán dưa lưới được khoảng 10 năm, sau này nhờ vay vốn Agribank, gia đình anh mới bắt đầu phát triển mô hình trồng dưa lưới, thu nhập cũng vì thế ổn định hơn. Với hơn 7 sào trồng dưa lưới theo mô hình công nghệ cao từ vốn đầu tư ban đầu 450 triệu/sào. Vốn vay 1,7 tỉ đồng từ Agribank được gia đình anh Đinh Công Vàng sử dụng trong xây dựng cơ bản, áp dụng kỹ thuật mới vào trồng trọt, góp phần không nhỏ giúp tăng năng suất và nâng cao chất lượng đầu ra cho nông sản.

Nhờ ứng dụng công nghệ tự động vào hệ thống tưới tiêu, phân bón, trang trại dưa lưới của gia đình anh Đinh Công Vàng đã giảm bớt được số lượng nhân công, tăng năng suất lao động, tiết kiệm được không ít chi phí trong quá trình trồng trọt. Anh Đinh Công Vàng chia sẻ: Agribank đã hỗ trợ vay vốn với lãi suất thấp và luôn tạo điều kiện cho khách hàng được vay tối đa để đầu tư cho sản xuất.

Tới thăm Trang trại Huy - Toan (thuộc Công ty TNHH Huy Toan, tỉnh Điện Biên) - Công ty gia đình hoạt động trong lĩnh vực chăn nuôi, trồng trọt trên diện tích hơn 13 héc-ta, tạo công ăn việc làm cho hơn 20 lao động thường xuyên và 20 lao động thời vụ, có thể thấy rõ trợ lực của ngân hàng đối với sự phát triển kinh tế gia đình và địa phương. Công ty TNHH Huy Toan có quan hệ tín dụng với Agribank từ năm 2009 với số tiền vay ban đầu là 2 tỉ đồng và đến năm 2024, Công ty đã mở rộng kinh doanh với số tiền vay 9 tỉ đồng. Sau 15 năm, quy mô của Công ty đã phát triển lớn mạnh với một trang trại chăn nuôi, trồng cây có hệ thống tưới tiêu hiện đại hàng đầu trong tỉnh Điện Biên với tổng giá trị khoảng 60 tỉ đồng.

Khu chăn nuôi của trang trại đang nuôi gần 17.000 con gà thịt và gà đẻ trứng với tiếng nhạc bolero du dương, nhè nhẹ trong không gian xanh màu lá và không khí dễ chịu bởi hệ thống làm mát, khử mùi hôi… tất cả được ứng dụng công nghệ và sắp xếp khoa học. Chị Toan - chủ trang trại cho biết: Trang trại là cơ nghiệp cả đời, nên hai vợ chồng luôn tìm cách để áp dụng công nghệ, mang lại năng suất cao, hạn chế thất thoát. Bên cạnh chăn nuôi thành công, vợ chồng chị Toan, anh Huy cũng rất thành công trong việc trồng trọt ứng dụng công nghệ cao, đặc biệt là trồng bưởi da xanh, giống bưởi có nguồn gốc ở Bến Tre, cho năng suất và chất lượng vượt trội.
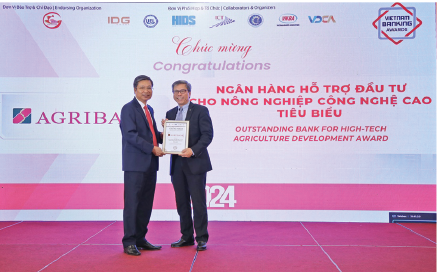

Nhiều năm liên tiếp, Agribank được vinh danh “Ngân hàng hỗ trợ đầu tư nông nghiệp công nghệ cao tiêu biểu”

Những nỗ lực của Agribank trong phát triển lĩnh vực nông nghiệp sạch, nông nghiệp công nghệ cao đã được phát triển từ Bắc vào Nam trên dải đất hình chữ S, mang lại sự phát triển ổn định về kinh tế cho nhiều hộ gia đình và doanh nghiệp.

Một số vùng sản xuất nông nghiệp sạch, nông nghiệp công nghệ cao từ nguồn vốn Agribank như: Dự án nhà máy chế biến rau quả thực phẩm, nông sản xuất khẩu tại các tỉnh An Giang, Vĩnh Long (doanh số cho vay hơn 4.100 tỉ đồng); các dự án nuôi tôm giống, tôm thịt, nuôi bò sữa tại tỉnh Ninh Thuận (doanh số cho vay hơn 3.700 tỉ đồng); dự án chế biến và kinh doanh lúa gạo tại tỉnh Đồng Tháp (doanh số cho vay gần 2.300 tỉ đồng); dự án sản xuất thức ăn chăn nuôi sạch tại tỉnh Hà Nam (doanh số cho vay gần 5.000 tỉ đồng); dự án chế biến thủy, hải sản tại thành phố Hải Phòng và tỉnh Kiên Giang (doanh số cho vay trên 3.500 tỉ đồng).

Sản xuất nông nghiệp ứng dụng công nghệ cao cần vốn đầu tư rất lớn để xây dựng kết cấu hạ tầng, đầu tư sản xuất giống cây trồng, nhập thiết bị, đào tạo nhân lực và tiêu thụ sản phẩm. Chính vì lẽ đó, việc Agribank hỗ trợ vốn có vai trò quan trọng trong việc tái cơ cấu nền nông nghiệp, mang lại ý nghĩa và lợi ích rất lớn cho người nông dân.

Ứng dụng khoa học, công nghệ cao trong sản xuất góp phần chuyển đổi cơ cấu sản xuất nông nghiệp, điều chỉnh theo hướng phát huy lợi thế của mỗi địa phương, vùng, miền trên cả nước, gắn với nhu cầu thị trường trong nước và quốc tế, thích ứng với biến đổi khí hậu. Chính vì thế, đầu tư cho nông nghiệp công nghệ cao theo định hướng của Chính phủ, NHNN là mục tiêu quan trọng trong chiến lược kinh doanh của Agribank, hướng tới mục tiêu phát triển bền vững.

Hương Giang (Hà Nội)

https://tapchinganhang.gov.vn

Tin bài khác

Quỹ tín dụng nhân dân trước yêu cầu tái cơ cấu và chuyển đổi số: Cơ hội, thách thức và định hướng mô hình phát triển trong giai đoạn mới

Quỹ tín dụng nhân dân trước yêu cầu tái cơ cấu và chuyển đổi số: Cơ hội, thách thức và định hướng mô hình phát triển trong giai đoạn mới

Bài viết phân tích những cơ hội và thách thức đối với hệ thống Quỹ tín dụng nhân dân (QTDND) trong quá trình tái cơ cấu gắn với chuyển đổi số, đồng thời đề xuất một số định hướng nhằm nâng cao năng lực quản trị, khả năng cạnh tranh và phát triển bền vững của hệ thống trong giai đoạn tới.
Chuyển đổi số ngân hàng: An toàn số là nền tảng của niềm tin

Chuyển đổi số ngân hàng: An toàn số là nền tảng của niềm tin

Ngành Ngân hàng là một trong những ngành tiên phong trong công cuộc chuyển đổi số, không ngừng đổi mới, ứng dụng công nghệ và khai thác hiệu quả dữ liệu, qua đó góp phần thúc đẩy phát triển kinh tế số, xã hội số và Chính phủ số. Cùng với những thành quả đạt được, an ninh mạng, bảo vệ dữ liệu và phòng, chống gian lận là cấu phần không thể thiếu trong chiến lược chuyển đổi số toàn Ngành. Tinh thần chỉ đạo của Ngân hàng Nhà nước Việt Nam (NHNN) là: Chuyển đổi số phải đi cùng an toàn; khai thác dữ liệu phải đi cùng bảo vệ dữ liệu; ứng dụng AI phải đi cùng quản trị rủi ro; đổi mới sáng tạo phải đi cùng tuân thủ, kiểm soát và trách nhiệm giải trình.
Dịch vụ ngân hàng số trong Trung tâm tài chính quốc tế: Khung năng lực vận hành và hàm ý cho Việt Nam

Dịch vụ ngân hàng số trong Trung tâm tài chính quốc tế: Khung năng lực vận hành và hàm ý cho Việt Nam

Sự hình thành Trung tâm tài chính quốc tế (IFC) tại Việt Nam đặt ra yêu cầu thiết kế thể chế mới: Dịch vụ ngân hàng số phục vụ IFC không thể được đồng nhất với các tiện ích số bán lẻ vốn đã phát triển nhanh trong thập kỷ qua. Trên cơ sở phân tích đối chứng giữa Singapore và Hồng Kông, bài viết xây dựng khung năng lực vận hành gồm bốn lớp hạ tầng (gia nhập thị trường, giao dịch, tuân thủ, niềm tin thị trường) và chỉ ra rằng sức mạnh của một IFC phụ thuộc vào độ sâu và khả năng liên thông của các lớp dịch vụ ở cấp độ tổ chức, không phải vào quy mô dịch vụ bán lẻ. Trên nền tảng đó, nghiên cứu đề xuất lộ trình ba giai đoạn cho IFC Việt Nam: (1) Chuẩn hóa định danh điện tử (eKYC) cho khách hàng phi cư trú, tài khoản đa tiền tệ và thanh toán xuyên biên giới theo chuẩn ISO 20022 trong giai đoạn 2026 - 2027; (2) Phát triển ngoại hối tổ chức, tài trợ thương mại số và lưu ký số trong giai đoạn 2027 - 2029; (3) Hoàn thiện công nghệ giám sát (SupTech), tiền kỹ thuật số ngân hàng trung ương (CBDC) bán buôn và cơ chế tường lửa tài chính từ năm 2029.
Hệ sinh thái sản phẩm, dịch vụ ngân hàng: Nền tảng phát triển Trung tâm tài chính quốc tế tại Việt Nam

Hệ sinh thái sản phẩm, dịch vụ ngân hàng: Nền tảng phát triển Trung tâm tài chính quốc tế tại Việt Nam

Việc xây dựng Trung tâm tài chính quốc tế (IFC) tại Việt Nam (VIFC) đặt ra yêu cầu cấp thiết về nâng cao năng lực cung ứng các sản phẩm, dịch vụ tài chính theo hướng hiện đại, an toàn, minh bạch và có khả năng kết nối quốc tế. Trong bối cảnh đó, hệ sinh thái sản phẩm, dịch vụ ngân hàng trên nền tảng số giữ vai trò then chốt; không chỉ hỗ trợ thanh toán, quản lý dòng tiền, giao dịch ngoại hối, tài trợ thương mại, mà còn góp phần nâng cao năng lực cạnh tranh của thị trường tài chính, cải thiện môi trường đầu tư và thúc đẩy phát triển kinh tế số.
Phát triển hoạt động ngân hàng trong Trung tâm tài chính quốc tế: Từ thiết kế chính sách đến khả năng triển khai thực tế

Phát triển hoạt động ngân hàng trong Trung tâm tài chính quốc tế: Từ thiết kế chính sách đến khả năng triển khai thực tế

Việc hình thành Trung tâm tài chính quốc tế (IFC) tại Việt Nam (VIFC) là một bước đi chiến lược nhằm kết nối thị trường tài chính toàn cầu, thu hút và phân bổ hiệu quả các nguồn lực đầu tư, tận dụng cơ hội dịch chuyển dòng vốn đầu tư quốc tế, qua đó thúc đẩy phát triển thị trường tài chính, đóng góp vào tăng trưởng bền vững và nâng cao vị thế của Việt Nam trên trường quốc tế. Trong cấu trúc đó, hoạt động ngân hàng giữ vai trò nền tảng, vừa cung cấp dịch vụ tài chính, vừa góp phần hình thành và vận hành các dòng vốn trong nền kinh tế. Trên cơ sở phân tích định hướng chính sách tại Nghị quyết số 222/2025/QH15 ngày 27/6/2025 của Quốc hội về VIFC, Nghị định số 329/2025/NĐ-CP ngày 18/12/2025 của Chính phủ về cấp phép thành lập và hoạt động ngân hàng, quản lý ngoại hối, phòng chống rửa tiền, chống tài trợ khủng bố, chống tài trợ phổ biến vũ khí hủy diệt hàng loạt tại VIFC và thực tiễn chuẩn bị của các ngân hàng thương mại (NHTM), cho thấy việc triển khai hoạt động ngân hàng tại VIFC đang được định hình theo cách tiếp cận thận trọng, có lộ trình.
Tác động của thông tin truyền thông về thị trường tài chính đến quyết định gửi tiết kiệm của khách hàng cá nhân tại các ngân hàng thương mại Việt Nam

Tác động của thông tin truyền thông về thị trường tài chính đến quyết định gửi tiết kiệm của khách hàng cá nhân tại các ngân hàng thương mại Việt Nam

Bài viết phân tích tác động của thông tin truyền thông về thị trường tài chính đến quyết định gửi tiết kiệm của khách hàng cá nhân tại các ngân hàng Việt Nam, qua đó làm rõ vai trò của truyền thông trong định hướng hành vi tài chính và đề xuất các hàm ý nhằm nâng cao hiệu quả truyền thông, củng cố niềm tin của người gửi tiền và bảo đảm ổn định hệ thống ngân hàng.
Một số luận điểm về áp dụng Chuẩn mực Báo cáo Tài chính Quốc tế - IFRS 18 đối với các tổ chức tín dụng

Một số luận điểm về áp dụng Chuẩn mực Báo cáo Tài chính Quốc tế - IFRS 18 đối với các tổ chức tín dụng

Bài viết phân tích một số luận điểm áp dụng Chuẩn mực Báo cáo Tài chính Quốc tế (IFRS) 18; trong đó, đề cập đến những hạn chế của Chuẩn mực Trình bày Báo cáo Tài chính (IAS 1) - Chuẩn mực được thay thế bởi IFRS 18, các điểm mới của IFRS 18 và một số lưu ý khi áp dụng đối với các tổ chức tín dụng.
ESG - Động lực nâng cao hiệu quả hoạt động và năng lực cạnh tranh của các ngân hàng thương mại

ESG - Động lực nâng cao hiệu quả hoạt động và năng lực cạnh tranh của các ngân hàng thương mại

Bài viết phân tích thực trạng triển khai tiêu chuẩn ESG (Môi trường - Xã hội - Quản trị) tại các ngân hàng Việt Nam, làm rõ tác động của ESG đối với hiệu quả hoạt động và năng lực cạnh tranh, đồng thời đề xuất các giải pháp nhằm thúc đẩy phát triển ngân hàng bền vững và tăng cường khả năng tiếp cận các nguồn vốn xanh trong bối cảnh hội nhập quốc tế.
Xem thêm
Áp dụng bộ chuẩn mực kiểm toán nội bộ toàn cầu tại các ngân hàng thương mại Việt Nam

Áp dụng bộ chuẩn mực kiểm toán nội bộ toàn cầu tại các ngân hàng thương mại Việt Nam

Trong bối cảnh hoạt động ngân hàng ngày càng chịu tác động bởi những rủi ro mới và yêu cầu quản trị ngày càng cao, kiểm toán nội bộ giữ vai trò quan trọng trong củng cố hệ thống kiểm soát, quản trị rủi ro và nâng cao hiệu quả hoạt động.
Phát triển Trung tâm tài chính quốc tế tại Việt Nam: Từ chiến lược đến hành động

Phát triển Trung tâm tài chính quốc tế tại Việt Nam: Từ chiến lược đến hành động

Việc hình thành Trung tâm tài chính quốc tế (IFC) mở ra cơ hội để Việt Nam thu hút dòng vốn toàn cầu, nâng cao năng lực cạnh tranh tài chính khu vực, đồng thời đòi hỏi những đột phá về thể chế, hạ tầng, địa kinh tế và nguồn nhân lực chất lượng cao.
Một số vấn đề pháp lý về thanh toán bằng thẻ ngân hàng ở Việt Nam

Một số vấn đề pháp lý về thanh toán bằng thẻ ngân hàng ở Việt Nam

Sự phát triển nhanh của thanh toán bằng thẻ ngân hàng đang đặt ra những yêu cầu mới đối với khuôn khổ pháp lý, từ điều kiện sử dụng thẻ, phân định trách nhiệm khi phát sinh giao dịch trái phép đến bảo vệ chủ thẻ và phòng ngừa gian lận, đòi hỏi tiếp tục hoàn thiện pháp luật để bảo đảm hoạt động thanh toán an toàn, minh bạch trong môi trường số.
Tác động của bất ổn địa chính trị đến sự ổn định của hệ thống ngân hàng và vai trò của các chính sách vĩ mô

Tác động của bất ổn địa chính trị đến sự ổn định của hệ thống ngân hàng và vai trò của các chính sách vĩ mô

Bất ổn địa chính trị đang trở thành nguồn rủi ro ngày càng lớn đối với hệ thống ngân hàng, đặt ra yêu cầu củng cố năng lực quản trị, nâng cao chất lượng thể chế và vận dụng linh hoạt các chính sách an toàn vĩ mô để tăng sức chống chịu và bảo đảm ổn định tài chính.
Vai trò của Quỹ bảo đảm an toàn hệ thống Quỹ tín dụng nhân dân qua thực tiễn hoạt động cho vay hỗ trợ

Vai trò của Quỹ bảo đảm an toàn hệ thống Quỹ tín dụng nhân dân qua thực tiễn hoạt động cho vay hỗ trợ

Bài viết phân tích thực trạng hoạt động cho vay hỗ trợ của Quỹ bảo đảm an toàn hệ thống Quỹ tín dụng nhân dân - QTDND (Quỹ bảo toàn), qua đó làm rõ những kết quả đạt được, các điểm nghẽn trong thực tiễn triển khai và một số giải pháp nâng cao hiệu quả hoạt động của Quỹ trong thời gian tới.
Thúc đẩy chuyển đổi chuẩn báo cáo tài chính quốc tế tại Việt Nam: Kinh nghiệm quốc tế và hàm ý chính sách

Thúc đẩy chuyển đổi chuẩn báo cáo tài chính quốc tế tại Việt Nam: Kinh nghiệm quốc tế và hàm ý chính sách

Bài viết phân tích kinh nghiệm quốc tế, đánh giá thực trạng triển khai Chuẩn mực Báo cáo tài chính quốc tế (IFRS) tại Việt Nam và đề xuất các giải pháp thúc đẩy quá trình hội tụ IFRS, qua đó góp phần nâng cao tính minh bạch của thông tin tài chính, cải thiện quản trị doanh nghiệp và tăng cường khả năng hội nhập thị trường vốn quốc tế.
Dịch vụ tài chính hiện đại: Khung lý luận, kinh nghiệm quốc tế và định hướng phát triển tại Việt Nam

Dịch vụ tài chính hiện đại: Khung lý luận, kinh nghiệm quốc tế và định hướng phát triển tại Việt Nam

Trong bối cảnh chuyển đổi số diễn ra mạnh mẽ, dịch vụ tài chính hiện đại đang trở thành động lực quan trọng thúc đẩy đổi mới hệ thống tài chính. Bài viết làm rõ cơ sở lý luận, phân tích kinh nghiệm quốc tế và đề xuất một số giải pháp nhằm phát triển hệ sinh thái dịch vụ tài chính hiện đại tại Việt Nam.
Tác động của chuyển đổi số ngân hàng đến năng lực cạnh tranh của các Trung tâm tài chính quốc tế: Phân tích vĩ mô và hàm ý cho Việt Nam

Tác động của chuyển đổi số ngân hàng đến năng lực cạnh tranh của các Trung tâm tài chính quốc tế: Phân tích vĩ mô và hàm ý cho Việt Nam

Bài viết phân tích cơ chế tác động của chuyển đổi số ngân hàng đến năng lực cạnh tranh của các trung tâm tài chính quốc tế (IFC), sử dụng phương pháp phân tích so sánh định tính (QCA) trên một số trường hợp tại châu Á - Thái Bình Dương là Singapore, Hồng Kông, Tokyo, Thượng Hải, Seoul và Sydney. Khung phân tích nhận diện ba yếu tố cốt lõi: Hạ tầng và năng suất hệ thống; đổi mới sáng tạo và hệ sinh thái cộng sinh; thể chế và khung pháp lý thông minh. Kết quả cho thấy chuyển đổi số có lợi suất biên giảm dần, vai trò điều tiết quyết định thuộc về khung pháp lý thông minh tích tụ không gian địa lý được tái định nghĩa theo mật độ dữ liệu, nhân lực số và năng lực xuất khẩu tiêu chuẩn công nghệ. Từ phân tích kinh nghiệm của các IFC trên, bài viết đưa ra các bài học và hàm ý chính sách cho Việt Nam.
So sánh các quy định của Hoa Kỳ và Liên minh châu Âu đối với stablecoin neo tiền pháp định: Một số kinh nghiệm cho Việt Nam

So sánh các quy định của Hoa Kỳ và Liên minh châu Âu đối với stablecoin neo tiền pháp định: Một số kinh nghiệm cho Việt Nam

Sự phát triển nhanh chóng của stablecoin neo tiền pháp định đang đặt ra những yêu cầu mới đối với quản lý nhà nước và khuôn khổ pháp lý. Thông qua phân tích và so sánh kinh nghiệm quốc tế, bài viết làm rõ các vấn đề pháp lý cốt lõi, đồng thời đề xuất định hướng hoàn thiện pháp luật về stablecoin tại Việt Nam.
Kinh nghiệm quốc tế về tự do hóa cán cân tài chính và bài học cho các nền kinh tế đang phát triển

Kinh nghiệm quốc tế về tự do hóa cán cân tài chính và bài học cho các nền kinh tế đang phát triển

Tự do hóa cán cân tài chính vừa tạo động lực thúc đẩy phát triển, vừa tiềm ẩn nhiều rủi ro, đòi hỏi một lộ trình phù hợp; trên cơ sở tổng kết kinh nghiệm quốc tế, bài viết phân tích các điều kiện cốt lõi để bảo đảm quá trình này diễn ra an toàn, hiệu quả và bền vững.

Thông tư số 44/2026/TT-NHNN sửa đổi, bổ sung một số điều của Thông tư số 40/2025/TT-NHNN hướng dẫn về quản lý ngoại hối đối với đầu tư ra nước ngoài trong hoạt động dầu khí

Thông tư số 43/2026/TT-NHNN hướng dẫn hoạt động thanh toán và chuyển tiền liên quan đến kinh doanh chuyển khẩu hàng hóa

Thông tư số 40/2026/TT-NHNN quy định các giới hạn, tỷ lệ đảm bảo an toàn trong hoạt động của quỹ tín dụng nhân dân

Thông tư số 34/2026/TT-NHNN hướng dẫn về quản lý ngoại hối đối với hoạt động đầu tư ra nước ngoài

Thông tư số 23/2026/TT-NHNN sửa đổi, bổ sung một số điều của các văn bản quy phạm pháp luật về quản lý ngoại hối liên quan đến hoạt động cung ứng dịch vụ ngoại hối của các tổ chức không phải là tổ chức tín dụng

Thông tư số 10/2026/TT-NHNN sửa đổi, bổ sung một số điều của Thông tư số 27/2024/TT-NHNN quy định về ngân hàng hợp tác xã, việc trích nộp, quản lý và sử dụng Quỹ bảo đảm an toàn hệ thống quỹ tín dụng nhân dân được sửa đổi, bổ sung bởi Thông tư số 28/2025/TT-NHNN.

Thông tư số 13/2026/TT-NHNN sửa đổi, bổ sung một số điều của Thông tư số 53/2018/TT-NHNN quy định về mạng lưới hoạt động của tổ chức tín dụng phi ngân hàng

Thông tư số 08/2026/TT-NHNN ngày 15 tháng 5 năm 2026 Sửa đổi, bổ sung điểm a khoản 4 Điều 20 Thông tư số 22/2019/TT-NHNN quy định các giới hạn, tỷ lệ bảo đảm an toàn trong hoạt động của ngân hàng, chi nhánh ngân hàng nước ngoài

Nghị quyết số 24/2026/NQ-CP của Chính phủ về cắt giảm, phân cấp, đơn giản hóa thủ tục hành chính, điều kiện kinh doanh lĩnh vực quốc phòng, nội vụ, tài chính, xây dựng, ngoại giao, tư pháp, ngân hàng

Thông tư số 06/2026/TT-NHNN quy định về giám định tư pháp trong lĩnh vực tiền tệ, hoạt động ngân hàng và ngoại hối






