Tóm tắt: Trong quá trình chuyển đổi số, dữ liệu ngày càng trở thành nguồn lực quan trọng đối với hoạt động của các NHTM Việt Nam. Tuy nhiên, sở hữu lượng dữ liệu lớn chưa đồng nghĩa với việc tạo ra giá trị nếu dữ liệu chưa được quản trị, phân tích và chuyển hóa thành các quyết định hiệu quả. Bài viết làm rõ vai trò của quản trị dựa trên dữ liệu trong tối ưu hóa chi phí, nguồn vốn, quản trị tín dụng và kiểm soát rủi ro; đồng thời nhận diện những điểm nghẽn về phân mảnh và chất lượng dữ liệu, hạ tầng công nghệ, nhân lực và bảo vệ dữ liệu. Trên cơ sở đó, bài viết đề xuất chuyển từ “số hóa dữ liệu” sang “tạo giá trị từ dữ liệu”, góp phần nâng cao hiệu quả hoạt động và năng lực cạnh tranh bền vững của các NHTM Việt Nam.
Từ khóa: Quản trị dữ liệu, NHTM, ngân hàng số, hiệu quả hoạt động, dữ liệu khách hàng, chuyển đổi số.
DATA-DRIVEN MANAGEMENT: A “KEY” TO IMPROVING
THE OPERATIONAL EFFICIENCY OF VIETNAMESE COMMERCIAL BANKS
Abstract: Amid the ongoing digital transformation, data is becoming an increasingly important resource for Vietnamese commercial banks. However, possessing large volumes of data does not necessarily create value unless data is properly governed, analyzed, and translated into effective management decisions. This article examines the role of data-driven management in optimizing costs and funding, managing credit activities, and controlling risks, while identifying key challenges related to data fragmentation and quality, technology infrastructure, human resources, and data protection. Based on these considerations, the article proposes a shift from “data digitization” toward “value creation from data” as a means of improving operational efficiency and strengthening the sustainable competitiveness of Vietnamese commercial banks.
Keywords: Data governance, commercial banks, digital banking, operational efficiency, customer data, digital transformation.
1. Cơ sở lý luận và sự cần thiết của quản trị dựa trên dữ liệu trong hoạt động ngân hàng
1.1. Quản trị dựa trên dữ liệu và vai trò đối với NHTM
Trong mô hình ngân hàng truyền thống, các quyết định kinh doanh phần lớn được xây dựng trên cơ sở báo cáo định kỳ, kinh nghiệm của cán bộ quản lý và các chỉ tiêu tài chính tổng hợp. Cách tiếp cận này vẫn có giá trị nhất định, nhưng ngày càng bộc lộ hạn chế khi hoạt động ngân hàng chuyển mạnh sang môi trường số, nơi mỗi giao dịch và tương tác với khách hàng đều có thể tạo ra dữ liệu.
Quản trị dựa trên dữ liệu (data-driven management) có thể được hiểu là phương thức quản trị trong đó dữ liệu được thu thập, chuẩn hóa, phân tích và sử dụng có hệ thống để hỗ trợ hoặc nâng cao chất lượng các quyết định quản trị. Như vậy, quản trị dựa trên dữ liệu không đồng nhất với việc ngân hàng sở hữu một kho dữ liệu lớn hay triển khai nhiều phần mềm phân tích. Bản chất của mô hình này nằm ở việc dữ liệu phải được chuyển hóa thành thông tin có giá trị và được sử dụng thực tế trong quá trình ra quyết định.
Đối với NHTM, dữ liệu có phạm vi đặc biệt rộng, bao gồm dữ liệu khách hàng, tài khoản, giao dịch, tín dụng, tài sản bảo đảm, thanh toán, thẻ, kênh số, dữ liệu vận hành và các thông tin liên quan đến rủi ro. Khi được kết nối và phân tích phù hợp, các dữ liệu này có thể giúp ngân hàng hiểu rõ hơn về khách hàng, dự báo nhu cầu, phân loại rủi ro, tối ưu nguồn lực và phát hiện sớm những dấu hiệu bất thường.
Vì vậy, có thể khái quát quá trình tạo giá trị của dữ liệu trong ngân hàng theo chuỗi: Dữ liệu → Chuẩn hóa → Phân tích → Quyết định → Kết quả → Đo lường và phản hồi. Mỗi khâu trong chuỗi đều quyết định khả năng tạo giá trị của dữ liệu: Dữ liệu phải chính xác, phân tích phải gắn với mục tiêu kinh doanh, quyết định phải được triển khai và kết quả phải được đo lường.
1.2. Mối quan hệ giữa quản trị dữ liệu và hiệu quả hoạt động ngân hàng
Hiệu quả hoạt động của NHTM được hình thành từ nhiều yếu tố, trong đó có khả năng tạo thu nhập, kiểm soát chi phí, sử dụng vốn hiệu quả và quản trị rủi ro. Quản trị dựa trên dữ liệu có thể tác động đến các yếu tố này thông qua việc nâng cao chất lượng quyết định quản trị. Cụ thể, dữ liệu hỗ trợ tự động hóa quy trình, giảm thao tác thủ công và nâng cao năng suất; phân tích dữ liệu khách hàng giúp gia tăng mức độ sử dụng dịch vụ, cải thiện chất lượng nguồn vốn và mở rộng cơ hội bán chéo; dữ liệu tín dụng hỗ trợ đánh giá, định giá rủi ro sát hơn với đặc điểm của từng khách hàng, khoản vay; trong khi phân tích dữ liệu giao dịch giúp phát hiện sớm các dấu hiệu bất thường, góp phần hạn chế gian lận và tổn thất.
Điểm cần lưu ý là dữ liệu không trực tiếp làm tăng lợi nhuận mà tạo giá trị thông qua việc nâng cao chất lượng quyết định. Ví dụ, dữ liệu không tự làm tăng tiền gửi không kỳ hạn (CASA), nhưng phân tích hành vi giao dịch có thể giúp ngân hàng thiết kế sản phẩm, chính sách phù hợp hơn, qua đó tăng mức độ gắn kết và số dư tiền gửi của khách hàng. Tương tự, dữ liệu không tự làm giảm nợ xấu, nhưng hệ thống cảnh báo sớm dựa trên dữ liệu có thể giúp ngân hàng nhận diện kịp thời các dấu hiệu suy giảm chất lượng tín dụng và chủ động quản lý rủi ro. Như vậy, tác động của dữ liệu đến hiệu quả hoạt động chủ yếu được thực hiện thông qua chuỗi dữ liệu - phân tích - quyết định - kết quả.
1.3. Sự cần thiết thúc đẩy quản trị dựa trên dữ liệu tại Việt Nam
Quá trình chuyển đổi số của ngành Ngân hàng Việt Nam đang tạo ra điều kiện thuận lợi để phát triển quản trị dựa trên dữ liệu. Theo Ngân hàng Nhà nước Việt Nam - NHNN( 2026), đến hết năm 2025, gần 89% người dân từ 15 tuổi trở lên có tài khoản thanh toán; tại nhiều tổ chức tín dụng, tỉ lệ giao dịch qua kênh số đạt trên 95%. Giá trị thanh toán không dùng tiền mặt cao hơn 28 lần GDP. Trong giai đoạn 2021 - 2025, số lượng và giá trị giao dịch thanh toán không dùng tiền mặt tăng bình quân lần lượt 58,86% và 24,36% mỗi năm. Riêng 6 tháng đầu năm 2026, số lượng giao dịch tăng 34,28% và giá trị tăng 12,24% so với cùng kỳ năm trước. NHNN đồng thời xác định việc xây dựng cơ sở dữ liệu dùng chung ngành Ngân hàng, hướng tới ra quyết định dựa trên dữ liệu, là một định hướng quan trọng trong giai đoạn tiếp theo.
Những kết quả trên cho thấy ngành Ngân hàng đã chuyển từ giai đoạn chủ yếu “đưa nghiệp vụ lên môi trường số” sang giai đoạn khai thác dữ liệu được tạo ra từ quá trình số hóa. Nếu giai đoạn trước tập trung vào xây dựng hệ thống, ứng dụng và kênh giao dịch số thì giai đoạn tiếp theo cần chú trọng hơn đến khả năng sử dụng dữ liệu để nâng cao hiệu quả.
Bên cạnh đó, môi trường pháp lý về dữ liệu cũng đang được hoàn thiện. Luật Dữ liệu số 60/2024/QH15 có hiệu lực từ ngày 01/7/2025, tạo cơ sở pháp lý quan trọng cho quản trị, phát triển và khai thác dữ liệu. Từ ngày 01/01/2026, Luật Bảo vệ dữ liệu cá nhân số 91/2025/QH15 và Nghị định số 356/2025/NĐ-CP ngày 31/12/2025 của Chính phủ quy định chi tiết một số điều và biện pháp thi hành Luật Bảo vệ dữ liệu cá nhân có hiệu lực, đặt ra yêu cầu mới đối với việc thu thập, xử lý, sử dụng và bảo vệ dữ liệu cá nhân.
Như vậy, quản trị dữ liệu tại các NHTM không còn chỉ là vấn đề công nghệ mà đã trở thành vấn đề quản trị kinh doanh, quản trị rủi ro và tuân thủ pháp luật.
2. Thực trạng quản trị dựa trên dữ liệu và tác động đến hiệu quả hoạt động của các NHTM Việt Nam
2.1. Thực trạng chuyển đổi số và hình thành nguồn dữ liệu trong hệ thống ngân hàng
Những năm gần đây, chuyển đổi số đã trở thành một trong những động lực quan trọng nhất thúc đẩy thay đổi mô hình hoạt động của các NHTM Việt Nam. Các ngân hàng không chỉ phát triển Internet Banking và Mobile Banking mà còn triển khai định danh khách hàng điện tử (eKYC), thanh toán điện tử, ngân hàng mở, trí tuệ nhân tạo (AI), phân tích dữ liệu và các giải pháp tự động hóa. Đây là sự thay đổi có ý nghĩa lớn bởi mỗi giao dịch số không chỉ tạo ra doanh thu hoặc chi phí mà còn tạo ra một lượng dữ liệu phản ánh hành vi tài chính của khách hàng.
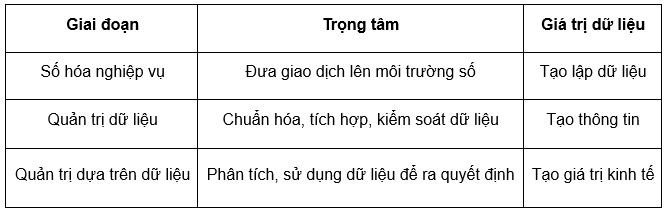
Từ góc độ khai thác và tạo giá trị từ dữ liệu, quá trình chuyển đổi này có thể được khái quát qua ba giai đoạn tại Bảng 1:
Bảng 1: Khái quát quá trình chuyển đổi số của NHTM
 |
| Nguồn: Tổng hợp của tác giả |
Các NHTM Việt Nam đang từng bước chuyển sang giai đoạn thứ hai và thứ ba. Một số ngân hàng đã xây dựng kho dữ liệu tập trung, nền tảng phân tích khách hàng, hệ thống chấm điểm tín dụng và cảnh báo gian lận. Tuy nhiên, mức độ trưởng thành về dữ liệu giữa các ngân hàng và giữa các đơn vị trong cùng một ngân hàng vẫn có sự khác biệt.
Điều này cho thấy một vấn đề quan trọng: Quá trình số hóa càng phát triển thì yêu cầu quản trị dữ liệu càng lớn. Mỗi sản phẩm số, mỗi hệ thống mới và mỗi điểm kết nối mới đều tạo ra dữ liệu mới. Nếu không có kiến trúc và nguyên tắc quản trị thống nhất, ngân hàng có thể nhanh chóng hình thành các “ốc đảo dữ liệu” và gia tăng chi phí tích hợp về sau.
Các nghiên cứu gần đây cũng cho thấy xu hướng chuyển dịch từ mô hình vận hành dựa trên giao dịch sang mô hình ngân hàng dựa trên dữ liệu; đồng thời chỉ ra rằng việc mở rộng các kênh số, AI, eKYC và hệ sinh thái số nếu không đi kèm với quản trị dữ liệu phù hợp có thể làm gia tăng phân mảnh dữ liệu, dữ liệu kém chất lượng và các rủi ro vận hành.
2.2. Thực trạng quản trị và khai thác dữ liệu tại các NHTM
Một chuyển biến tích cực là dữ liệu ngày càng được khai thác sâu hơn trong hoạt động ngân hàng. Dữ liệu khách hàng được sử dụng để phân khúc và cá nhân hóa sản phẩm; dữ liệu tín dụng hỗ trợ đánh giá, cảnh báo rủi ro; dữ liệu giao dịch phục vụ phát hiện gian lận; trong khi dữ liệu vận hành giúp đánh giá năng suất và tối ưu hóa quy trình. Tuy nhiên, khả năng thu thập dữ liệu đang phát triển nhanh hơn khả năng kết nối, phân tích và chuyển hóa dữ liệu thành giá trị quản trị.
Ở nhiều ngân hàng, dữ liệu vẫn được hình thành và quản lý phân tán theo từng đơn vị nghiệp vụ, chủ yếu phục vụ nhu cầu riêng của từng bộ phận. Kinh doanh quản lý dữ liệu khách hàng và doanh thu; tín dụng quản lý dữ liệu khoản vay; quản trị rủi ro theo dõi chất lượng tín dụng; tài chính quản lý thu nhập và chi phí. Khi các nguồn dữ liệu này chưa được kết nối và khai thác đồng bộ, ngân hàng khó đánh giá đầy đủ mức độ đóng góp và hiệu quả của từng khách hàng.
Ví dụ, quy mô dư nợ lớn không đồng nghĩa với mức độ đóng góp cao nhất của khách hàng đối với ngân hàng, bởi hiệu quả còn phụ thuộc vào thu nhập từ các sản phẩm, dịch vụ khác, chi phí vốn và mức độ rủi ro. Tương tự, một khoản tín dụng có lãi suất cao chưa chắc mang lại hiệu quả cao nếu đi kèm chi phí vốn lớn hoặc mức độ rủi ro cao. Vì vậy, dữ liệu cần được khai thác theo hướng đánh giá tổng thể mức độ đóng góp và chi phí, rủi ro gắn với từng khách hàng, sản phẩm và khoản tín dụng. Do đó, yêu cầu đặt ra là chuyển từ cách nhìn theo sản phẩm sang cách nhìn theo khách hàng và giá trị vòng đời khách hàng, đồng thời chuyển từ đánh giá quy mô sang đánh giá giá trị điều chỉnh theo chi phí và rủi ro.
2.3. Tác động của quản trị dựa trên dữ liệu đến hiệu quả hoạt động
Tác động đến chi phí và năng suất hoạt động
Một trong những kênh tác động rõ nét của quản trị dựa trên dữ liệu là kiểm soát chi phí và nâng cao năng suất hoạt động. Khi dữ liệu khách hàng được chuẩn hóa và kết nối, ngân hàng có thể tái sử dụng thông tin đã có, hạn chế việc thu thập và nhập liệu lặp lại; đồng thời, dữ liệu giao dịch được liên thông tạo điều kiện tự động hóa các khâu đối chiếu, kiểm tra và tổng hợp. Đối với các quy trình có khối lượng giao dịch lớn, việc giảm một số thao tác thủ công trên mỗi giao dịch có thể tạo ra mức tiết kiệm đáng kể khi nhân rộng trên toàn hệ thống.
Tác động của quản trị dựa trên dữ liệu đến hiệu quả hoạt động của ngân hàng có thể được phản ánh qua tỉ lệ chi phí trên thu nhập (CIR). Việc ứng dụng dữ liệu và công nghệ giúp các ngân hàng tối ưu hóa quy trình vận hành, tự động hóa các nghiệp vụ, giảm chi phí xử lý và nâng cao năng suất lao động. Tuy nhiên, hiệu quả chi phí không chỉ phụ thuộc vào khả năng gia tăng thu nhập mà còn gắn liền với năng lực kiểm soát tốc độ tăng chi phí, quy mô hoạt động và chất lượng quản trị. Do đó, không thể quy toàn bộ sự cải thiện CIR cho việc ứng dụng dữ liệu và công nghệ. Để đánh giá toàn diện hơn hiệu quả của các khoản đầu tư này, các ngân hàng cần kết hợp CIR với những chỉ tiêu như mức độ tự động hóa, thời gian xử lý, năng suất lao động và chi phí bình quân trên mỗi giao dịch. Qua đó, có thể nhận diện rõ hơn giá trị mà dữ liệu mang lại trong việc tối ưu hóa nguồn lực, nâng cao hiệu quả vận hành và củng cố năng lực cạnh tranh của ngân hàng.
Tác động đến khả năng huy động vốn và CASA
Dữ liệu giao dịch là nguồn thông tin quan trọng giúp ngân hàng nhận diện và phân tích hành vi tài chính của khách hàng, như thời điểm nhận thu nhập, mức độ chi tiêu, số dư bình quân, tần suất giao dịch và mức độ sử dụng các sản phẩm, dịch vụ. Khi được khai thác và phân tích phù hợp, các dữ liệu này có thể giúp ngân hàng xác định nhóm khách hàng có khả năng duy trì số dư tiền gửi thanh toán, nhận diện nhu cầu sử dụng thêm sản phẩm, từ đó thiết kế chính sách và trải nghiệm phù hợp hơn với từng nhóm khách hàng. Qua đó, dữ liệu có thể hỗ trợ gia tăng mức độ sử dụng tài khoản và duy trì dòng tiền thường xuyên, tạo điều kiện cải thiện CASA và góp phần tối ưu hóa chi phí vốn.
Cơ chế tác động có thể khái quát theo chuỗi: Phân tích hành vi → cá nhân hóa dịch vụ → tăng mức độ sử dụng tài khoản → duy trì số dư và dòng tiền giao dịch → cải thiện CASA → hỗ trợ tối ưu hóa chi phí vốn. Điều này cho thấy CASA không chỉ phụ thuộc vào chính sách lãi suất mà còn gắn với khả năng thu hút, duy trì và gia tăng mức độ gắn kết của khách hàng thông qua hệ sinh thái sản phẩm, dịch vụ. Trong quá trình đó, dữ liệu đóng vai trò là cơ sở để ngân hàng hiểu rõ hơn hành vi khách hàng và đưa ra các quyết định phù hợp.
Tác động đến tín dụng và chi phí rủi ro
Dữ liệu tín dụng và dữ liệu giao dịch cung cấp thông tin quan trọng để ngân hàng nhận diện và phân tích hành vi tài chính của khách hàng, như thời điểm nhận thu nhập, mức độ chi tiêu, số dư bình quân, tần suất giao dịch và mức độ sử dụng sản phẩm, dịch vụ. Trên cơ sở đó, ngân hàng có thể xác định các nhóm khách hàng có khả năng duy trì số dư tiền gửi thanh toán, nhận diện nhu cầu sử dụng thêm sản phẩm và thiết kế chính sách, trải nghiệm phù hợp hơn. Việc khai thác dữ liệu theo hướng này có thể góp phần gia tăng mức độ sử dụng tài khoản và duy trì dòng tiền giao dịch, qua đó hỗ trợ cải thiện CASA và tối ưu hóa chi phí vốn.
Cơ chế tác động có thể được khái quát theo chuỗi: Tích hợp dữ liệu khách hàng và khoản vay → phân tích, chấm điểm và cảnh báo sớm → nâng cao chất lượng quyết định tín dụng → chủ động quản lý rủi ro → hỗ trợ giảm nợ xấu và chi phí tín dụng. Như vậy, dữ liệu không trực tiếp làm giảm rủi ro mà tạo giá trị thông qua việc giúp ngân hàng nhận diện, định lượng và xử lý rủi ro kịp thời hơn.
Tác động đến doanh thu và hiệu quả khai thác khách hàng
Một ngân hàng có thể tăng trưởng số lượng khách hàng nhưng chưa chắc tăng trưởng tương ứng về hiệu quả nếu chi phí thu hút và phục vụ khách hàng cao. Phân tích dữ liệu cho phép ngân hàng đánh giá sâu hơn giá trị của từng nhóm khách hàng, xác định sản phẩm khách hàng đang sử dụng và sản phẩm có khả năng sử dụng thêm. Từ đó, ngân hàng có thể tập trung nguồn lực vào những phân khúc có tiềm năng thay vì áp dụng cùng một chiến lược cho toàn bộ khách hàng.
Ví dụ, thay vì gửi cùng một chương trình khuyến mại đến hàng triệu khách hàng, ngân hàng có thể xác định nhóm khách hàng có xác suất cao sử dụng thẻ, bảo hiểm, tiền gửi hoặc dịch vụ thanh toán để thiết kế đề xuất phù hợp.
Như vậy, dữ liệu giúp chuyển trọng tâm từ “bán được bao nhiêu sản phẩm” sang “tạo ra bao nhiêu giá trị trên mỗi khách hàng”.
2.4. Một số hạn chế và nguyên nhân
Thứ nhất, dữ liệu còn phân mảnh và thiếu liên thông
Các NHTM thường sở hữu nhiều hệ thống công nghệ phục vụ từng nghiệp vụ. Nếu các hệ thống không có kiến trúc dữ liệu thống nhất, việc tổng hợp dữ liệu khách hàng hoặc xây dựng báo cáo quản trị có thể mất nhiều thời gian. Phân mảnh dữ liệu cũng làm tăng nguy cơ mỗi đơn vị sử dụng một cách hiểu khác nhau về cùng một chỉ tiêu. Khi đó, vấn đề không chỉ nằm ở công nghệ mà trở thành vấn đề quản trị.
Thứ hai, chất lượng dữ liệu chưa đồng đều
Dữ liệu thiếu, sai, trùng lặp hoặc không được cập nhật sẽ làm giảm giá trị của các mô hình phân tích. Đặc biệt, đối với việc ứng dụng công cụ AI và các mô hình dự báo, chất lượng đầu vào có ảnh hưởng trực tiếp đến kết quả đầu ra. Vì vậy, “chất lượng dữ liệu” cần được coi là một chỉ tiêu quản trị thay vì chỉ là vấn đề kỹ thuật.
Thứ ba, khoảng cách giữa đầu tư công nghệ và giá trị kinh doanh
Một số dự án dữ liệu có thể được đánh giá chủ yếu bằng việc hệ thống đã được triển khai hay chưa, số lượng dữ liệu xử lý hoặc số lượng dashboard (bảng điều khiển trực quan giúp tổng hợp, hiển thị các số liệu, chỉ số hiệu suất - KPI và thông tin quan trọng trên cùng một màn hình) được xây dựng. Cách đánh giá này chưa trả lời được câu hỏi quan trọng nhất: Dữ liệu tạo ra giá trị kinh tế gì cho ngân hàng? Một dự án dữ liệu chỉ thực sự có ý nghĩa khi có thể gắn với một vấn đề cụ thể như giảm CIR, tăng CASA, giảm tỉ lệ nợ xấu, giảm tổn thất gian lận hoặc tăng doanh thu trên khách hàng.
Thứ tư, hạn chế về nhân lực kết hợp giữa nghiệp vụ và dữ liệu
Quản trị dựa trên dữ liệu đòi hỏi đội ngũ nhân sự không chỉ am hiểu nghiệp vụ ngân hàng mà còn có khả năng phân tích, khai thác và chuyển hóa dữ liệu thành thông tin phục vụ quá trình ra quyết định. Tuy nhiên, khoảng cách về kiến thức và kỹ năng giữa lĩnh vực nghiệp vụ và công nghệ vẫn là một thách thức đối với các ngân hàng. Khi năng lực khai thác dữ liệu chưa được tích hợp hiệu quả vào các hoạt động kinh doanh, tín dụng và quản trị rủi ro, dữ liệu khó phát huy đầy đủ giá trị, làm hạn chế hiệu quả của các khoản đầu tư vào công nghệ và chuyển đổi số.
Thứ năm, yêu cầu bảo vệ dữ liệu ngày càng cao
Việc đẩy mạnh khai thác dữ liệu cần được triển khai song song với các yêu cầu về bảo mật, kiểm soát quyền truy cập và bảo đảm sử dụng dữ liệu đúng mục đích, đặc biệt đối với thông tin cá nhân của khách hàng. Luật Bảo vệ dữ liệu cá nhân năm 2025 và Nghị định số 356/2025/NĐ-CP đã đặt ra khuôn khổ pháp lý mới, đòi hỏi các ngân hàng phải nâng cao trách nhiệm trong quản trị và bảo vệ dữ liệu. Theo đó, thách thức đặt ra là làm thế nào để vừa khai thác hiệu quả tiềm năng của dữ liệu phục vụ hoạt động kinh doanh, vừa bảo đảm an toàn thông tin, tuân thủ quy định pháp luật và củng cố niềm tin của khách hàng.
3. Giải pháp thúc đẩy quản trị dựa trên dữ liệu nhằm nâng cao hiệu quả hoạt động của các NHTM Việt Nam
3.1. Chuyển quản trị dữ liệu từ chức năng công nghệ thành chức năng quản trị
Các NHTM cần chuyển cách tiếp cận từ coi dữ liệu chủ yếu là vấn đề công nghệ sang coi dữ liệu là một nguồn lực thuộc phạm vi quản trị doanh nghiệp, được quản lý thống nhất và xuyên suốt giữa các khối kinh doanh, tài chính, rủi ro, công nghệ và vận hành. Đối với từng nhóm dữ liệu trọng yếu, ngân hàng cần xác định rõ trách nhiệm quản lý, yêu cầu về chất lượng, quyền truy cập, mục đích khai thác và cơ chế kiểm soát. Đồng thời, cần thiết lập cơ chế điều phối ở cấp quản trị để thống nhất các tiêu chuẩn dữ liệu, xử lý tình trạng phân mảnh giữa các đơn vị và bảo đảm dữ liệu được sử dụng nhất quán trong toàn ngân hàng.
Quan trọng hơn, quản trị dữ liệu cần gắn với mục tiêu kinh doanh và hiệu quả hoạt động thay vì chỉ tập trung vào yêu cầu lưu trữ, bảo mật hoặc vận hành hệ thống. Mỗi sáng kiến khai thác dữ liệu cần xác định rõ bài toán quản trị cần giải quyết, giá trị kỳ vọng và chỉ tiêu đánh giá kết quả. Cách tiếp cận này giúp ngân hàng chuyển từ “quản lý dữ liệu” sang “quản trị dựa trên dữ liệu”, trong đó dữ liệu trở thành đầu vào trực tiếp của các quyết định kinh doanh, quản trị rủi ro và phân bổ nguồn lực.
3.2. Xây dựng nền tảng dữ liệu thống nhất và nâng cao chất lượng dữ liệu
Xây dựng nền tảng dữ liệu thống nhất là điều kiện quan trọng để các NHTM chuyển từ khai thác dữ liệu phân tán sang quản trị và ra quyết định dựa trên dữ liệu. Tuy nhiên, ưu tiên trước mắt không nhất thiết là đầu tư thêm một hệ thống mới hoặc thay thế toàn bộ các hệ thống hiện có, mà cần tập trung xử lý những dữ liệu cốt lõi đang bị phân mảnh giữa các đơn vị và ứng dụng. Trên cơ sở đó, ngân hàng cần xác định danh mục dữ liệu trọng yếu, thống nhất định danh khách hàng, mã sản phẩm, cách thức phân loại và các tiêu chuẩn dữ liệu, đồng thời thiết lập nguyên tắc kết nối và chia sẻ dữ liệu giữa các hệ thống.
Song song với việc kết nối, chất lượng dữ liệu cần được xem là một yêu cầu quản trị thường xuyên. Ngân hàng có thể xây dựng bộ tiêu chí đánh giá chất lượng dữ liệu dựa trên các thuộc tính cơ bản như tính đầy đủ, tính chính xác, tính nhất quán, tính kịp thời và tính duy nhất. Các tiêu chí này cần được theo dõi định kỳ, có cơ chế phát hiện và xử lý dữ liệu sai lệch, trùng lặp hoặc thiếu thông tin, đồng thời gắn trách nhiệm cụ thể với đơn vị trực tiếp tạo lập và cập nhật dữ liệu. Cách làm này giúp chuyển trọng tâm từ “làm sạch dữ liệu khi có nhu cầu sử dụng” sang kiểm soát chất lượng dữ liệu ngay trong quá trình tạo lập và vận hành.
Về lâu dài, ngân hàng cần hình thành kiến trúc dữ liệu có khả năng tích hợp dữ liệu từ nhiều nguồn, cho phép khai thác thống nhất nhưng vẫn bảo đảm phân quyền truy cập và yêu cầu an toàn thông tin. Đây là nền tảng để triển khai hiệu quả các công cụ phân tích dữ liệu, AI, mô hình dự báo và hệ thống cảnh báo sớm. Nếu dữ liệu đầu vào chưa đầy đủ, chính xác và có khả năng kết nối, việc đầu tư vào các công nghệ phân tích nâng cao khó có thể tạo ra giá trị tương xứng. Do đó, nâng cao chất lượng và khả năng kết nối dữ liệu cần được xem là nhiệm vụ nền tảng, đi trước một bước so với việc mở rộng các ứng dụng công nghệ nâng cao.
3.3. Gắn mọi dự án dữ liệu với một mục tiêu hiệu quả cụ thể
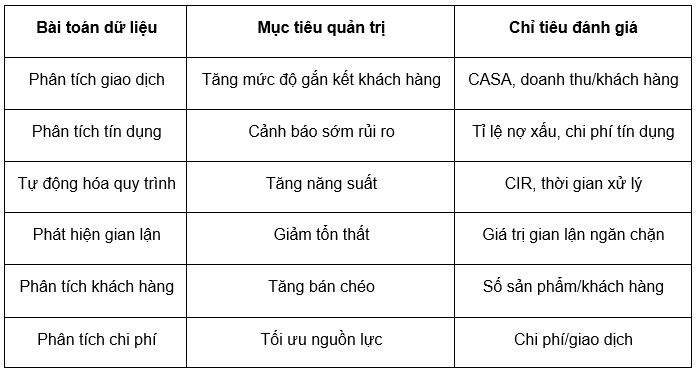
Một trong những yêu cầu quan trọng đối với quản trị dựa trên dữ liệu là khắc phục khoảng cách giữa đầu tư công nghệ và giá trị kinh doanh. Một dự án dữ liệu có thể đáp ứng yêu cầu kỹ thuật nhưng vẫn không tạo ra hiệu quả nếu không xác định rõ vấn đề kinh doanh cần giải quyết, mục tiêu quản trị và chỉ tiêu đánh giá kết quả. Vì vậy, trước khi triển khai, ngân hàng cần chuyển trọng tâm từ việc “xây dựng thêm một hệ thống” sang “đầu tư dữ liệu” để giải quyết các vấn đề cụ thể, đồng thời xác định rõ các nội dung về mục tiêu quản trị và chỉ tiêu đánh giá (Bảng 2).
Bảng 2: Mối liên hệ giữa khai thác dữ liệu, mục tiêu quản trị và các chỉ tiêu đánh giá hiệu quả hoạt động ngân hàng
 |
| Nguồn: Tổng hợp của tác giả |
Các chỉ tiêu trên không chỉ được sử dụng để đánh giá kết quả sau khi dự án hoàn thành mà cần được xác định ngay từ giai đoạn thiết kế. Trên cơ sở đó, ngân hàng có thể theo dõi mức độ cải thiện trước và sau khi ứng dụng dữ liệu, đồng thời đánh giá chi phí đầu tư so với giá trị tạo ra. Đây là cơ sở để lựa chọn, mở rộng hoặc điều chỉnh các sáng kiến dữ liệu, qua đó chuyển từ tư duy “đầu tư hệ thống” sang “đầu tư để giải quyết vấn đề và tạo ra kết quả có thể đo lường”.
3.4. Phát triển nguồn nhân lực và văn hóa ra quyết định dựa trên dữ liệu
Một trong những hạn chế lớn trong quá trình chuyển sang mô hình quản trị dựa trên dữ liệu không nằm ở công nghệ mà ở năng lực và cách thức sử dụng dữ liệu của con người. Nếu cán bộ quản lý vẫn chủ yếu ra quyết định dựa trên kinh nghiệm, trong khi dữ liệu chỉ được sử dụng để tổng hợp và lập báo cáo, ngân hàng chưa thể hình thành một mô hình quản trị thực sự dựa trên dữ liệu. Vì vậy, các NHTM cần phát triển đồng thời hai nhóm năng lực: Năng lực khai thác và phân tích dữ liệu cho cán bộ nghiệp vụ, và năng lực nghiệp vụ ngân hàng cho đội ngũ chuyên trách về dữ liệu.
Cùng với đó, cần từng bước hình thành văn hóa ra quyết định dựa trên bằng chứng dữ liệu, trong đó dữ liệu đóng vai trò nền tảng hỗ trợ nhưng không thay thế hoàn toàn đánh giá của con người. Nguyên tắc này đặc biệt quan trọng đối với những quyết định có mức độ rủi ro cao như cấp tín dụng, quản trị vốn hay xử lý quan hệ với khách hàng, khi quyết định cuối cùng cần kết hợp giữa kết quả phân tích dữ liệu, quy định quản trị và đánh giá chuyên môn.
3.5. Khai thác dữ liệu đi đôi với bảo vệ dữ liệu
Việc đẩy mạnh khai thác dữ liệu cần được đặt trong khuôn khổ pháp luật hiện hành, đồng thời gắn với yêu cầu quản trị dữ liệu xuyên suốt vòng đời. Luật Dữ liệu số 60/2024/QH15 có hiệu lực từ ngày 01/7/2025, cùng với Luật Bảo vệ dữ liệu cá nhân năm 2025 và Nghị định số 356/2025/NĐ-CP đặt ra yêu cầu ngày càng rõ hơn đối với việc thu thập, lưu trữ, sử dụng, chia sẻ và xử lý dữ liệu.
Theo đó, các NHTM cần xây dựng cơ chế quản trị dữ liệu phù hợp, kiểm soát quyền truy cập theo vai trò và mục đích sử dụng, đồng thời bảo đảm dữ liệu được xử lý đúng quy định trong toàn bộ vòng đời. Bảo vệ dữ liệu vì vậy không nên được nhìn nhận như một rào cản đối với khai thác dữ liệu, mà là một cấu phần của năng lực quản trị dữ liệu. Khi dữ liệu được bảo vệ và sử dụng đúng mục đích, ngân hàng vừa có thể khai thác hiệu quả giá trị của dữ liệu, vừa hạn chế rủi ro và củng cố niềm tin của khách hàng.
4. Kết luận
Chuyển đổi số đang làm thay đổi căn bản phương thức hoạt động của các NHTM Việt Nam, đồng thời tạo ra khối lượng dữ liệu ngày càng lớn từ hoạt động giao dịch, khách hàng, tín dụng và vận hành. Dữ liệu vì vậy đang chuyển từ một sản phẩm phụ của hoạt động kinh doanh thành nguồn lực quan trọng phục vụ quản trị, ra quyết định và kiểm soát rủi ro. Tuy nhiên, khoảng cách giữa “có dữ liệu” và “tạo giá trị từ dữ liệu” vẫn còn đáng kể do những hạn chế về phân mảnh, chất lượng và khả năng kết nối dữ liệu, hạ tầng công nghệ, nhân lực và bảo vệ dữ liệu. Do đó, quản trị dữ liệu cần được tiếp cận như một nội dung của quản trị ngân hàng, gắn kết với các hoạt động kinh doanh, tài chính, rủi ro và vận hành thay vì chỉ được xem là vấn đề công nghệ.
Trong thời gian tới, các NHTM cần chuyển từ tư duy “số hóa để có dữ liệu” sang “quản trị dữ liệu để tạo giá trị”, trong đó mỗi khoản đầu tư vào dữ liệu cần gắn với một bài toán quản trị hoặc kinh doanh cụ thể và được đánh giá bằng kết quả có thể đo lường. Khi dữ liệu được khai thác để giảm chi phí, tối ưu nguồn vốn, nâng cao chất lượng tín dụng, kiểm soát rủi ro và gia tăng giá trị khách hàng, dữ liệu mới thực sự trở thành nguồn lực tạo ra hiệu quả. Có thể khái quát yêu cầu này qua chuỗi “dữ liệu đúng - phân tích đúng - quyết định đúng - kết quả đo được”; đây sẽ là một trong những nền tảng quan trọng để các NHTM nâng cao hiệu quả hoạt động và năng lực cạnh tranh trong quá trình chuyển đổi số.
Tài liệu tham khảo
1. Nghị định số 356/2025/NĐ-CP ngày 31/12/2025 của Chính phủ quy định chi tiết một số điều và biện pháp thi hành Luật Bảo vệ dữ liệu cá nhân.
2. DAMA International (2017), DAMA-DMBOK: Data Management Body of Knowledge, 2nd Edition, Technics Publications.
3. Lại Thị Thanh Loan (2020), “Quản trị dữ liệu trong ngân hàng và gợi ý cho Việt Nam”, Tạp chí Ngân hàng, số 14/2020.
4. NHNN (2025), Quyết định số 3579/QĐ-NHNN ngày 03/11/2025 phê duyệt “Chiến lược chuyển đổi số ngành Ngân hàng đến năm 2030”.
5. NHNN (2025), Quyết định số 3580/QĐ-NHNN ngày 26/12/2025 phê duyệt “Chiến lược dữ liệu ngành Ngân hàng đến năm 2030”.
6. NHNN (2025), “Công bố Sự kiện Chuyển đổi số ngành Ngân hàng năm 2025”, NHNN, truy cập ngày 02/10/2026.
7. Nguyễn Thị Diễm, Phan Trung Kiên, Nguyễn Diệp Thúy An, Huỳnh Gia Huy và Nguyễn Hoàng Bảo Trân (2025), “Ứng dụng AI trong tăng tốc chuyển đổi số ngành Ngân hàng Việt Nam”, Tạp chí điện tử Ngân hàng, truy cập ngày 02/10/2026.
8. Quốc hội (2024), Luật Dữ liệu số 60/2024/QH15 ngày 30/11/2024.
9. Quốc hội (2025), Luật Bảo vệ dữ liệu cá nhân số 91/2025/QH15 ngày 26/6/2025.
Đồng Thị Thuỷ
Kiểm toán nhà nước Chuyên ngành VI, Kiểm toán nhà nước