Một bất động sản hay một ngôi nhà không chỉ có ý nghĩa tinh thần to lớn đối với một cá nhân vì đó không chỉ là nơi trú ngụ mà còn là một tài sản có giá trị lớn. Đó cũng là lý do đây chính là loại tài sản bảo đảm phổ biến đối với những hợp đồng tín dụng. Tuy nhiên, thị trường bất động sản là một thị trường nhiều biến động và phức tạp, để thẩm định giá trị của một bất động sản, thẩm định viên cần phải có sự hiểu biết sâu sắc về thị trường bất động sản và thông tin của bất động sản. Cho nên thẩm định giá tài sản bảo đảm có thể coi là một “nghệ thuật” kết hợp cùng chiến lược phân tích thông tin, đây quả là một điều khó khăn đối với thẩm định viên. Tuy nhiên, thị trường bất động sản rất sôi động và hàng ngày có hàng ngàn bất động sản được giao bán trên Internet, đây chính là nguồn dữ liệu có thể truy cập cũng như thu thập được. Nghiên cứu này nhằm chứng minh tính khả thi của việc xây dựng một mô hình định giá bất động sản thông minh nhằm hỗ trợ các chuyên viên thẩm định của các tổ chức tài chính thực thi nhiệm vụ định giá tài sản.
1. Giới thiệu
Hoạt động tín dụng là một hoạt động mang lại nhiều lợi nhuận cho các tổ chức tài chính như ngân hàng, tổ chức cho vay tiêu dùng hay các tiệm cầm đồ… Nhưng đây cũng là hoạt động mang lại rủi ro lớn và những rủi ro này rất khó để bù đắp. Trước khi chấp nhận cấp một khoản vay nào đó, các tổ chức tài chính thường thực hiện chấm điểm tín dụng. Khách hàng có mức tín nhiệm càng thấp thì lãi suất trên khoản vay của họ càng lớn, điều này cũng có nghĩa rằng mức độ rủi ro của khoản vay tỷ lệ thuận với lợi nhuận mà tổ chức tài chính có thể thu được trong tương lai. Để dung hòa giữa lợi nhuận và rủi ro thì tài sản thế chấp đóng một vai trò quan trọng trong cam kết tài chính giữa bên vay và bên cho vay. Khi đến kỳ trả nợ, bên vay không thể thực hiện nghĩa vụ tài chính của mình thì bên cho vay có thể bán tài sản thế chấp của bên vay và thu hồi một phần khoản nợ, hoặc trong trường hợp tối ưu có thể thu hồi được toàn bộ số nợ (bao gồm cả nợ gốc và lãi). Bất động sản là một loại hình tài sản thế chấp rất phổ biến trong hoạt động tín dụng bởi chúng có tính bất biến về người sở hữu trong quá trình được thế chấp; ngoài ra, giá trị của bất động sản cũng rất lớn, đủ khả năng cân đối được với khoản vay.
Hoạt động định giá bất động sản được dựa trên rất nhiều cơ sở mặc dù Nhà nước đã ban hành mức giá tiêu chuẩn đối với loại hình và vị trí của bất động sản, tuy nhiên mức giá giao dịch của bất động sản thường cao hơn rất nhiều so với giá tiêu chuẩn này, do đó, giá trị bất động sản thường được định giá dựa trên kinh nghiệm của các nhân viên thẩm định bất động sản. Các nhà thẩm định giá chuyên nghiệp dựa vào kinh nghiệm và kiến thức thị trường địa phương để đưa ra kết luận của riêng mình. Sự thiên lệch khi thẩm định giá bất động sản cũng không phải là việc hi hữu. Những sai lệch trong định giá có thể được giải thích bằng sự không đồng nhất thông tin giữa hai bản đánh giá hoặc sự khác biệt về khung nhìn đối với bất động sản.
Bất động sản thường là tài sản lớn đối với mỗi cá nhân, việc định giá bất động sản một cách hợp lý sẽ giúp các tổ chức có được một khoản đảm bảo an toàn và cũng giúp người đi vay đề xuất một khoản tiền tương xứng với giá trị tài sản đó. Để định giá chính xác một bất động sản, người ta không chỉ đòi hỏi sự hiểu biết về thị trường bất động sản (có thể nói đây là một thị trường đầy biến động) mà còn phải có hiểu biết sâu sắc về chính bất động sản đó. Kiến thức này thường được nắm giữ bởi các chuyên gia môi giới bất động sản. Nếu các tổ chức tài chính có thể nắm bắt các kiến thức này bằng cách sử dụng các nguồn dữ liệu có thể truy cập mở, thì kiến thức này có thể sẽ được tiếp cận dễ dàng. Các ngân hàng có đủ nguồn lực để xây dựng một hệ thống dữ liệu như vậy sẽ giúp các thẩm định viên làm việc trên một nguồn thông tin chân thực, khách quan với các nhận định của bản thân cũng như các môi giới bất động sản.
Mặt khác, các thẩm định viên có thể dự báo xấp xỉ giá bất động sản dựa trên giá trị trung bình được tính toán một cách tự động bằng các thuật toán học máy trên nguồn dữ liệu có sẵn, những dữ liệu này sẽ cung cấp sự hiểu biết cho mọi người về các yếu tố ảnh hưởng tới giá bất động sản. Mọi người có thể tập trung vào những yếu tố này để làm căn cứ xác định giá trị của bất động sản được đem ra thế chấp.
Những địa bàn hành chính có nguồn tin giao dịch bất động sản dồi dào sẽ trở thành một đối tượng nghiên cứu phù hợp cho bài toán này. Chúng ta có thể tìm được nguồn dữ liệu về giá bất động sản cũng như đặc điểm của bất động sản đó trên các trang đăng tin bất động sản. Ngoài ra thông tin tương quan về vị trí của bất động sản đối với cơ sở hạ tầng, tiện ích xung quanh cũng ảnh hưởng tới giá thành của bất động sản.
Một số nghiên cứu cũng như những nỗ lực để tạo ra những mô hình định giá bất động sản sử dụng hướng tiếp cận học máy. Những nghiên cứu xung quanh định giá nhà ngoại ô ở Boston được coi là một ví dụ điển hình. Những kết quả từ nghiên cứu này được sử dụng làm cơ sở để chúng tôi lựa chọn những thuộc tính trong bộ dữ liệu của chúng tôi. Các tác giả Park, B., & Bae, J.K. (2015) đã khám phá ra sự hiệu quả của mô hình hồi quy tuyến tính, máy học vector hỗ trợ (Support Vector Machine - SVM) và phương pháp ước lượng bình phương tối thiểu. Điểm đặc biệt từ những nghiên cứu này là những đặc điểm như khoảng cách tới đường quốc lộ, mật độ dân số, khả năng kinh doanh trong vùng cũng như tỷ lệ tội phạm đều ảnh hưởng tới giá nhà.
Mục tiêu của nghiên cứu này nhằm tạo ra một mô hình định giá bất động sản dựa trên dữ liệu có thể thu thập được trên các nguồn dữ liệu mở dành cho đối tượng nhà ở tại Hà Nội. Dựa trên bộ dữ liệu thu thập được, chúng tôi hy vọng có thể tạo ra một hệ thống giúp các thẩm định viên có thêm một công cụ để đảm bảo tính chính xác về kết quả thẩm định của mình.
2. Định nghĩa bài toán và mô tả bộ dữ liệu
Nghiên cứu này nhằm xây dựng mô hình dự báo giá nhà ở Hà Nội dựa trên một số các thuộc tính được xác định thông qua tin đăng bất động sản trên mạng Internet. Với nghiên cứu này, chúng tôi tập trung vào địa hình nhà thổ cư, khám phá vai trò của cơ sở hạ tầng thành phố đối với giá nhà. Chúng tôi sử dụng phương pháp hồi quy để xây dựng mô hình định giá bất động sản. Trong bộ dữ liệu mẫu của chúng tôi chứa những thông tin chung của các bất động sản cũng nhưng một vài thông số như có khu vui chơi, có chợ, trường học trong phạm vi 2 km hay không. Những thông tin này được chọn vì với khoảng cách này người dùng có thể dễ dàng di chuyển. Các thuật toán được sử dụng bao gồm: Hồi quy tuyến tính, hồi quy Lasso và giải thuật k-hàng xóm gần nhất.
2.1. Dữ liệu
Thị trường bất động sản với loại hình nhà riêng, không giống như các thị trường truyền thống khác, không có sàn giao dịch, các bên thường giao dịch thông qua các môi giới bất động sản hoặc trực tiếp trao đổi với nhau để đưa ra mức giá hợp lý. Kết quả là thông tin của các bất động sản không tập trung ở bất kỳ nơi nào. Tất cả thông tin của các bất động sản thường được đăng trên các website đăng tin giao bán bất động sản khi chủ sở hữu có nhu cầu, chúng ta có thể dễ dàng tìm thấy tin đăng về nhu cầu bán bất động sản. Thông tin của hơn 10 nghìn bất động sản đã được thu thập trên trang website dành riêng cho thị trường nhà thổ cư tại Hà Nội, chứa thông tin những tin đăng từ tháng 6/2021 đến tháng 12/2021. Tổng số lượng bản ghi thu được ban đầu là hơn 30 nghìn bản ghi. Những đặc điểm được thu thập bao gồm: Diện tích, chiều dài, mặt tiền, diện tích, số tầng, số phòng ngủ, địa chỉ, độ rộng đường trước nhà, số lượng phòng tắm, hướng, các đặc điểm nổi trổi: Nhà hai mặt tiền, có thể kinh doanh được… ngoài ra, chúng tôi còn thu thập các thông tin khác thông qua địa chỉ như: Tọa độ địa lý: Vĩ độ (lat), kinh độ (long), tiện ích khu dân cư: Gần chợ, gần trường học, bệnh viện, có khu vui chơi trẻ em... Có tất cả gần 20 thuộc tính được thu thập. (Hình 1)
Hình 1: Ví dụ thông tin về bất động sản được rao bán trên website
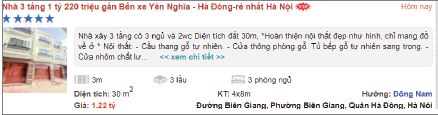
Dữ liệu thô được lấy từ trang web trên mạng Internet, điều này có thể dễ dàng thực hiện được bằng cách phân tích mã của ngôn ngữ đánh dấu siêu văn bản (HyperTex Markup Language - HTML) của các tin đăng bất động sản, tọa độ lat, long của bất động sản được lấy thông qua Google API, ngoài ra các thông tin về cơ sở hạ tầng cũng được lấy qua Google API như khoảng cách tới bệnh viện, trường học, khu vui chơi… gần nhất.
2.2. Xử lý dữ liệu khuyết thiếu
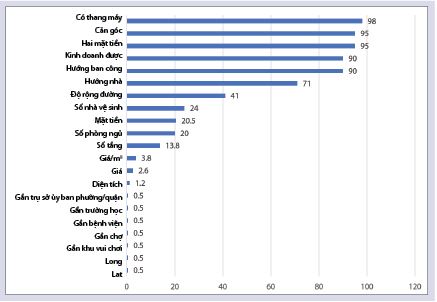
Vì dữ liệu của chúng tôi có được từ các tin đăng trên Internet, do đó có rất nhiều thông tin bị khuyết thiếu. Các website đã để sẵn một số đặc trưng mà người mua cần biết về căn nhà. Tất nhiên, không phải tất cả những đặc trưng này đều cần thiết cho mô hình của chúng tôi. Hình 2 biểu diễn số lượng những khuyết thiếu của mỗi đặc trưng. Một cách trực giác, những đặc trưng đều ảnh hưởng tới giá trị dự báo của căn nhà, ví dụ một ngôi nhà có số tầng nhiều hơn thì sẽ có giá trị cao hơn một ngôi nhà tương tự có số tầng thấp hơn.
Hình 2: Tỷ lệ % giá trị khuyết thiếu của các thuộc tính
Thuật toán chúng tôi lựa chọn không được áp dụng trên dữ liệu khuyết thiếu. Cả hai phương pháp hồi quy tuyến tính và k-hàng xóm gần nhất đều cần phải có đầy đủ thông tin của các đặc trưng được đưa vào mô hình. Một cách đơn giản có thể thay thế giá trị khuyết thiếu bằng 0 hoặc giá trị trung bình, việc này giúp mô hình hoạt động nhưng cũng có thể khiến tạo thêm nhiễu dữ liệu. Chúng tôi không mong muốn xóa bỏ các đặc trưng có chứa giá trị khuyết thiếu ra khỏi mô hình bởi nó sẽ ảnh hưởng tới sự giàu thông tin của bộ dữ liệu cũng như khả năng dự đoán.
Nghiên cứu quyết định sử dụng 3 hướng tiếp cận để xử lý với dữ liệu khuyết thiếu đối với những thuộc tính nhận giá trị số thực như độ rộng đường, mặt tiền, số tầng: Loại bỏ những mẫu chứa dữ liệu khuyết thiếu, dự đoán giá trị khuyết thiếu bằng phương pháp cực đại kỳ vọng (Expectation Maximum - EM) và dự đoán giá trị khuyết thiếu bằng giá trị trung bình của các đặc trưng. Đối với những thuộc tính như: Có thang máy, hai mặt tiền thì chúng tôi sẽ coi như nếu khách hàng không nhắc đến thuộc tính này thì nhà của họ không có các đặc điểm trên và những đặc trưng này nhận giá trị mặc định là 0. Với những bản ghi không có thông tin lat, long thì chúng tôi sẽ tiến hành xóa bỏ những bản ghi này.
Phương pháp đơn giản nhất là thay thế giá trị khuyết thiếu bằng giá trị trung bình của mỗi đặc trưng. Mặc dù phương pháp này giúp chúng tôi giữ được rất nhiều bản ghi, nhưng có thể tạo ra hiệu ứng không cân bằng dữ liệu. Điều này có thể gây ảnh hưởng tới sức mạnh dự báo của mô hình. Cuối cùng, chúng tôi quyết định thử ước lượng giá trị khuyết thiếu theo hướng EM. Mỗi giá trị khuyết thiếu được gán một giá trị mặc định là giá trị trung bình của các đặc trưng. Sau đó chúng tôi lặp lại việc thử huấn luyện một mô hình xác suất và ước lượng giá trị khuyết thiếu tới khi thấy nó hội tụ. Trong khi cài đặt phương pháp này, chúng tôi sử dụng mô hình MultinomialNB trong thư viện Scikit-learn để ước lượng giá trị khuyết thiếu. Mỗi đặc trưng chứa dữ liệu khuyết thiếu, một mô hình được xây dựng để sử dụng các đặc trưng còn lại để dự báo giá trị khuyết thiếu của đặc trưng này. Sau đó, chúng tôi sử dụng mô hình này để ước lượng lại giá trị khuyết thiếu.
Lưu ý rằng các hạn chế chính từ mô hình này phát sinh từ các giả định của thuật toán Naive Bayes. Để phương pháp này có hiệu quả, giả định về tính độc lập có điều kiện phải được duy trì và các đặc trưng khác phải đủ phong phú để dự đoán giá trị của các đặc trưng khuyết thiếu.
3. Xây dựng mô hình
Do có một lượng lớn dữ liệu khuyết thiếu, chúng tôi không chỉ xem xét cả hiệu suất thuật toán mà còn cả các phương pháp xử lý dữ liệu khuyết thiếu. Mỗi thuật toán được chạy với mỗi phương pháp để xử lý dữ liệu khuyết thiếu. Các thuật toán đã được tối ưu hóa để có kết quả tốt hơn trên các tập huấn luyện và một tập kiểm tra đã được sử dụng để đánh giá cuối cùng. Để chọn phương pháp tốt nhất xử lý dữ liệu bị thiếu và điều chỉnh các siêu tham số, xác thực chéo 5 lần đã được sử dụng. Khi việc nhập dữ liệu bị thiếu yêu cầu thống kê từ dữ liệu (EM và truyền dữ liệu trung bình), mô hình chỉ được tạo trên dữ liệu huấn luyện và sau đó được sử dụng để đưa ra các giá trị của dữ liệu thử nghiệm.
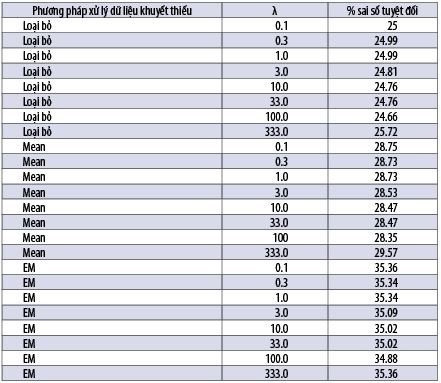
Bảng 1: % sai số trung bình tuyệt đối của phương pháp hồi quy Lasso
khi sử dụng các phương pháp xử lý giá trị khuyết thiếu khác nhau và hiệu chỉnh tham số
3.1. Lựa chọn đặc trưng
Các đặc trưng được chia làm hai nhóm lớn, nhóm định tính và nhóm định lượng. Những biến định tính như: Hướng nhà, hướng ban công, có thang máy, có hai mặt tiền có thể sử dụng các giá trị nguyên để mã hóa. Với những đặc trưng định tính nhận nhiều giá trị, chúng tôi sử dụng kỹ thuật One-hot encoding sẽ tốt hơn cho việc xây dựng mô hình vì sẽ tránh được việc vô tình tạo ra các mối tương quan tuyến tính giữa các thuộc tính.
Lựa chọn đặc trưng đã được thực hiện trong các thuật toán hồi quy tuyến tính hay hồi quy Lasso. Điều này cho phép những thuộc tính không ảnh hưởng tới mô hình được loại bỏ trong quá trình xây dựng mô hình.
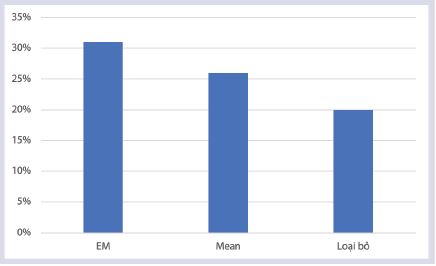
Hình 3: Tỷ lệ % sai số trung bình của thuật toán hồi quy tuyến tính
3.2. Lựa chọn thuật toán
Dưới đây là mô tả ngắn gọn về các thuật toán được xem xét. Chúng được chọn từ một loạt các thuật toán vì trong quá trình thử nghiệm ban đầu, chúng có kết quả tốt nhất và cho thấy nhiều hứa hẹn.
Phần này sẽ mô tả những thuật toán được xem xét để xây dựng mô hình, những thuật toán này được lựa chọn vì tính hiệu quả của chúng đối với những bài toán dự báo trên tập dữ liệu có cấu trúc.
Hồi quy tuyến tính
Hồi quy tuyến tính là một phương pháp đơn giản và kinh điển, thuật toán sẽ xây dựng một đường/siêu phẳng trong không gian của các đặc trưng nhằm biểu diễn mối liên hệ giữa giá trị căn nhà và các đặc trưng liên quan dưới dạng một biểu thức tuyến tính: 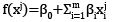
Trong đó: m là số lượng đặc trưng được đưa vào mô hình, f(xj) là giá nhà dự báo dành cho căn nhà có các đặc điểm tài chính được biểu diễn bằng vector  có độ dài m tương ứng với m đặc trưng, βi là trọng số của đặc trưng thứ i trong mô hình,
 biểu diễn đặc trưng thứ i của vector xj. Có nhiều hướng tiếp cận khác nhau để tìm giá trị của các trọng số βi. Cách thức cài đặt trong thư viện Scikit-learn sử dụng phương pháp bình phương tối thiểu sao cho bộ trọng số βi tìm được làm cho hàm số sau đạt giá trị tối thiểu.
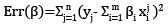
Trong đó, yj là giá trị của căn nhà thứ j trong bộ dữ liệu và
 là vector đặc trưng của căn nhà thứ j trong bộ dữ liệu, n là tổng số quan sát.
Ngoài ra, sử dụng phương pháp suy giảm độ dốc (Gradient descent) cũng là một hướng tiếp cận để tìm ra các trọng số này. Hồi quy tuyến tính được chúng tôi quan tâm không chỉ vì nó là một phương pháp phổ biến mà còn bởi tính giải thích trực quan của mô hình. Dựa vào độ lớn của các trọng số, chúng ta có thể biết đặc trưng nào ảnh hưởng nhiều nhất đến giá của một ngôi nhà và liệu có mối tương quan thuận hay nghịch không. Đây cũng là mục tiêu của nghiên cứu này.
Hồi quy Lasso
Hồi quy Lasso về bản chất tương tự như hồi quy tuyến tính nhưng có một số cải tiến. Đó là đưa thêm một số ràng buộc vào mô hình nhằm ngăn chặn hiện tượng không mong muốn (Overfitting) của mô hình. Trong hồi quy Lasso, giá trị các trọng số bị giới hạn giá trị qua một biểu thức phạt. Điều này buộc các đặc trưng ít quan trọng hơn phải có trọng số nhỏ hơn hoặc thậm chí bằng 0 và ngầm loại bỏ các đặc trưng vô dụng trong quá trình này. Bởi ngay cả các nhà môi giới bất động sản cũng có rất nhiều ý kiến trái chiều về ảnh hưởng của các đặc trưng tới giá thành của bất động sản. Do đó, trong một miền ý kiến phức tạp như vậy, thuật toán này sẽ giúp chúng tôi loại bỏ các đặc trưng không liên quan.
Trọng số của các đặc trưng sẽ là nghiệm của bài toán tối ưu sau:
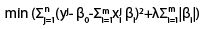
K - hàng xóm gần nhất (KNN)
KNN có cách tiếp cận khác. Giả định cốt lõi của hướng tiếp cận này là các mẫu vector có đặc trưng giống nhau thì sẽ cho kết quả tương tự. Các vùng lân cận của một điểm dữ liệu sẽ được dùng làm căn cứ đánh giá chứ không phải các điểm ở xa. Trong một tác vụ hồi quy, khi các lân cận đã được định vị, giá trị trung bình của chúng (hoặc giá trị trung bình có trọng số) được lấy để gán cho điểm truy vấn. Với bài toán định giá bất động sản thì có thể nói thuật toán này cũng là một ứng cử viên tốt vì giá của các bất động sản tương đương.
KNN có một sự phụ thuộc vào bộ dữ liệu. Có nghĩa là khi chúng ta xử lý dữ liệu khuyết thiếu, nếu vô tình tạo ra một sự thiên lệch nào đó thì sẽ khiến cho chất lượng mô hình bị kém đi vì những bất động sản có thể có đặc điểm khác nhau nhưng lại vô tình được kéo lại gần nhau. Để tính khoảng cách giữa các quan sát, chúng tôi sử dụng khoảng cách Euclid:
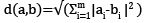
Trong đó: a = (a1, a2, …,am) và b = (b1,b2, …, bm) là 2 vector có độ dài m.
4. Kết quả thực nghiệm
4.1. Phương pháp hồi quy tuyến tính
Hình 3 so sánh hiệu quả của mô hình hồi quy tuyến tính thông qua ba bộ dữ liệu sau khi đã xử lý dữ liệu khuyết thiếu. Kết quả dự báo khi loại bỏ hết các dữ liệu khuyết thiếu đang là tốt nhất, với giá trị trung bình tỷ lệ sai số tuyệt đối là 21,6%.
4.2. Hồi quy Lasso
Với hồi quy Lasso, với các phương pháp xử lý giá trị khuyết thiếu chúng tôi cũng tối ưu giá trị tham số. Tuy nhiên, hiệu suất dường như chỉ bị ảnh hưởng nhẹ. Bảng 1 một lần nữa cho thấy rằng việc loại bỏ dữ liệu bị thiếu là hiệu quả nhất, phần trăm sai số tuyệt đối trung bình tốt nhất là 6%. Giá trị bằng 100 đang cho kết quả tốt nhất.
4.3. KNN
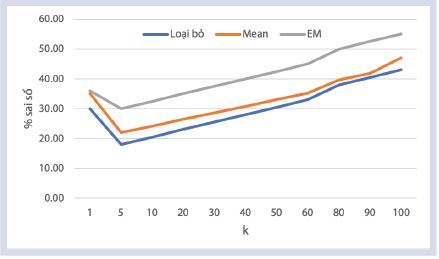
Giá trị k=5 cho kết quả tối ưu như trong Hình 4. Một lần nữa kết quả cho thấy, việc xóa bỏ hết các quan sát chứa giá trị khuyết thiếu cho kết quả tốt hơn. (Hình 4)
Hình 4: % sai số trung bình của mô hình xây dựng bằng thuật toán KNN
kết hợp với các cách xử lý dữ liệu khuyết thiếu
4.4. Các đặc trưng được lựa chọn
Phương pháp hồi quy tuyến tính và hồi quy Lasso đã xử lý các đặc trưng được thu thập trực tiếp từ trang web và các thông tin liên quan tới cơ sở hạ tầng qua Google API, khi phân tích mô hình, chúng tôi nhận thấy rằng, các thông số liên quan tới cơ sở hạ tầng có trọng số rất thấp trong mô hình. Tuy nhiên, trọng số của hai tham số lat, long lại có đối trọng rất lớn, có thể vì ý nghĩa giải thích của các tham số đó đã được hàm chứa trong các tham số tọa độ.
5. Kết luận
Nghiên cứu này của chúng tôi đã đề xuất phương pháp giúp các tổ chức tín dụng thu thập dữ liệu về giá của bất động sản trên thị trường theo thời gian thực, từ đó có một nguồn dữ liệu dồi dào làm căn cứ khách quan để thẩm định giá trị của các bất động sản dựa trên thông tin của các bất động sản tương đồng. Từ đó, hạn chế được những sai lầm hay sự thiếu minh bạch trong quá trình thẩm định tài sản thế chấp, qua đó, các tổ chức tín dụng cũng gia tăng năng suất và tỷ lệ cấp phát những khoản vay an toàn.
Hai phương pháp hồi quy tuyến tính và hồi quy Lasso được sử dụng trong nghiên cứu đã giúp chúng tôi tìm ra được mức độ quan trọng của các đặc trưng tới giá trị của một căn nhà. Các đặc trưng liên quan tới cơ sở hạ tầng không chứng minh được vai trò của nó đối với giá trị của một căn nhà. Những đặc trưng có giá trị khuyết thiếu nhiều không có ý nghĩa trong việc xây dựng mô hình. Các đặc trưng ảnh hưởng nhiều nhất tới mô hình dự báo giá trị của căn nhà bao gồm: Diện tích, mặt tiền, vị trí của căn nhà (tọa độ lat, long), số lượng tầng, độ rộng đường trước nhà. Mô hình được chúng tôi xây dựng có sai số trung bình thấp nhất khoảng 20% với phương pháp KNN, đây không phải là một kết quả được chúng tôi kỳ vọng nhưng nghiên cứu này cũng là một minh chứng cho tính khả thi của việc xây dựng hệ thống hỗ trợ thẩm định giá tự động dựa trên các kỹ thuật trí tuệ nhân tạo, hỗ trợ nhân viên thẩm định chọn lọc và đánh giá thông tin của bất động sản trong quá trình thẩm định.
Tài liệu tham khảo:
1. Olinsky, Alan, Shaw Chen, and Lisa Harlow. “The comparative efficacy of imputation methods for missing data in structural equation modeling”. European Journal of Operational Research 151.1 (2003): 53-79
2. Park, B., & Bae, J.K. (2015). Using machine learning algorithms for housing price prediction: The case ofFairfax County, Virginia housing data. Expert Systems with Applications,
42(6), 2928 - 2934. [3] Yu, C.Y., Lam, K.C. & Runeson, G. (2008). SVM and entropy based decision support system for property valuation. Proc., 11th Eleventh East Asia-Pacific Conf. on Structural Engine. & Construction.
ThS. Trần Thị Huế
ThS. Nguyễn Thanh Thụy
Khoa Hệ thống Thông tin Quản lý - Học viện Ngân hàng
https://tapchinganhang.gov.vn