Tóm tắt: Mối quan hệ giữa tự do hóa cán cân tài chính với tăng trưởng kinh tế và ổn định tài chính luôn là một trong những chủ đề tranh luận kinh điển, đặt ra yêu cầu phải xác định một lộ trình mở cửa an toàn cho các nền kinh tế. Bài viết này tập trung nghiên cứu định lượng mối quan hệ trên thông qua dữ liệu giai đoạn 1985 - 2023 từ 37 nền kinh tế mới nổi và đang phát triển (EMDEs) với mục tiêu đánh giá tác động phi tuyến tính của việc mở cửa cán cân tài chính đến tăng trưởng kinh tế và ổn định tài chính.
Kết quả thực nghiệm cho thấy, tiến trình tự do hóa cán cân tài chính mang lại lợi ích tăng trưởng kinh tế nhưng đồng thời làm gia tăng đáng kể các tổn thương tài chính vĩ mô. Nghiên cứu đã chứng minh hiệu ứng tác động có dạng phi tuyến tính rõ rệt, đồng thời chỉ ra một giai đoạn gia tăng đáng kể mức độ dễ bị tổn thương tài chính sau thời điểm thực hiện mở cửa tài khoản vốn. Đặc biệt, thông qua việc tối ưu hóa hàm phúc lợi xã hội, nghiên cứu đã định lượng thành công các ngưỡng mở cửa cán cân tài chính tối ưu, phản ánh sự đánh đổi bắt buộc giữa mục tiêu thúc đẩy tăng trưởng và duy trì ổn định tài chính. Trên cơ sở các phát hiện thực nghiệm, bài viết đúc kết một số hàm ý chính sách có thể là tham khảo tốt cho các nước EMDEs, trong đó có Việt Nam, nhằm định hướng lộ trình tự do hóa thận trọng, an toàn và bền vững.
Từ khóa: Tự do hóa cán cân tài chính, độ mở tài chính, ổn định tài chính, tăng trưởng kinh tế.
IMPACT OF FINANCIAL ACCOUNT LIBERALIZATION ON ECONOMIC GROWTH
AND FINANCIAL STABILITY: POLICY IMPLICATIONS
Abstract: The relationship between financial balance liberalization and economic growth and financial stability has always been one of the classic topics of debate, requiring the identification of a safe opening path for economies. This article focuses on quantitative research on the above relationship through data from the period 1985 - 2023 from 37 emerging and developing economies (EMDEs) with the goal of assessing the non-linear impact of financial balance openness on economic growth and financial stability.
Empirical results show that the process of financial balance liberalization benefits economic growth but at the same time significantly increases macro financial vulnerabilities. The study demonstrated that the impact is pronounced non-linear, and indicates a period of significant increase in financial vulnerability after the opening of capital accounts. In particular, through the optimization of the social welfare function, the study has successfully quantified the optimal financial balance opening thresholds, reflecting the mandatory trade-off between the goal of promoting growth and maintaining financial stability. On the basis of empirical findings, the article summarizes policy implications that can be a good reference for EMDEs, including Vietnam, towards a prudent, safe and sustainable liberalization roadmap.
Keywords: Financial liberalization, financial openness, financial stability, economic growth.
1. Đặt vấn đề
Mối quan hệ giữa tự do hóa cán cân tài chính, tăng trưởng kinh tế và ổn định tài chính luôn là chủ đề tranh luận trọng tâm trong kinh tế học vĩ mô quốc tế. Về mặt lý thuyết, trong khi trường phái tân cổ điển nhấn mạnh lợi ích của việc nới lỏng tài khoản vốn trong việc tối ưu hóa phân bổ nguồn lực, thu hút vốn ngoại và chia sẻ rủi ro, thì các lý thuyết hiện đại về thông tin bất đối xứng, chu kỳ tài chính toàn cầu và tâm lý bầy đàn lại cảnh báo nguy cơ bùng nổ tín dụng, tích tụ bong bóng tài sản và rủi ro rút vốn đột ngột. Sự thiếu đồng thuận trong các bằng chứng thực nghiệm gợi mở khả năng tồn tại của một mối quan hệ phi tuyến tính phức tạp.
Trong bối cảnh đó, bài viết đóng góp vào dòng nghiên cứu hiện hành qua 3 khía cạnh cốt lõi: (i) Xây dựng Chỉ số ổn định tài chính tổng hợp (FSI) bằng phương pháp phân tích thành phần chính tích hợp 4 kênh rủi ro vĩ mô (giá cả, đối ngoại, tín dụng nội địa, dòng vốn ngoại); (ii) Sử dụng mô hình Nghiên cứu sự kiện (Event Study) để nhận diện động thái biến đổi của các tổn thương tài chính vĩ mô quanh mốc thời gian tự do hóa; và (iii) Tích hợp kết quả định lượng vào Hàm phúc lợi xã hội Cobb - Douglas cải biên nhằm xác định ngưỡng mở cửa tài chính tối ưu (KAOPEN*).
Cấu trúc bài viết gồm thành 5 phần chính: Phần 1 giới thiệu tổng quan, tính cấp thiết và mục tiêu nghiên cứu; Phần 2 trình bày cơ sở lý thuyết và tổng quan các nghiên cứu thực nghiệm liên quan; Phần 3 mô tả mô hình, dữ liệu và phương pháp nghiên cứu; Phần 4 trình bày kết quả thực nghiệm và thảo luận; Phần 5 đúc kết các khuyến nghị chính sách và kết luận. Kết quả nghiên cứu đã xác định được các KAOPEN* tương ứng với từng mức độ ưu tiên chính sách, đồng thời đề xuất các điều kiện và yêu cầu vĩ mô phù hợp cho lộ trình tự do hóa cán cân tài chính tại các nền kinh tế EMDEs, trong đó có Việt Nam.
2. Cơ sở lý thuyết và tổng quan nghiên cứu
Tự do hóa cán cân tài chính là tiến trình dỡ bỏ rào cản hành chính và quy định kiểm soát ngoại hối đối với các giao dịch tài sản/nợ xuyên biên giới (Chinn và Ito, 2008; Quỹ Tiền tệ Quốc tế - IMF, 2000). Trong mô hình Mundell-Fleming và "Bộ ba bất khả thi" (Trilemma), mở cửa tài khoản vốn buộc quốc gia phải lựa chọn giữa tỉ giá cố định hoặc độc lập tiền tệ. Tuy nhiên, Lý thuyết Chu kỳ Tài chính toàn cầu của Rey (2013, 2015) và Miranda-Agrippino và Rey (2020) chỉ ra rằng, giá tài sản rủi ro và dòng vốn xuyên biên giới bị dẫn dắt mạnh bởi chính sách tiền tệ của các quốc gia trung tâm (như Cục Dự trữ Liên bang Mỹ - Fed). Khi mở cửa tài khoản vốn, Trilemma thu hẹp thành "Bộ đôi bất khả thi" (Dilemma): Tính độc lập tiền tệ chỉ duy trì được khi dòng vốn được quản lý chủ động. Thêm vào đó, dưới Mô hình Đồng tiền Chi phối (Dominant Currency Paradigm - DCP) (Gopinath, 2017, 2019), việc định giá thương mại và nợ bằng USD khuếch đại rủi ro mất cân đối tiền tệ tại các nước EMDEs khi có cú sốc thanh khoản toàn cầu. Dòng vốn đầu cơ tác động đến khu vực phi ngân hàng (NBFI) với chênh lệch kỳ hạn cao, dễ biến cú sốc thanh khoản thành rủi ro hệ thống (FSB, 2024).
Tổng quan nghiên cứu thực nghiệm cho thấy, độ mở tài chính được đo lường qua hai chỉ số chính: Sử dụng chỉ số ngưỡng mở cửa tài chính (KAOPEN) (Chinn và Ito, 2006) xây dựng từ phương pháp phân tích thành phần chính dữ liệu từ cơ sở dữ liệu và báo cáo thường niên (AREAER) của IMF, phản ánh mức độ hạn chế pháp lý; hoặc sử dụng chỉ số của Lane và Milesi-Ferretti (2007), đo bằng tổng tài sản và nợ nước ngoài trên GDP.
Các nghiên cứu cũng tập trung vào hai luồng quan điểm: (i) Quan điểm cảnh báo rủi ro: Rey (2015), Gopinath (2019), Jeanne và Sandri (2020) nhấn mạnh việc tự do hóa dòng vốn ngắn hạn khi thể chế chưa đủ mạnh dễ gây khủng hoảng và bùng nổ nợ; (ii) Nhóm ủng hộ quản lý an toàn vĩ mô: Bergant và cộng sự (2020), Obstfeld và cộng sự (2019) chứng minh việc phối hợp công cụ an toàn vĩ mô (MaP), can thiệp ngoại hối (FXI) và quản lý dòng vốn (CFM) giúp gia tăng tính chống chịu của hệ thống tài chính.
Bên cạnh đó, tác động của tự do hóa cán cân tài chính đến nền kinh tế không mang bản chất tuyến tính một chiều và tự do hóa tài khoản vốn không thể vận hành an toàn một mình. Tính khả thi của việc nới lỏng kiểm soát vốn phụ thuộc hoàn toàn vào năng lực phối hợp đồng thời giữa chính sách tiền tệ độc lập, can thiệp tỉ giá hợp lý và hệ thống rào cản an toàn vĩ mô đủ mạnh để hấp thụ cú sốc chu kỳ tài chính toàn cầu.
3. Mô hình và phương pháp nghiên cứu
3.1. Dữ liệu nghiên cứu
Nghiên cứu sử dụng bộ dữ liệu bảng trong giai đoạn 1985 - 2023. Mẫu được thực hiện trên 37 EMDEs thuộc khu vực châu Á, Mỹ Latinh và Đông Âu có tiến trình hội nhập kinh tế quốc tế sâu rộng, phản ánh sự khác biệt về mức độ hội nhập tài chính và đặc điểm kinh tế vĩ mô, đảm bảo tính đại diện.
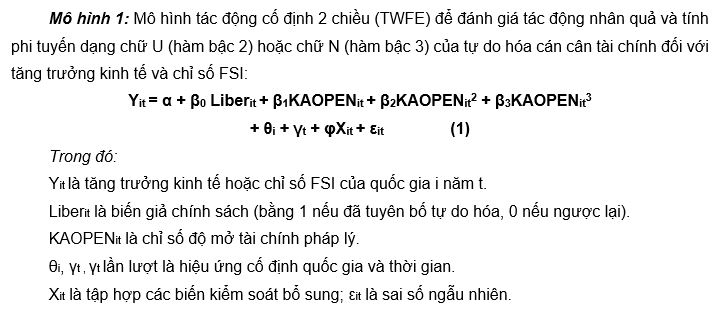
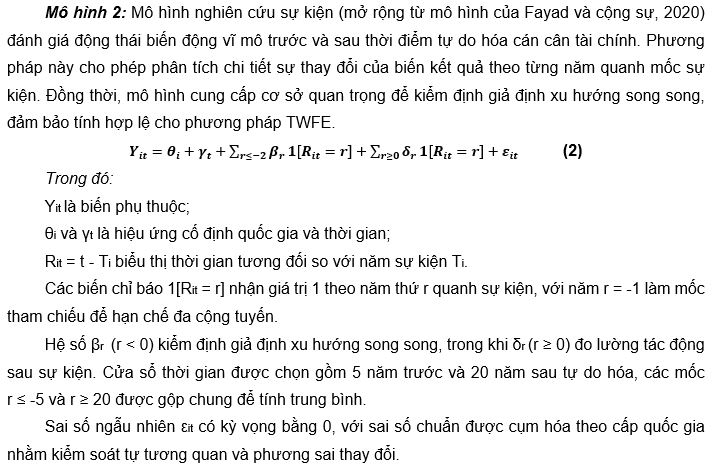
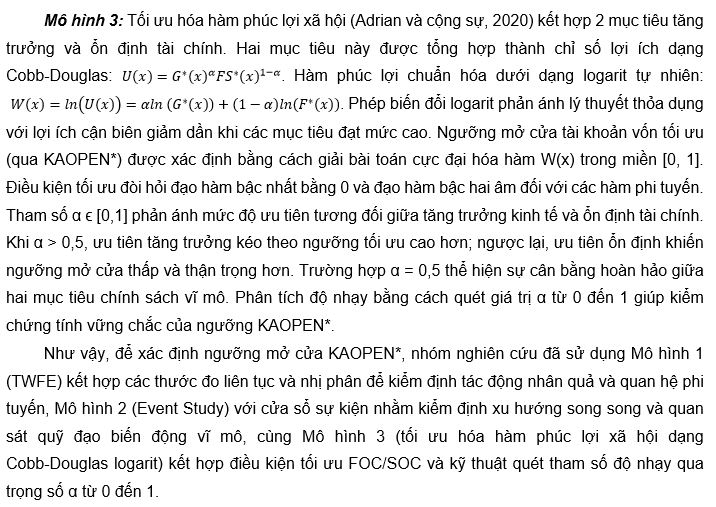
3.2. Mô hình và phương pháp phân tích: Nghiên cứu sử dụng hệ thống cấu trúc gồm 3 mô hình định lượng như sau:
4. Kết quả nghiên cứu và bình luận
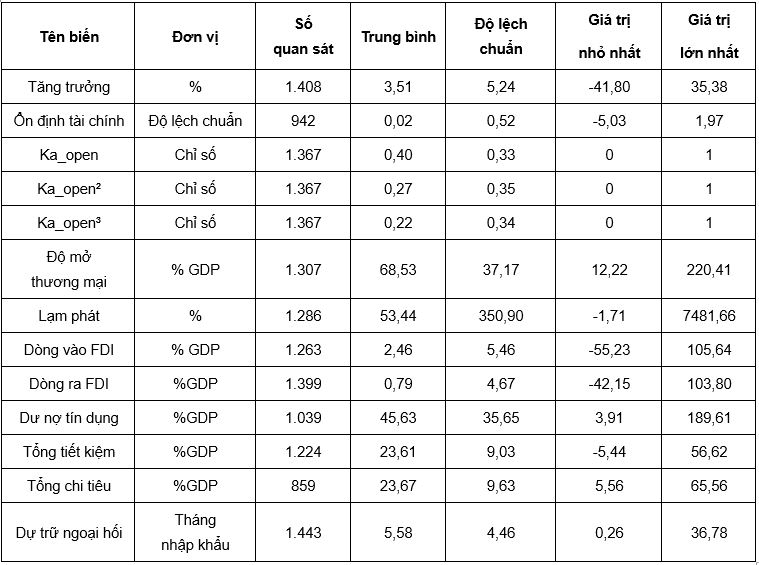
4.1. Thống kê mô tả mẫu khảo sát (Bảng 1)
Bảng 1 cho thấy: (i) Tăng trưởng kinh tế (GDP) đạt trung bình 3,51% (biên độ từ -41,8% đến 35,38%), phản ánh chu kỳ điều chỉnh và phục hồi; (ii) Chỉ số FSI đã được chuẩn hóa xoay quanh mức trung tâm 0 với quy mô 942 quan sát, thấp hơn so với các biến vĩ mô khác trong mẫu. Sự chênh lệch này xuất phát từ bản chất chỉ số FSI được xây dựng bằng phương pháp Phân tích thành phần chính (PCA) tích hợp đồng thời 4 kênh rủi ro vĩ mô (giá cả, đối ngoại, tín dụng nội địa và dòng vốn ngoại); theo đó, do đặc thù thống kê tại EMDEs trong giai đoạn sớm (1985 - 1995), một số chuỗi dữ liệu thành phần chưa được ghi nhận đầy đủ dẫn đến dữ liệu FSI bị khuyết thiếu ở những năm đầu kỳ. Mặc dù vậy, quy mô 942 quan sát bao phủ đầy đủ chu kỳ hội nhập tài chính từ sau năm 1995 vẫn hoàn toàn đảm bảo tính đại diện, độ tin cậy và sức mạnh thống kê cho các ước lượng kinh tế lượng tiếp theo; (iii) Chỉ số KAOPEN (và các dạng lũy thừa) có giá trị trung bình 0,40, thể hiện mức độ tự do hóa tài chính vừa phải của các nước EMDEs; (iv) Độ mở thương mại đạt trung bình 68,53% GDP; (v) Lạm phát biến động mạnh với mức trung bình 53,44% (ghi nhận siêu lạm phát tối đa tại Peru năm 1990); (vi) Dòng đầu tư trực tiếp nước ngoài (FDI) vào (2,46% GDP) vượt trội hơn dòng ra (0,79% GDP), cho thấy vai trò chủ yếu là điểm đến của vốn ngoại; (vii) Dư nợ tín dụng, tiết kiệm và chi tiêu lần lượt đạt 45,63%, 23,61% và 23,67% GDP, phù hợp với đặc trưng tài chính vĩ mô của nhóm nền kinh tế đang phát triển.
Bảng 1: Thống kê mô tả dữ liệu nghiên cứu
 |
| Nguồn: Nhóm nghiên cứu, 2026 |
4.2. Đặc điểm phân bổ của độ mở tài chính, tăng trưởng và ổn định tài chính
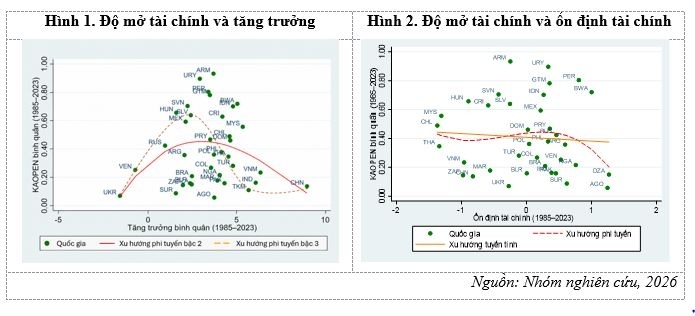
Hình 1 và Hình 2 cho thấy mối quan hệ giữa KAOPEN và tăng trưởng mang tính phi tuyến (dạng chữ U ngược hoặc chữ N): Lợi ích tăng trưởng rõ rệt khi mở cửa ở mức vừa phải nhưng suy giảm và chịu rủi ro đảo chiều dòng vốn ở mức mở cửa rất cao. Ngược lại, các quốc gia có KAOPEN thấp thường duy trì ổn định tài chính cao hơn, trong khi mức độ mở cửa cao đối mặt với biến động lớn từ các cú sốc bên ngoài.
Phát hiện này phù hợp với các lập luận trong lý thuyết kinh tế về rủi ro của tự do hóa tài khoản vốn khi chưa có nền tảng thể chế và hệ thống tài chính đủ vững mạnh. Việc duy trì một mức độ kiểm soát vốn nhất định có thể giúp các quốc gia giảm thiểu tác động lan truyền từ các cú sốc tài chính toàn cầu, ổn định tỉ giá và tạo điều kiện cho việc điều hành chính sách tiền tệ độc lập. Những kinh nghiệm của các nền kinh tế Đông Á, như Trung Quốc và Ấn Độ, minh họa rõ nét cho chiến lược mở cửa tài chính thận trọng gắn với việc duy trì ổn định kinh tế vĩ mô trong dài hạn.
Tuy nhiên, cần nhấn mạnh rằng mối quan hệ này không mang tính tuyệt đối. Một số quốc gia có mức độ mở cửa tài chính cao nhưng vẫn duy trì được sự ổn định nhờ khuôn khổ thể chế vững chắc, hệ thống giám sát tài chính hiệu quả và chính sách kinh tế vĩ mô thận trọng. Do đó, các quan sát mang tính mô tả này gợi ý rằng mối quan hệ giữa độ mở tài chính và ổn định tài chính có thể là tuyến tính âm hoặc phi tuyến, nhấn mạnh sự cần thiết của việc kiểm định thực nghiệm bằng các mô hình kinh tế lượng phù hợp trong các phần tiếp theo của nghiên cứu.
Như vậy, tự do hóa cán cân tài chính hàm chứa sự đánh đổi giữa lợi ích thúc đẩy tăng trưởng kinh tế và rủi ro, chi phí tiềm ẩn liên quan đến bất ổn tài chính. Trong khi hội nhập tài chính quốc tế có thể cải thiện khả năng tiếp cận vốn và hiệu quả phân bổ nguồn lực, nhiều nghiên cứu thực nghiệm cho thấy quá trình này cũng làm gia tăng tính dễ tổn thương trước các cú sốc bên ngoài và nguy cơ khủng hoảng tài chính (Kose, M. Ayhan và cộng sự, 2009; Kaminsky, Graciela và Reinhart, Carmen M., 1999).
4.3. Kết quả thực nghiệm với mẫu 37 nước
4.3.1. Ước lượng từ mô hình TWFE
(i) Ảnh hưởng của tự do hóa cán cân tài chính đối với tăng trưởng
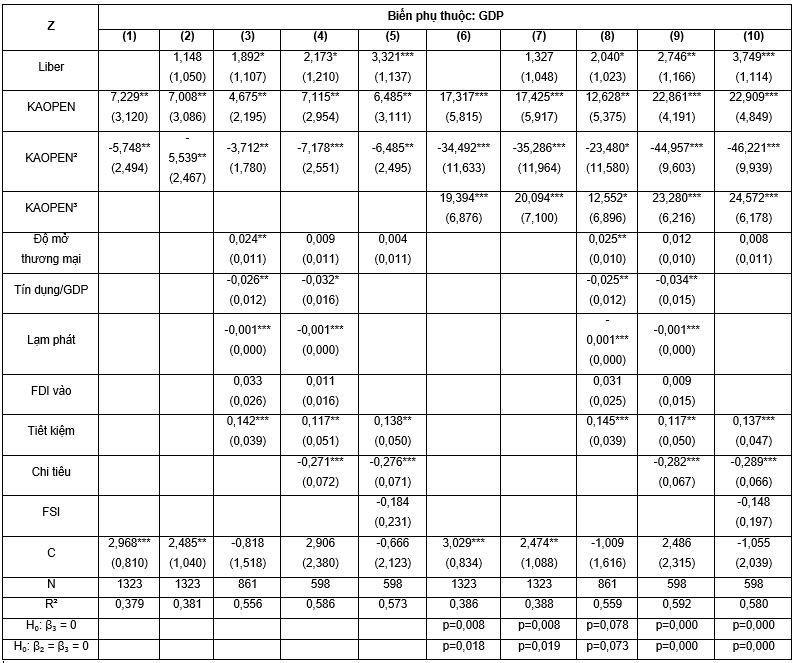
Bảng 2: Kết quả của ước lượng mô hình tăng trưởng
 |
| Nguồn: Nhóm nghiên cứu, 2026 |
Kết quả hồi quy trong Bảng 2 cho thấy tác động của tự do hóa tài khoản vốn đến tăng trưởng kinh tế mang tính phi tuyến rõ rệt và có hàm ý rằng, việc chính thức thực hiện các chính sách tự do hóa cán cân tài chính có thể tạo ra tác động tích cực đối với tăng trưởng kinh tế thông qua nhiều kênh khác nhau như: Thúc đẩy dòng vốn quốc tế, cải thiện hiệu quả phân bổ nguồn lực, mở rộng khả năng tiếp cận vốn và tăng cường hội nhập tài chính quốc tế. Ngoài ra, việc công bố và thực hiện các chính sách tự do hóa cũng có thể phản ánh cam kết cải cách thể chế và môi trường kinh doanh của quốc gia, từ đó góp phần nâng cao niềm tin của nhà đầu tư và thúc đẩy hoạt động kinh tế. Trên cơ sở đó, nghiên cứu lựa chọn mô hình (3) và mô hình (8) trong Bảng 2 làm các mô hình nghiên cứu chính và để ước lượng ngưỡng độ mở KAOPEN.
(ii) Ảnh hưởng của tự do hóa cán cân tài chính tới ổn định tài chính
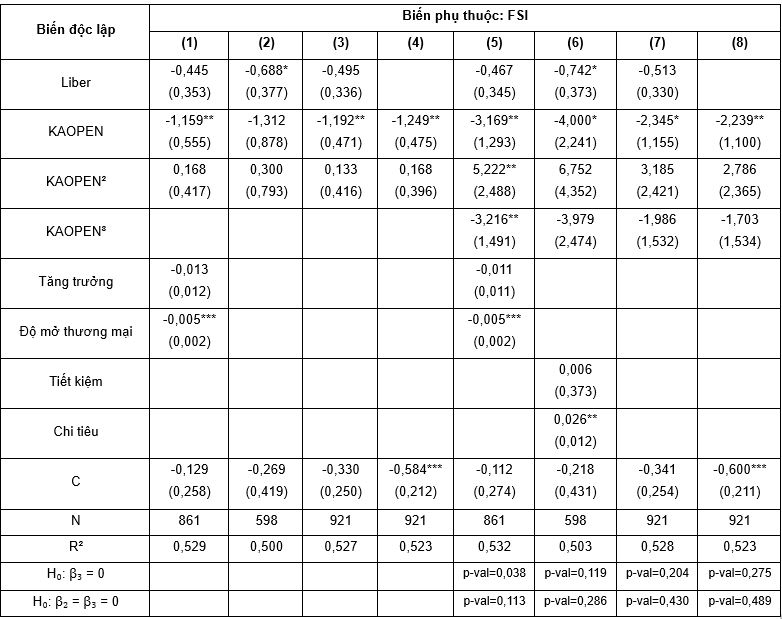
Bảng 3: Kết quả ước lượng mô hình ổn định tài chính
 |
| Nguồn: Nhóm nghiên cứu, 2026 |
Kết quả hồi quy trong Bảng 3 cho thấy tác động của tự do hóa tài khoản vốn đến ổn định tài chính nhìn chung mang dấu âm và có ý nghĩa thống kê trong phần lớn các mô hình. Để kiểm định tính ổn định của kết quả, nghiên cứu lần lượt xây dựng nhiều phương án mô hình khác nhau, bao gồm dạng hàm bậc hai và bậc ba, đồng thời bổ sung dần các biến kiểm soát nhằm so sánh mức độ phù hợp của từng mô hình. Trên cơ sở đó, mô hình (3) và mô hình (5) trong Bảng 3 được lựa chọn làm các mô hình phân tích chính do đảm bảo sự cân bằng giữa số lượng quan sát, mức độ giải thích của mô hình và ý nghĩa thống kê của các biến giải thích chủ yếu. Nhìn chung, các kết quả hồi quy cho thấy việc gia tăng mở cửa tài khoản vốn có thể làm suy giảm ổn định tài chính, đồng thời tác động này có xu hướng thay đổi theo mức độ hội nhập tài chính của nền kinh tế.
Tương quan giữa ảnh hưởng của tự do hóa cán cân tài chính với tăng trưởng và ổn định tài chính:
Một kết quả đáng chú ý từ các mô hình hồi quy là sự tồn tại của mối quan hệ đánh đổi giữa tăng trưởng kinh tế và ổn định tài chính trong quá trình tự do hóa cán cân tài chính. Kết quả cho thấy các chính sách mở cửa tài khoản vốn và tự do hóa cán cân tài chính có xu hướng thúc đẩy tăng trưởng kinh tế trong ngắn hạn, thể hiện qua hệ số dương và có ý nghĩa thống kê của các biến KAOPEN và Liber trong các mô hình tăng trưởng. Tuy nhiên, ở chiều ngược lại, các kết quả hồi quy đối với biến phụ thuộc FSI lại cho thấy KAOPEN thường mang dấu âm, hàm ý rằng mức độ mở cửa tài chính cao hơn có thể làm suy giảm ổn định tài chính.
Như vậy, quá trình mở cửa tài chính có thể giúp các quốc gia đạt được tốc độ tăng trưởng cao hơn nhờ mở rộng khả năng tiếp cận vốn và thúc đẩy hiệu quả phân bổ nguồn lực, nhưng đồng thời cũng làm gia tăng mức độ dễ tổn thương của hệ thống tài chính nếu thiếu các điều kiện hỗ trợ phù hợp như chất lượng thể chế, năng lực giám sát tài chính và khuôn khổ quản lý rủi ro vĩ mô. Điều này hàm ý rằng, các quốc gia cần thực hiện tự do hóa cán cân tài chính theo lộ trình phù hợp, đồng thời củng cố hệ thống tài chính và năng lực điều tiết nhằm hạn chế các rủi ro bất ổn phát sinh trong quá trình hội nhập tài chính quốc tế.
4.3.2. Nghiên cứu sự kiện
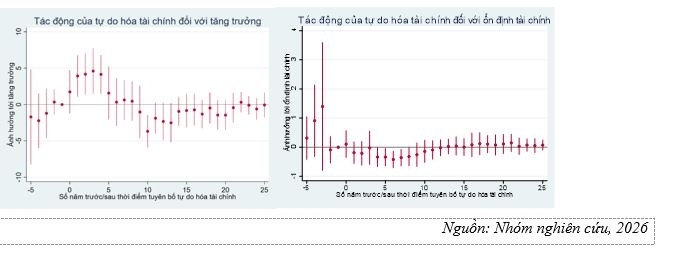
Hình 3. Sự kiện - Tác động của tự do hóa cán cân tài chính đến tăng trưởng, ổn định tài chính
Kết quả nghiên cứu sự kiện (Hình 3) cho thấy:
(i) Tác động của tự do hóa cán cân tài chính đến tăng trưởng kinh tế và ổn định tài chính không diễn ra ngay lập tức mà thay đổi theo thời gian, trong đó một số giai đoạn cho thấy ý nghĩa thống kê ở mức 10%;
(ii) Đối với tăng trưởng kinh tế, trước thời điểm tự do hóa cán cân tài chính, phần lớn các hệ số ước lượng không có ý nghĩa thống kê khi khoảng tin cậy 90% vẫn giao cắt với mức 0. Điều này cho thấy chưa tồn tại khác biệt đáng kể về xu hướng tăng trưởng giữa các quốc gia trước khi thực hiện tự do hóa cán cân tài chính, qua đó hỗ trợ giả định xu hướng song song. Sau thời điểm tự do hóa, tác động tích cực đối với tăng trưởng kinh tế bắt đầu xuất hiện rõ hơn.
Cụ thể, giai đoạn khoảng 5 năm sau tự do hóa cho thấy các hệ số ước lượng dương và nhiều thời điểm có ý nghĩa thống kê ở mức 10%, với tác động đạt đỉnh vào khoảng năm thứ 3 - 5 sau tự do hóa. Điều này hàm ý rằng quá trình mở cửa tài chính có thể tạo ra hiệu ứng thúc đẩy tăng trưởng trong ngắn hạn thông qua việc gia tăng dòng vốn, cải thiện hiệu quả đầu tư và thúc đẩy hội nhập kinh tế quốc tế. Tuy nhiên, từ khoảng năm thứ 10 trở đi, tác động của tự do hóa cán cân tài chính đối với tăng trưởng kinh tế chuyển sang âm và một số thời điểm trong giai đoạn trung hạn cho thấy ý nghĩa thống kê ở mức 10%.
Kết quả này phản ánh khả năng các lợi ích ban đầu của tự do hóa cán cân tài chính suy giảm theo thời gian, trong khi các rủi ro liên quan đến biến động dòng vốn, mất cân đối tài chính và bất ổn kinh tế vĩ mô bắt đầu xuất hiện rõ hơn. Đến giai đoạn cuối kỳ quan sát, các hệ số dần quay trở lại gần mức 0 và không còn ý nghĩa thống kê, cho thấy tác động của tự do hóa cán cân tài chính có xu hướng suy yếu trong dài hạn.
(iii) Đối với ổn định tài chính, mặc dù kết quả ước lượng phản ánh tác động trung bình cho cả giai đoạn nghiên cứu không có ý nghĩa thống kê, tuy nhiên, tác động này có ý nghĩa thống kê tại một số thời điểm cụ thể trong giai đoạn nghiên cứu. Cụ thể, trước thời điểm tự do hóa, hầu hết các hệ số ước lượng không có ý nghĩa thống kê rõ ràng, mặc dù khoảng tin cậy trong một số năm tương đối rộng. Sau khi tự do hóa cán cân tài chính được thực hiện, các hệ số bắt đầu giảm xuống dưới 0 và nhiều thời điểm trong giai đoạn từ khoảng năm thứ 4 đến năm thứ 8 sau tự do hóa cho thấy ý nghĩa thống kê ở mức 10%. Điều này cho thấy tự do hóa cán cân tài chính có xu hướng làm suy giảm ổn định tài chính trong trung hạn, đặc biệt trong giai đoạn đầu hội nhập tài chính quốc tế. Mức tác động tiêu cực mạnh nhất đối với ổn định tài chính xuất hiện vào khoảng năm thứ 5 - 8 sau tự do hóa, khi các hệ số ước lượng đạt giá trị âm lớn nhất và ý nghĩa thống kê ở mức 10%.
Kết quả này hàm ý rằng hệ thống tài chính trở nên dễ tổn thương hơn trước các cú sốc bên ngoài, dòng vốn đảo chiều và rủi ro thị trường trong giai đoạn đầu mở cửa tài chính. Tuy nhiên, từ khoảng năm thứ 9 trở đi, các hệ số bắt đầu tiến gần về mức 0 và dần mất ý nghĩa thống kê, cho thấy tác động tiêu cực của tự do hóa cán cân tài chính đối với ổn định tài chính có xu hướng giảm dần theo thời gian khi các quốc gia thích nghi tốt hơn với quá trình hội nhập tài chính quốc tế.
4.3.3. Xác định ngưỡng (Bảng 4)
Bảng 4: Ngưỡng KAOPEN* tương ứng hàm bậc 2
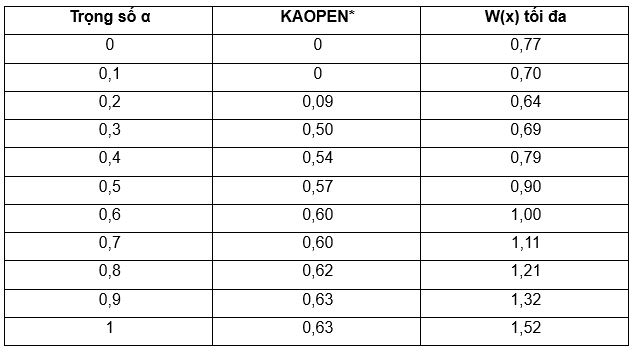 |
Ghi chú: α = 0 nghĩa là nhà hoạch định chính sách ưu tiên hoàn toàn mục tiêu ổn định tài chính; α = 1 nghĩa là ưu tiên hoàn toàn mục tiêu tăng trưởng kinh tế.
Nguồn: Nhóm nghiên cứu, 2026 |
Dựa trên kết quả ước lượng tác động của tự do hóa cán cân tài chính đến tăng trưởng kinh tế và ổn định tài chính, ngưỡng KAOPEN* được xác định bằng cách tối đa hóa hàm phúc lợi xã hội W(x) với các mức α biến thiên từ 0 - 1.
Kết quả theo phương án hàm bậc 2
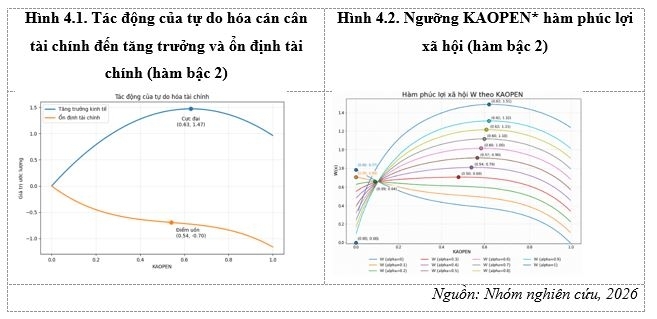
Tác động của tự do hóa cán cân tài chính đến tăng trưởng kinh tế đạt cực đại tại KAOPEN = 0,63 với ảnh hưởng tích cực tới tăng trưởng (+1,47 điểm phần trăm), trong khi tác động đến ổn định tài chính có điểm uốn tại KAOPEN = 0,54, với ảnh hưởng tiêu cực (-0,70 độ lệch chuẩn). Bên cạnh đó, kết quả tối ưu hóa hàm phúc lợi xã hội cho thấy ngưỡng KAOPEN* thay đổi đáng kể theo trọng số α, phản ánh sự đánh đổi giữa mục tiêu thúc đẩy tăng trưởng kinh tế và duy trì ổn định tài chính (Hình 4.1 và 4.2).
Kết quả cho thấy khi nhà hoạch định chính sách chú trọng hoàn toàn vào tăng trưởng kinh tế (α=0), ngưỡng KAOPEN* là 0,63, phù hợp với điểm cực đại của hàm tăng trưởng. Khi trọng số ổn định tài chính tăng dần (α giảm), ngưỡng tối ưu giảm xuống, phản ánh sự đánh đổi giữa tăng trưởng và ổn định. Ở mức α<0,2, ngưỡng tối ưu tịnh tiến về 0, hàm ý rằng việc hạn chế tự do hóa cán cân tài chính là phù hợp hơn khi ưu tiên hàng đầu là ổn định.
Kết quả theo phương án hàm bậc 3
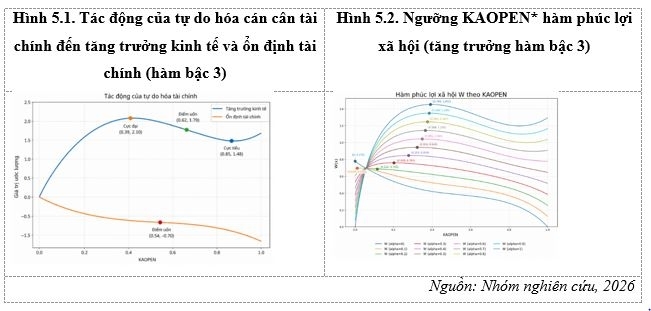
Theo phương án hàm bậc 3, tác động của tự do hóa cán cân tài chính lên tăng trưởng kinh tế thể hiện cấu trúc phi tuyến phức tạp hơn. Hàm tăng trưởng đạt cực đại tại mức KAOPEN = 0,39, tương ứng với tác động tích cực lớn nhất đến tăng trưởng kinh tế (+2,10 điểm phần trăm). Sau ngưỡng này, tác động của KAOPEN suy giảm dần cho đến khi hàm tăng trưởng đạt cực tiểu tại KAOPEN = 0,85, trước khi phục hồi trở lại nhưng chỉ với mức tác động tích cực thấp hơn. Trong khi đó, hàm ổn định tài chính có điểm uốn tại KAOPEN = 0,54 (tác động −0,70 độ lệch chuẩn) và giảm đơn điệu trên toàn miền KAOPEN ∈ [0;1]. (Hình 5.1; Hình 5.2).
So với phương án hàm bậc 2, phương án hàm bậc 3 cho ngưỡng KAOPEN* thấp hơn đáng kể ở mọi mức trọng số α. Khi α = 0, ngưỡng tối ưu khoảng 0,39, tương ứng với cực đại của hàm tăng trưởng bậc 3. Sự suy giảm nhanh chóng của ngưỡng tối ưu khi α tăng cho thấy hàm bậc 3 phản ánh rõ hơn tính phi tuyến và sự đánh đổi rõ ràng giữa tăng trưởng và ổn định tài chính (Bảng 5).
Bảng 5: Ngưỡng KAOPEN* tương ứng hàm bậc 3
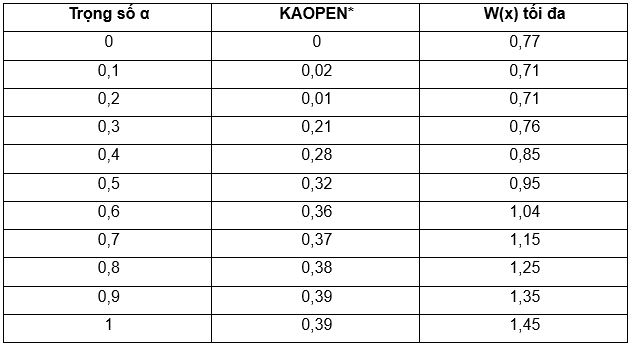 |
Ghi chú: Tương tự hàm bậc 2, Giá trị "0 (biên)" cho thấy khi trọng số ổn định tài chính rất lớn (α = 1), mức tự do hóa cán cân tài chính gần bằng 0 là tối ưu.
Nguồn: Nhóm nghiên cứu, 2026 |
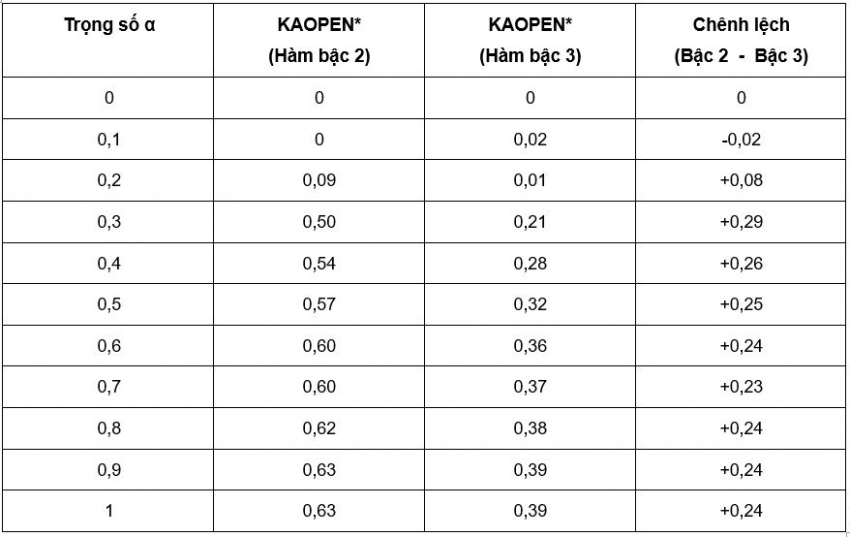
So sánh kết quả giữa hai phương án: (Bảng 6)
Bảng 6: So sánh ngưỡng KAOPEN* tương ứng hàm bậc 2 và bậc 3
 |
| Nguồn: Nhóm nghiên cứu, 2026 |
Nhìn chung, có hai điểm đáng chú ý trong so sánh giữa hai phương án. Thứ nhất, phương án hàm bậc 3 cho ngưỡng KAOPEN* thấp hơn so với hàm bậc 2 ở hầu hết các mức α, đặc biệt là khi α nhỏ (ưu tiên tăng trưởng). Điều này phản ánh việc hàm bậc 3 nắm bắt được điểm cực đại tăng trưởng sớm hơn (tại KAOPEN khoảng 0,39 so với 0,63). Thứ hai, cả hai phương án đều cho thấy ngưỡng tối ưu có xu hướng giảm mạnh khi trọng số ổn định tài chính tăng, khẳng định mối quan hệ đánh đổi cơ bản giữa tự do hóa cán cân tài chính, tăng trưởng và ổn định.
Với giả định nhà hoạch định chính sách cân bằng giữa tăng trưởng và ổn định (α ≈ 0,5), ngưỡng KAOPEN* dao động trong khoảng 0,32 - 0,57 tùy theo phương án mô hình. Điều này hàm ý rằng một mức độ tự do hóa cán cân tài chính vừa phải (không quá mở và cũng không quá hạn chế) là phù hợp nhất để tối đa hóa phúc lợi xã hội tổng thể.
5. Một số khuyến nghị từ kết quả nghiên cứu và hàm ý chính sách
Các kết quả thực nghiệm cho thấy tự do hóa cán cân tài chính có tác động đáng kể đến cả tăng trưởng kinh tế và ổn định tài chính, tuy nhiên tác động này không mang tính tuyến tính và tồn tại sự đánh đổi rõ rệt giữa hai mục tiêu chính sách.
Thứ nhất, đối với tăng trưởng kinh tế, các kết quả hồi quy trên mẫu EMDEs cho thấy mức độ mở cửa tài khoản vốn có tác động tích cực trong giai đoạn đầu nhưng suy giảm sau khi vượt qua một ngưỡng nhất định. Dấu dương của hệ số KAOPEN và dấu âm của các thành phần phi tuyến tính trong nhiều mô hình cho thấy mối quan hệ dạng chữ U ngược giữa tự do hóa cán cân tài chính và tăng trưởng kinh tế. Kết quả này hàm ý rằng mở cửa tài chính giúp cải thiện khả năng tiếp cận vốn, nâng cao hiệu quả phân bổ nguồn lực và thúc đẩy đầu tư, nhưng lợi ích này không tăng vô hạn. Khi mức độ tự do hóa vượt quá khả năng hấp thụ của nền kinh tế, các rủi ro liên quan đến biến động dòng vốn và bất ổn vĩ mô bắt đầu làm suy giảm hiệu quả tăng trưởng.
Thứ hai, đối với ổn định tài chính, kết quả cho thấy tự do hóa cán cân tài chính có xu hướng làm gia tăng tính dễ tổn thương của hệ thống tài chính. Hệ số KAOPEN và biến Liber trong phần lớn các mô hình mang dấu âm, phản ánh việc mở cửa tài khoản vốn làm gia tăng mức độ tiếp xúc với các cú sốc bên ngoài, biến động dòng vốn quốc tế và rủi ro lan truyền từ thị trường tài chính toàn cầu. Mặc dù bằng chứng về phi tuyến tính đối với ổn định tài chính không luôn mạnh như trường hợp tăng trưởng kinh tế, xu hướng suy giảm ổn định tài chính khi mức độ hội nhập tài chính tăng lên vẫn được ghi nhận khá nhất quán.
Thứ ba, kết quả nghiên cứu tiếp tục củng cố nhận định về sự đánh đổi giữa tăng trưởng kinh tế và ổn định tài chính. Sau thời điểm tự do hóa, tăng trưởng kinh tế có xu hướng cải thiện trong giai đoạn ngắn hạn, đặc biệt trong khoảng 3 - 6 năm đầu. Ngược lại, ổn định tài chính suy giảm rõ rệt trong trung hạn, với tác động tiêu cực mạnh nhất thường xuất hiện sau khoảng 5 - 8 năm kể từ thời điểm tự do hóa. Điều này cho thấy lợi ích tăng trưởng từ hội nhập tài chính thường xuất hiện sớm hơn, trong khi các chi phí liên quan đến rủi ro tài chính có xu hướng tích lũy dần theo thời gian.
Thứ tư, kết quả tối ưu hóa hàm phúc lợi xã hội cho thấy không tồn tại một mức độ mở cửa tài khoản vốn tối ưu chung cho mọi quốc gia và mọi mục tiêu chính sách. Ngưỡng KAOPEN* phụ thuộc trực tiếp vào mức độ ưu tiên tương đối giữa tăng trưởng kinh tế và ổn định tài chính. Khi nhà hoạch định chính sách ưu tiên tăng trưởng kinh tế, ngưỡng KAOPEN* có xu hướng cao hơn. Ngược lại, khi ưu tiên ổn định tài chính, ngưỡng tối ưu giảm đáng kể. Điều này phản ánh bản chất đánh đổi giữa hai mục tiêu và cho thấy việc theo đuổi tự do hóa cán cân tài chính tối đa không phải lúc nào cũng mang lại phúc lợi xã hội cao nhất.
Thứ năm, kết quả từ phương án hàm bậc 3 cho thấy ngưỡng tối ưu nhìn chung thấp hơn so với phương án bậc hai. Điều này hàm ý rằng khi tính đến đầy đủ hơn các tác động phi tuyến tính và các chi phí tiềm ẩn của hội nhập tài chính, mức độ mở cửa tài khoản vốn tối ưu cần được duy trì ở mức thận trọng hơn. Nói cách khác, các lợi ích tăng trưởng từ tự do hóa cán cân tài chính có thể đạt được ở mức độ mở cửa tương đối thấp, trong khi việc tiếp tục mở cửa mạnh hơn có thể làm gia tăng nhanh các chi phí liên quan đến bất ổn tài chính.
Tổng hợp các kết quả trên cho thấy tự do hóa cán cân tài chính không phải là mục tiêu tự thân mà là một công cụ chính sách cần được thực hiện theo lộ trình phù hợp với trình độ phát triển của từng quốc gia. Các nền kinh tế có hệ thống tài chính còn hạn chế, chất lượng thể chế chưa cao hoặc năng lực giám sát tài chính còn yếu cần thận trọng trong quá trình mở cửa tài khoản vốn. Việc kết hợp tự do hóa cán cân tài chính với củng cố khuôn khổ giám sát, tăng cường quản lý rủi ro vĩ mô và nâng cao chất lượng thể chế sẽ giúp tối đa hóa lợi ích tăng trưởng đồng thời hạn chế các rủi ro đối với ổn định tài chính, qua đó nâng cao phúc lợi xã hội tổng thể.
Tài liệu tham khảo
1. Adrian, T., Erceg, C., Kolasa, M., Lindé, J., & Zabczyk, P. (2020), A quantitative model for the Integrated Policy Framework. International Monetary Fund (IMF) Working Paper No. 20/122.
2. Basu, S., Boz, E., Gopinath, G., Linde, J., & Unsal, F. (2020), A conceptual model for the Integrated Policy Framework. IMF Working Paper No. 20/121.
3. Bergant, K., Callegari, G., Chamon, M., Schwerhoff, G., & Voigts, S. (2020), Macroprudential policy and the global financial cycle. International Monetary Fund (IMF) Working Paper No. 20/215.
4. Brandao-Marques, L., Gelos, G., Harjes, T., Sahay, R., & Yi, D. (2020), Monetary policy transmission in emerging markets and developing economies. International Monetary Fund (IMF) Working Paper No. 20/35.
5. Casas, C., Diez, F. J., Gopinath, G., & Gourinchas, P. O. (2020), Dominant currency paradigm. American Economic Review, 110(3), 677 - 718.
6. Chinn, M. D., & Ito, H. (2006), What matters for financial development? Capital controls, institutions, and openness. Journal of Development Economics, 81(1), 163 - 192.
7. Fayad, D., Peria, M. S. M., & Zarate, J. P. (2020), Global financial cycles and capital flows: The role of macroprudential policies and capital flow management measures. International Monetary Fund (IMF) Working Paper No. 20/240.
8. Financial Stability Board [FSB]. (2024), Global Monitoring Report on Non-Bank Financial Intermediation 2024. Financial Stability Board.
9. Gopinath, G. (2017), The international price system. National Bureau of Economic Research (NBER) Working Paper No. 21646.
10. Gopinath, G., Boz, E., Casas, C., Díez, F. J., Gourinchas, P. O., & Plagborg-Møller, M. (2019), Dominant currency paradigm. Journal of International Economics, 117, 122 - 132.
11. Jeanne, O., & Sandri, D. (2020), Global financial cycle and liquidity management. National Bureau of Economic Research (NBER) Working Paper No. 27954.
12. Mano, R., & Sgherri, S. (2020), One size does not fit all: Monetary policy transmission in EMDEs. International Monetary Fund (IMF) Working Paper No. 20/158.
13. Miranda-Agrippino, S., & Rey, H. (2020), US monetary policy and the global financial cycle. The Review of Economic Studies, 87(6), 2754 - 2776.
14. Obstfeld, M., Ostry, J. D., & Qureshi, M. S. (2019), A tie that binds: Revisiting the trilemma in emerging market economies. Journal of International Money and Finance, 92, 1 - 11.
15. Passari, E., & Rey, H. (2015), Financial flows and the international monetary system. The Economic Journal, 125(584), 675 - 698.
16. Rey, H. (2013), Dilemma not trilemma: The global financial cycle and monetary policy independence. Proceedings - Economic Policy Symposium - Jackson Hole, Federal Reserve Bank of Kansas City, 1 - 22.
17. Rey, H. (2015), An intellectual history of the global financial cycle. National Bureau of Economic Research (NBER) Working Paper No. 21520.
ThS. Lê Quốc Hưng, ThS. Hoàng Lan Hương, TS. Nguyễn Khương, ThS. Nguyễn Vũ Phương, ThS. Trần Thanh Hoa, ThS. Nguyễn Thu Hường, ThS. Vũ Hoài Anh
Vụ Dự báo, thống kê - Ngân hàng Nhà nước Việt Nam